サブスクファイナンスモデルとは、消費者が定期的に支払う形で商品やサービスを利用しつつ、その資金調達・リスク管理を金融機関やフィンテック企業が担うビジネス構造である。
概要
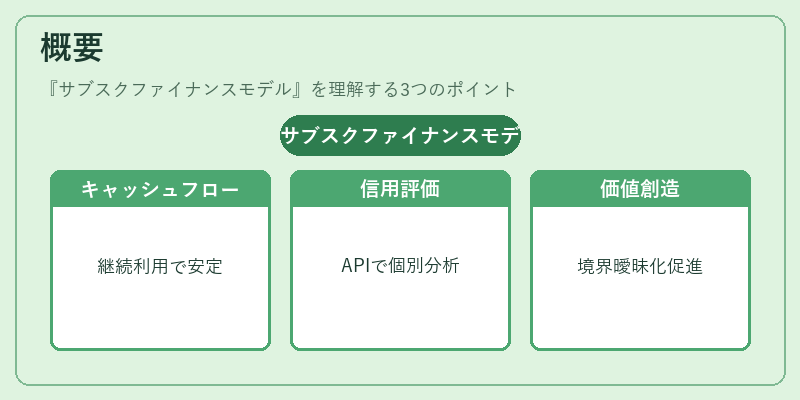
サブスクファイナンスモデルは、サブスクリプション(定期購読)とファイナンスの融合から生まれた。従来の一次販売では商品やサービスを購入した時点で売買が完結するが、本モデルでは顧客が継続的に利用料を支払うことで、企業はキャッシュフローを安定化させると同時に、金融機関は融資・リスクヘッジを行う。API銀行やオープンバンキングの普及により、顧客データへのアクセスが容易になり、個別信用評価や動的料金設定が可能となった。この仕組みは、消費者金融とサブスクリプションサービスの境界を曖昧にし、ビジネスモデルとして新たな価値創造を促進する。
役割と機能
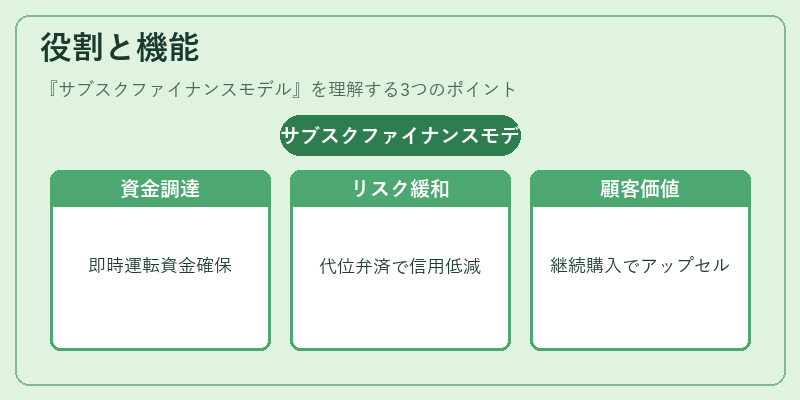
- 資金調達 – サブスク利用料は企業の運転資金として即時に使用できる。金融機関が融資枠を提供し、キャッシュフローを緩和する。
- リスク分散 – 利用者が支払不能になった際には、金融機関が代位弁済や回収プロセスを担うことで、企業の信用リスクを低減。
- 顧客ロイヤルティ向上 – 定期購入により継続的な接点が確保され、アップセル・クロスセルの機会が増加。
- データ活用 – API連携で利用履歴や支払行動をリアルタイム取得し、個別価格設定やクレジットスコアリングに応用。
実務では、サブスクファイナンスの取引はPSD2規制下でのオープンバンキングAPIを通じて行われ、KYC・AMLチェックが自動化される。さらに、PCI DSS準拠のトークナイゼーションにより決済情報の安全性が確保される。
特徴
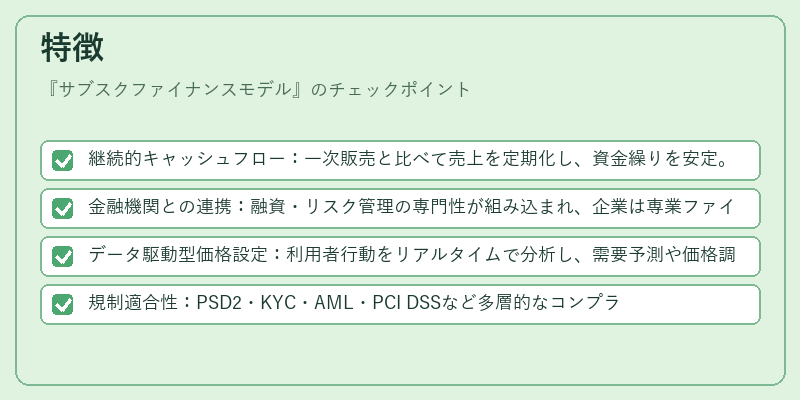
- 継続的キャッシュフロー:一次販売と比べて売上を定期化し、資金繰りを安定。
- 金融機関との連携:融資・リスク管理の専門性が組み込まれ、企業は専業ファイナンスに依存せずに運営できる。
- データ駆動型価格設定:利用者行動をリアルタイムで分析し、需要予測や価格調整が可能。
- 規制適合性:PSD2・KYC・AML・PCI DSSなど多層的なコンプライアンス要件を一元管理できる。
これらの特徴は、従来型サブスクリプションとファイナンスの垣根を越えた統合モデルであり、金融サービス業界における新規事業創出の鍵となっている。
現在の位置づけ
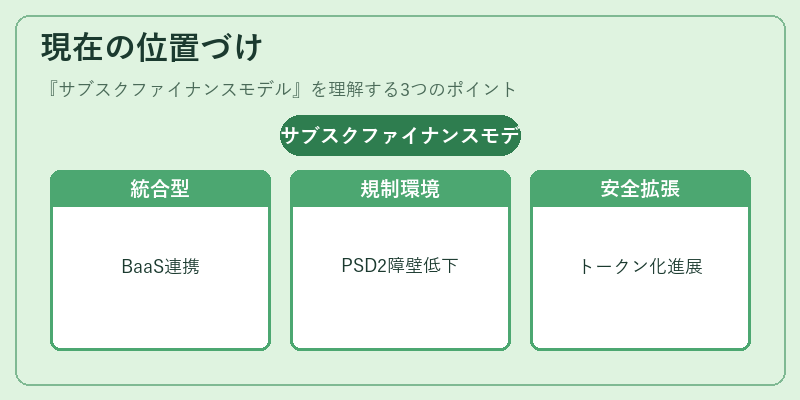
近年、モバイル決済・QRコード決済が主流化する中、サブスクファイナンスは組込型金融(BaaS)やeウォレットと結合しやすい。企業はチャージバックリスクを低減しつつ、顧客に対してシームレスな支払体験を提供できる。規制面ではPSD2がAPIベースのデータ共有を促進し、KYC・AMLプロセスの自動化が進むことで導入障壁が下がっている。金融機関側は、サブスクファイナンスを通じて新たな収益源と顧客基盤拡大を図りつつ、リスク管理の高度化に注力している。今後は3Dセキュアやトークナイゼーション技術の進展とともに、さらに安全かつスケーラブルなサブスクファイナンスエコシステムが形成される見込みである。
続きを読むには確認が必要です