退職所得控除対象期間とは、退職所得を受け取る際に適用される所得税の軽減措置が認められる期間である。
概要
退職所得控除は、長年勤続した労働者が退職金や退職手当として一括で受領する所得に対し、一定額を非課税とする制度である。この「対象期間」は、従業員の勤務年数に応じて決定されるもので、退職時点からその年数分だけ平均給与を基に算出される。制度は、長期雇用による生活安定を図りつつ、税負担を緩和する目的で設けられた。
役割と機能
退職所得控除対象期間の主な機能は、退職金の課税所得を減額し、退職者の実質的な手取り増加を促進することである。具体的には、退職時に受け取る一括金額から「退職所得控除額」を差し引き、残余部分が課税対象となる。期間が長いほど平均給与が高くなる分、控除額は増大し、結果として税負担は軽減される。また、この制度は確定申告の際に「退職所得」として別枠で申告する必要があり、分離課税の対象となるため、他の所得と合算した総合課税とは区別される。
特徴
- 期間依存性:控除額は勤務年数に比例し、長期勤続者ほど大きい。
- 平均給与基準:対象期間中の平均給与をベースに計算され、個人差が減少する。
- 一括受領専用:分割で受け取る退職金には適用できず、一括での受領が前提となる。
- 分離課税対象:他所得との合算が無いため、税率は固定されている。
これらの特徴により、退職所得控除対象期間は「長期勤続者へのインセンティブ」として機能しつつ、税制上の公平性を保っている。
現在の位置づけ
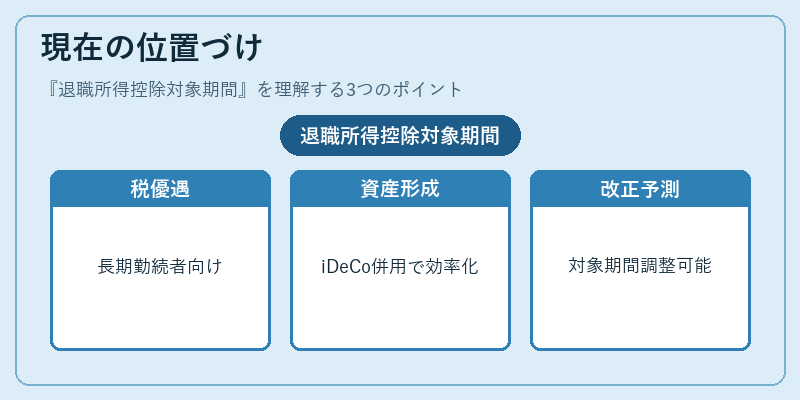
近年の税改正では、退職金に対する課税構造が見直される中で、退職所得控除対象期間は依然として重要な役割を担う。特に高齢化社会において長期勤続者の退職金支払いが増加しているため、この制度は生活安定策として注目されている。また、iDeCoや小規模企業共済などの個人型年金との併用によって、退職所得控除対象期間を活かした税効率的な資産形成戦略が提案されるケースも増えている。今後は、税制改正に伴い対象期間や計算方法の調整が検討される可能性があるものの、長期勤続者への税優遇策として根強く位置づけられ続けると予想される。
続きを読むには確認が必要です