退職所得控除適用除外判定手続きとは、退職金等の受取人が退職所得控除を適用しないことを税務署に確認させるための手続きである。
概要
退職所得は、個人が雇用関係終了時に受け取る給与や退職金などを指す。日本の所得税法では、退職所得に対して一定額の控除(退職所得控除)が認められ、課税対象が軽減される仕組みになっている。しかし、退職金の性質や受取条件によっては、この控除を適用できないケースがある。例えば、企業年金からの分割支払いや一時金としての受領などでは、退職所得控除の対象外となることが多い。そこで、受給者は「退職所得控除適用除外判定手続き」を行い、税務署に対して控除を適用しない旨を正式に証明する必要がある。この手続きは、正確な課税計算と源泉徴収額の決定を支える重要な役割を果たす。
役割と機能
退職所得控除適用除外判定手続きは、主に以下の場面で利用される。
1. 給与・退職金の源泉徴収:雇用者や年金管理組合が、受取人の税務上の扱いを把握し、正しい源泉徴収率を適用するために必要となる。
2. 確定申告時の調整:退職所得控除を適用できない旨を証明した書類は、受取人が確定申告で正しく課税額を算出する際に添付資料として使用される。
3. 税務調査・監査対応:税務署からの照会や調査時に、退職所得控除適用除外の根拠を示すことで、税務リスクを低減できる。
実務上は、受取人が「退職所得控除適用除外判定申請書」を作成し、所轄税務署に提出する。税務署は、受領した情報と法令の要件を照合し、承認または却下の判断を行う。承認が得られれば、退職金の課税対象額が確定し、以降の源泉徴収や申告に反映される。
特徴
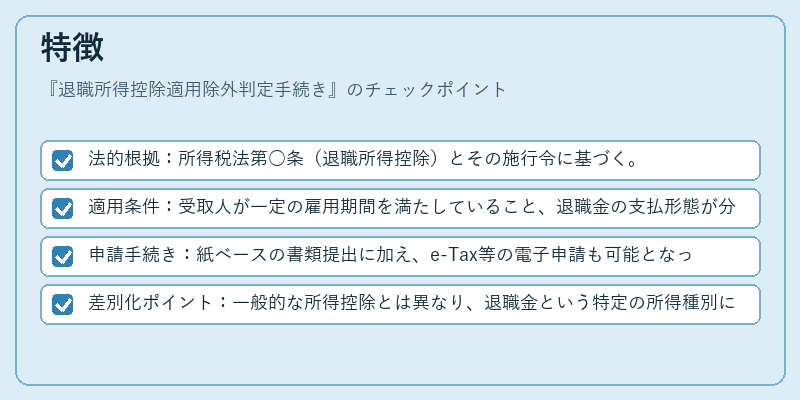
- 法的根拠:所得税法第○条(退職所得控除)とその施行令に基づく。
- 適用条件:受取人が一定の雇用期間を満たしていること、退職金の支払形態が分割か一時金であることなど、具体的な要件が定められている。
- 申請手続き:紙ベースの書類提出に加え、e-Tax等の電子申請も可能となっており、処理期間は通常数週間程度。
- 差別化ポイント:一般的な所得控除とは異なり、退職金という特定の所得種別に対してのみ適用される点。また、受取人が自ら申請しない限り、税務署側で自動的に除外判定を行わないため、手続き漏れは課税トラブルにつながる。
現在の位置づけ
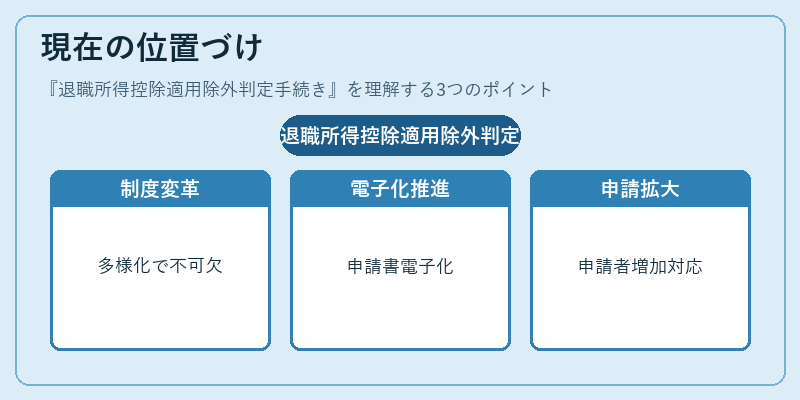
近年の税制改革や退職金制度の多様化に伴い、退職所得控除適用除外判定手続きは依然として不可欠な役割を担っている。特に、企業が提供する退職金プランが分割支払いや個別合意型のものへと移行している現状では、正確な税務処理のためにこの手続きの適用範囲と要件が注目される。また、国税庁は「退職所得控除適用除外判定申請書」の電子化を推進し、提出・審査プロセスの効率化を図っている。さらに、年金受給者や個人事業主など多様な立場からの申請が増加しており、税務署側も対応体制を強化している。これらの動きを踏まえると、退職所得控除適用除外判定手続きは、退職金受取人に対する正確な課税を保証しつつ、税務行政の透明性と効率性を高める重要な制度である。
続きを読むには確認が必要です