分配金非課税ETFとは、投資家が受け取る分配金(配当・利子等)が所得税・住民税の対象外となるよう設計された上場投資信託である。
その税制優遇は、ETF が保有する資産から生じる収益が源泉徴収済みであったり、特定の非課税所得に該当する場合に適用される。
目次
概要
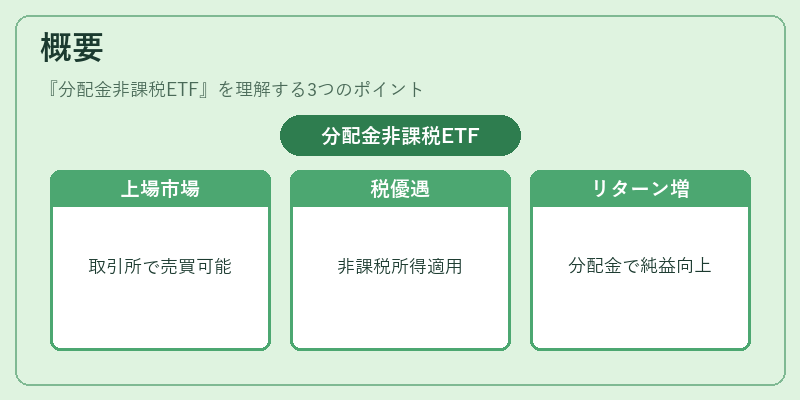
分配金非課税ETF は、日本国内外の証券取引所に上場し、通常のETF と同様に市場価格で売買できる。
その設計は、投資信託の構造と日本国税法上の「非課税所得」や源泉徴収済み配当を組み合わせて実現される。
こうした仕組みにより、投資家は分配金受取時に追加の税負担を回避でき、純粋なリターンが高まる。
役割と機能
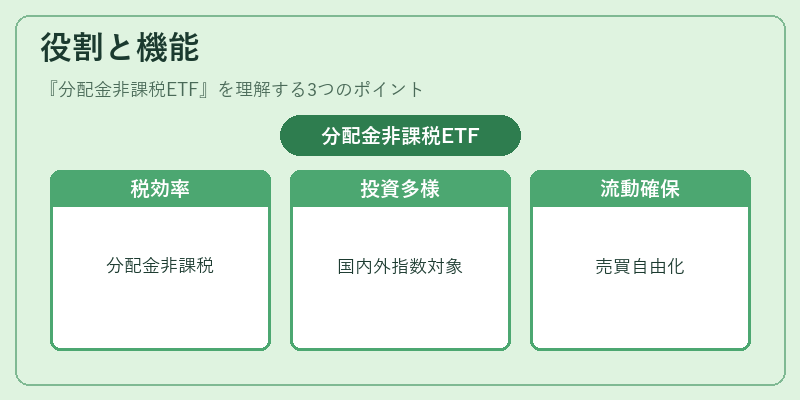
- 税効率的収益源:分配金が非課税となることで、実質利回りが向上し、資産形成に有利。
- ポートフォリオの多様化:国内外の債券・株式指数を対象とするETF が多く、分散投資が容易。
- 流動性確保:市場で取引されるため、売買タイミングを自由に選択でき、キャッシュフロー管理に有用。
特徴
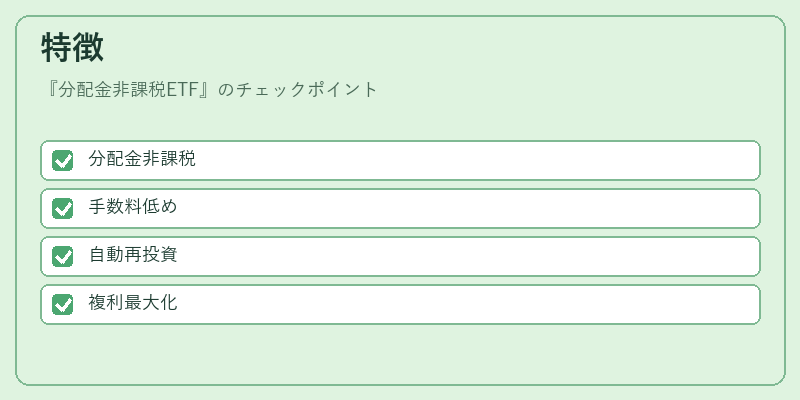
| 要素 | 説明 |
|---|---|
| 分配金の非課税化 | 保有資産が源泉徴収済みであるか、非課税所得に該当するため、受取時に税金が発生しない。 |
| 取引手数料・信託報酬 | 通常ETF と同等のレベルで設定されることが多いが、税効率を考慮すると総費用比率が低くなるケースもある。 |
| 配当再投資オプション | 非課税分配金でも自動的に再投資できる仕組みが整っているものがあり、複利効果を最大化可能。 |
現在の位置づけ
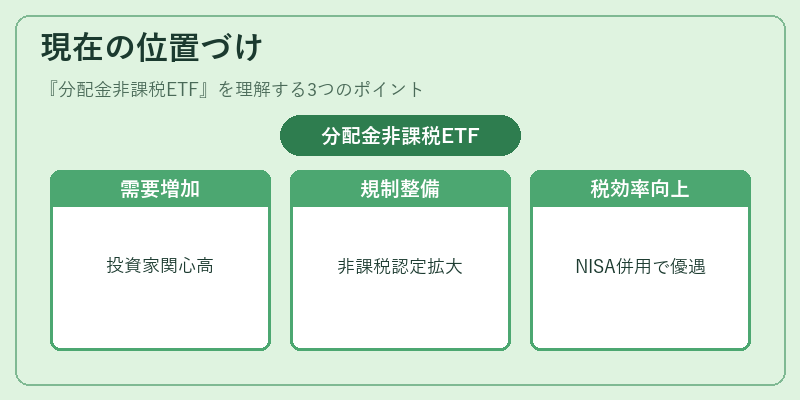
近年、個人投資家の間で税負担軽減への関心が高まり、分配金非課税ETF の需要は増加傾向にある。
金融商品取引法下では、一定条件を満たすETF が「非課税投資信託」として認定されるケースもあり、規制の枠組みが整備されつつある。
また、NISA や iDeCo などの税優遇制度と併用することで、さらに高い税効率を実現できるため、ファイナンシャルプランナーや投資顧問からも注目されている。
×
続きを読むには確認が必要です