担保資産の再評価報告書とは、金融機関が担保として設定した資産の市場価値を定期的に見直し、その結果を記載した文書である。
目次
概要
担保資産は貸付や債券発行時に信用リスクを低減するために差し入れられる有形・無形の財産である。再評価報告書は、金利変動や市場環境の変化によって担保価値が変動した際に、その影響を把握し、債務者と貸付先の双方に透明性を提供するために作成される。国際会計基準(IFRS 9)や国内金融庁の指針等で定められた評価頻度・方法が適用される。
役割と機能
- リスク管理:担保価値低下時に早期警戒を可能にし、追加担保要請や債務整理への対応策を講じる。
- コンプライアンス遵守:規制当局の報告義務・内部統制基準(BCBS 239 等)に適合するための証拠資料として機能。
- 資本計算:信用リスクベースの資本要件を算定する際、担保評価額が直接影響する。
- 投資家説明:社債やカバードボンド等で発行者が担保価値を示すことで、格付機関・投資家への情報開示に利用される。
特徴
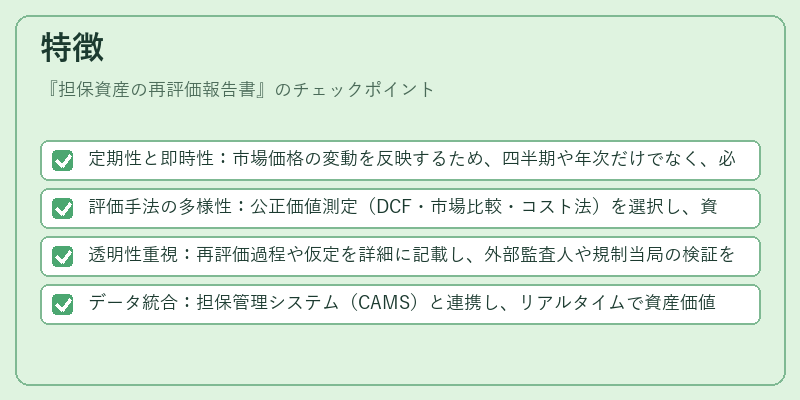
- 定期性と即時性:市場価格の変動を反映するため、四半期や年次だけでなく、必要に応じて随時更新が求められる。
- 評価手法の多様性:公正価値測定(DCF・市場比較・コスト法)を選択し、資産種別ごとに最適な方法を採用する。
- 透明性重視:再評価過程や仮定を詳細に記載し、外部監査人や規制当局の検証を容易にする。
- データ統合:担保管理システム(CAMS)と連携し、リアルタイムで資産価値を反映できる構造が一般的。
現在の位置づけ
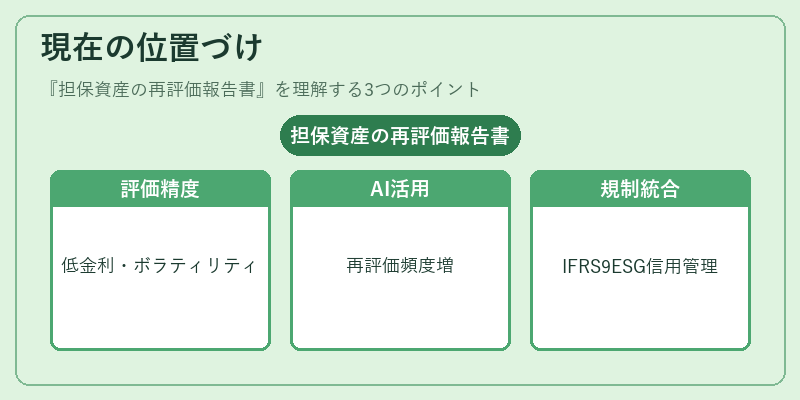
近年、低金利環境・市場ボラティリティの増大に伴い、担保評価の精度向上が不可欠となっている。金融機関はAIや機械学習を活用した価格推定モデルを導入し、再評価頻度を高める動きが進む。また、ESG(環境・社会・ガバナンス)要素を担保評価に組み込むケースも増加しており、投資家や規制当局からの関心が高まっている。国際的にはIFRS 9 の適用拡大とともに、再評価報告書は信用リスク管理の中心的文書として位置づけられている。
×
続きを読むには確認が必要です