遺言信託の信託財産分配方法(一次分配・二次分配)とは、遺言者が指定した受益者に対し、まず初期段階で信託財産を直接分配し、その後残余財産を再度分配する仕組みを指す。
目次
概要
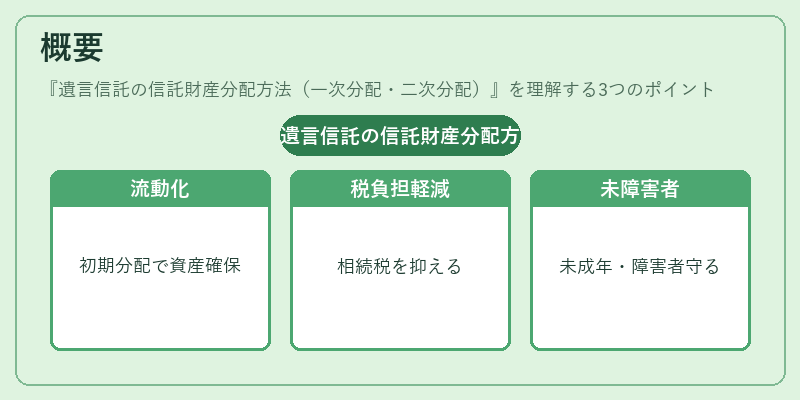
遺言信託は、相続人の意向や税務上の最適化を図るために設けられる法的手段である。一次分配と二次分配という二段階構造は、初期分配で資産の流動性を確保し、残余財産が生じた場合には再度受益者へ割り振ることで、遺言者の意思を継続的に実現する。これにより、相続税の負担軽減や事業承継時の資金調達が円滑になるとともに、未成年者や障害者への保護も可能となる。
役割と機能
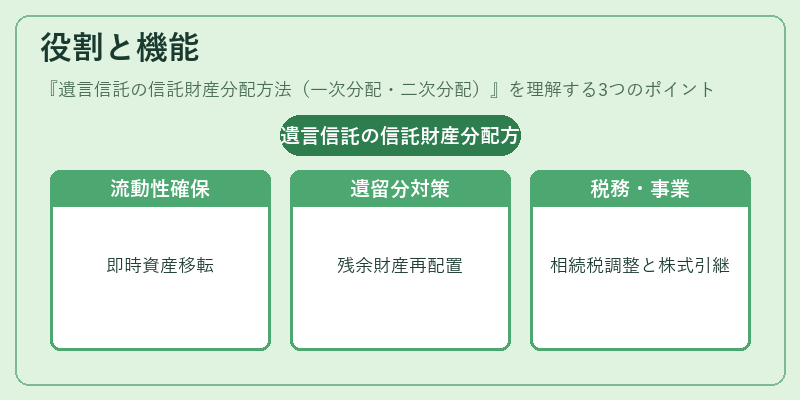
- 流動性確保:一次分配で現金化できない資産を受益者へ即座に移転し、生活費や医療費等の必要経費を賄う。
- 遺留分対策:二次分配で残余財産を再配置することで、遺留分問題への対応が柔軟になる。
- 税務最適化:初期分配時に贈与税の課税対象としないよう設計し、遺産分割時の相続税負担を調整できる。
- 事業承継支援:残余財産が事業資本として再分配されることで、経営権移転や株式引継ぎがスムーズに行える。
特徴
- 一次分配
- 受益者へ直接資産を渡す段階
- 資金の即時利用を可能とし、生活安定を図る
- 二次分配
- 残余財産を再度分配する段階
- 事業継続や遺留分調整に用いられる
- 柔軟性
- 分配タイミングや割合を遺言者が詳細に設定できる
- 法的保護
- 信託契約に基づき第三者(受託者)が管理・分配を行うため、紛争リスクが低減
現在の位置づけ
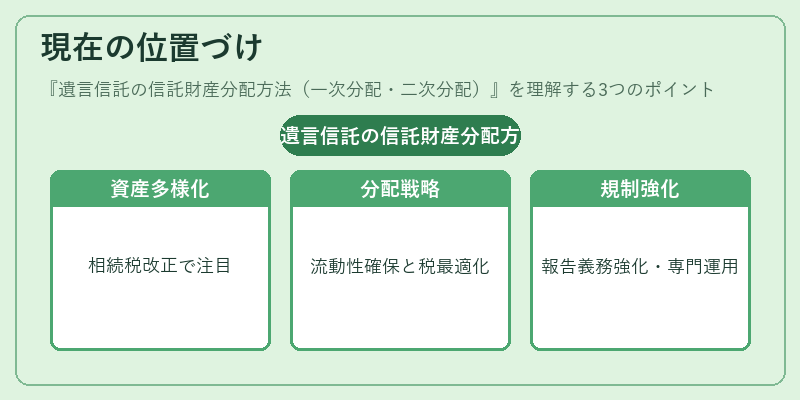
近年、資産構成の多様化と相続税法改正に伴い、遺言信託は個人財務計画の主要手段として注目されている。一次分配・二次分配を組み合わせることで、流動性確保と税負担最適化が両立でき、特に中小企業オーナーや家族経営者の事業承継計画で活用が拡大している。規制面では、信託財産管理の透明性を高めるための報告義務が強化されており、受託者は専門的な知識と適切な運用体制を求められるようになっている。
×
続きを読むには確認が必要です