評価対象不動産とは、投資信託やETFが保有する不動産のうち、規定された評価基準に適合し、基金の純資産価値(NAV)計算や配当算定の対象となる物件である。
目次
概要
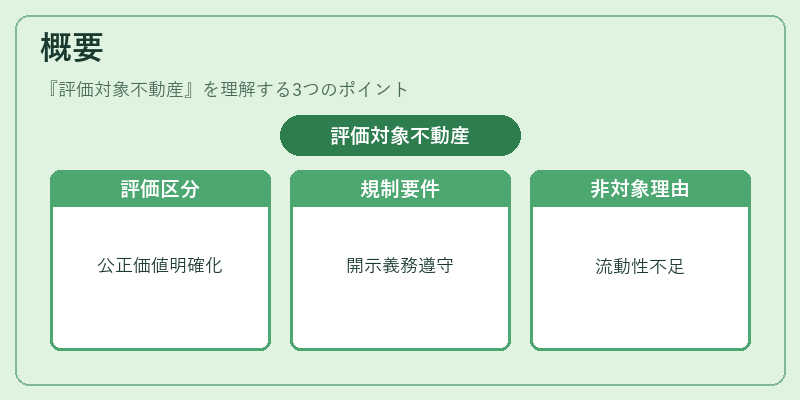
投資信託・ETFでは、不動産を含むポートフォリオの公正価値を明確化するために「評価対象不動産」と「非評価対象不動産」を区分する。これは、金融商品取引法等の開示義務やREIT規制で求められる透明性を担保し、投資家がリスクとリターンを正確に把握できるよう設計された制度である。評価対象とならない不動産は、流動性不足・取引価格の欠如などから公正価値算定が困難なもの(例:未開発地、特殊用途土地)が該当する。
役割と機能
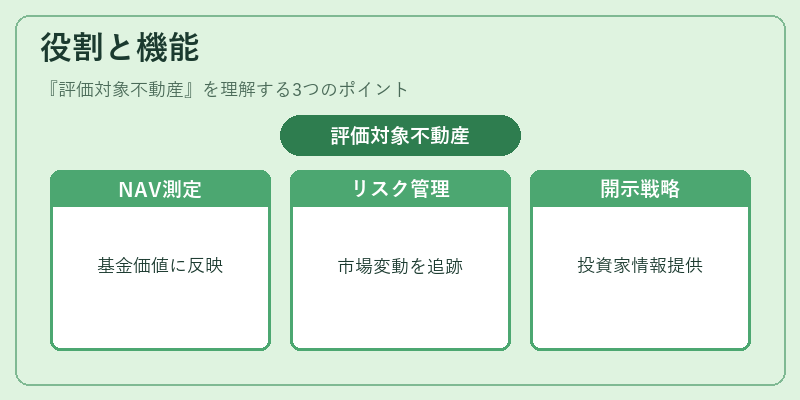
- NAV計算:評価対象不動産の時価を定期的に測定し、基金全体の価値に反映させる。
- リスク管理:市場価格変動や賃貸収益の推移を追跡することで、ポートフォリオの信用リスク・流動性リスクを評価できる。
- 開示と報告:投資家向け資料において、評価対象不動産の割合や評価方法を明記し、情報格差を縮小する。
- 運用戦略:インデックスファンドではベンチマーク指数に組み込まれる物件のみを評価対象とし、スマートベータ型商品では特定の属性(立地・賃料水準)を持つ評価対象不動産へ重み付けを行う。
特徴
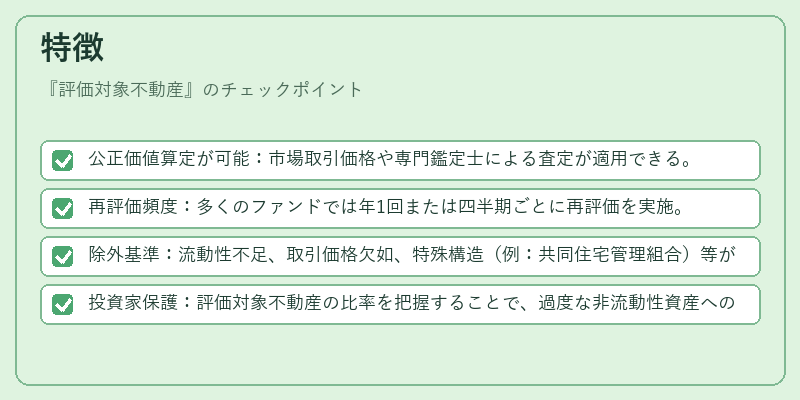
- 公正価値算定が可能:市場取引価格や専門鑑定士による査定が適用できる。
- 再評価頻度:多くのファンドでは年1回または四半期ごとに再評価を実施。
- 除外基準:流動性不足、取引価格欠如、特殊構造(例:共同住宅管理組合)等が該当し、NAVから除外される。
- 投資家保護:評価対象不動産の比率を把握することで、過度な非流動性資産への依存リスクを回避できる。
現在の位置づけ
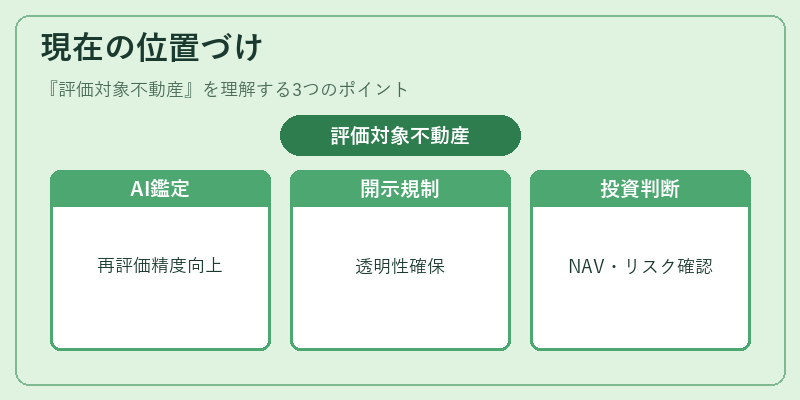
近年、デジタル化とAIによる自動鑑定モデル(AVM)が導入され、評価対象不動産の再評価精度が向上している。さらに、金融庁や証券取引所は透明性を高めるために「評価対象不動産」の開示基準を厳格化し、投資家報告書への詳細記載を義務付けている。
このような背景から、ファンドオブファンズやインデックス型ETFの構成比率としても重要視されるほか、スマートベータ戦略においては評価対象不動産の属性がパフォーマンス分離を図る指標となっている。
投資家は、基金のNAV算定方法や評価対象不動産の構成を確認し、リスク・リターンプロファイルと照らし合わせて選択することが求められる。
×
続きを読むには確認が必要です