贈与税特別控除額とは、一定の条件を満たす贈与に対して課される贈与税から差し引くことができる金額である。
概要
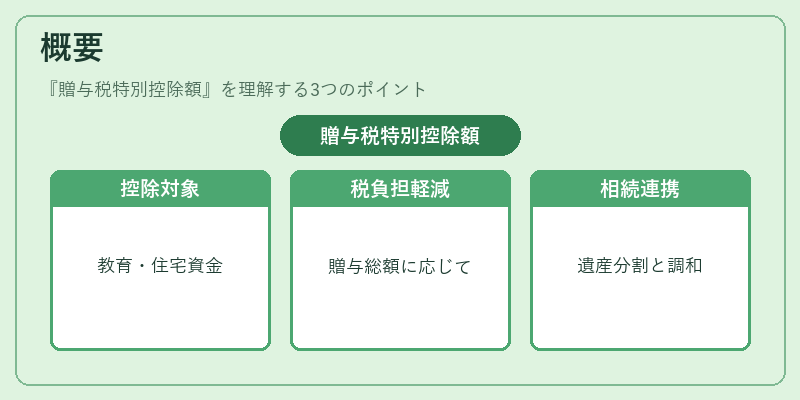
贈与税は、個人が他者へ財産を譲渡した際に課税される制度であり、一般的には贈与総額に応じて累進税率が適用される。特別控除額は、教育資金や住宅取得資金、事業承継等の社会的・経済的意義を持つ贈与について、税負担を軽減するために設けられた制度である。
この控除は、遺産分割や相続税との連携も視野に入れつつ、個人の資産移転計画を円滑に進める手段として位置づけられている。
役割と機能
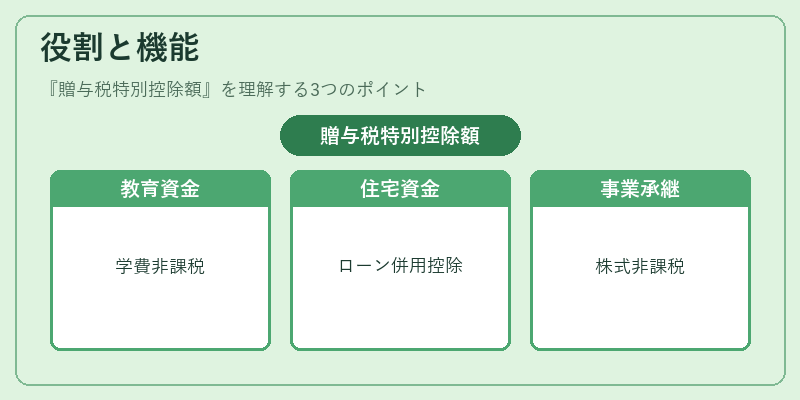
贈与税特別控除額は、以下のような場面で実務的に活用される。
- 教育資金贈与:子どもや孫への学費・教材費等を贈与する際、一定額まで非課税となり、親世代の資産移転負担が軽減される。
- 住宅取得資金贈与:新築・中古住宅購入に充てる贈与については、所得制限や居住要件を満たすことで控除額が設定され、住宅ローンと併用して税負担を抑えることができる。
- 事業承継:中小企業の経営権移転に伴う株式・資産贈与は、特別控除対象となり、相続税との重複課税を回避する役割を果たす。
実際には、贈与者が所定の書類(贈与契約書や証明書)を作成し、税務署に提出して控除額の適用を申請する手続きが必要である。
特徴
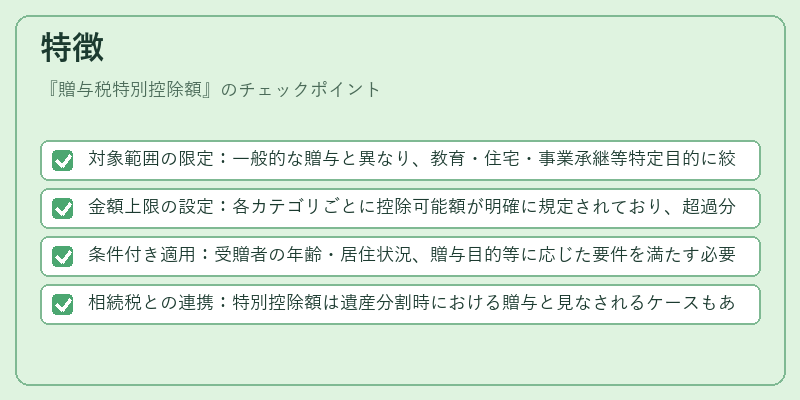
- 対象範囲の限定:一般的な贈与と異なり、教育・住宅・事業承継等特定目的に絞られる。
- 金額上限の設定:各カテゴリごとに控除可能額が明確に規定されており、超過分は通常税率で課税される。
- 条件付き適用:受贈者の年齢・居住状況、贈与目的等に応じた要件を満たす必要がある。
- 相続税との連携:特別控除額は遺産分割時における贈与と見なされるケースもあり、相続税計算の際に影響を及ぼす。
これらの特徴により、贈与税特別控除額は単なる非課税枠ではなく、資産移転戦略全体を支える重要な要素となっている。
現在の位置づけ
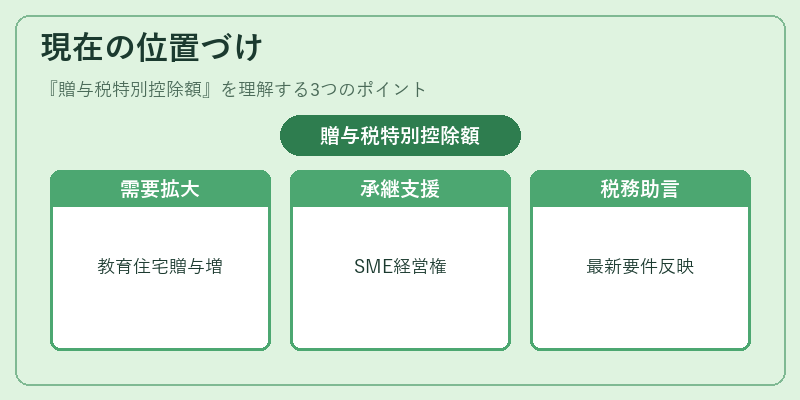
近年、少子高齢化や住宅市場の変動に伴い、教育・住宅贈与の需要が増加している。これに応じて、税制は柔軟性を持たせつつ、過度な税逃れ防止策も強化されている。
事業承継においては、中小企業の経営権維持と地域経済安定が重視されるため、特別控除額は引き続き重要な支援手段として位置づけられている。
税務署や専門家は、最新の要件変更を踏まえたアドバイスを提供し、個人・法人双方にとって最適な贈与計画を策定する役割も担っている。
続きを読むには確認が必要です