資本金とは、企業が設立時に株主から調達した自己資本のうち、会社の事業活動を開始するために必要とされる最低限度額である。
目次
概要
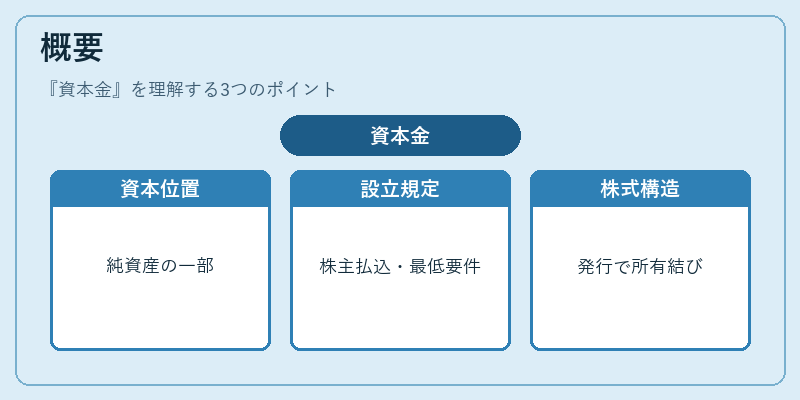
資本金は貸借対照表上の「純資産」の一部として計上され、企業の財務基盤を示す指標である。設立時に定款に記載された金額が株主から払込まれ、会社法や商法により最低要件が規定されている。資本金は株式発行によって調達されるため、企業の所有構造と直接結びつく。
役割と機能
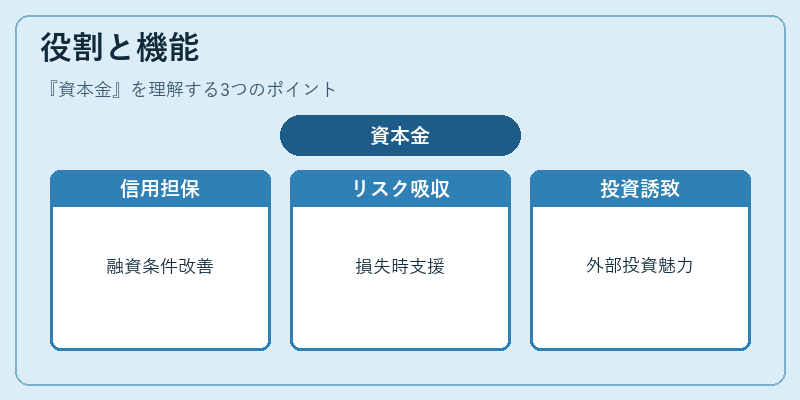
資本金は以下のような役割を果たす。
1. 信用力の担保:金融機関や取引先に対し、自己資本があることを示し、融資・取引条件の改善につながる。
2. リスク吸収能力:事業損失時に株主資本として残余財産を支える役割があり、破綻リスクを低減する。
3. 投資誘致:安定した自己資本構成は外部投資家への魅力度を高める。
4. 法的要件の遵守:会社法により一定額以上の払込が義務付けられ、未払金として残さないよう管理される。
特徴
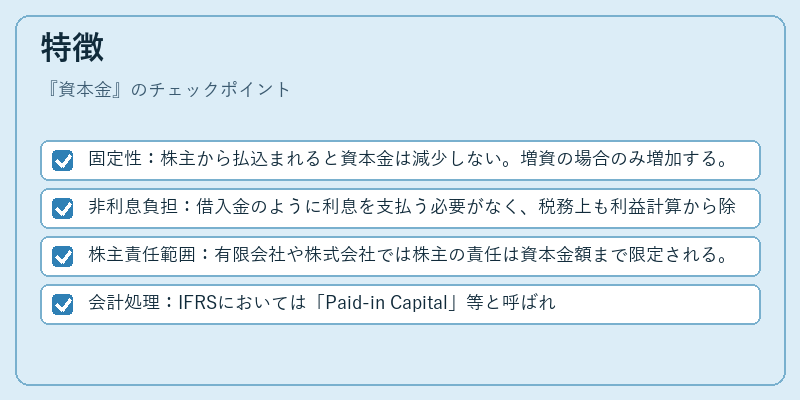
- 固定性:株主から払込まれると資本金は減少しない。増資の場合のみ増加する。
- 非利息負担:借入金のように利息を支払う必要がなく、税務上も利益計算から除外される。
- 株主責任範囲:有限会社や株式会社では株主の責任は資本金額まで限定される。
- 会計処理:IFRSにおいては「Paid‑in Capital」等と呼ばれ、自己資本項目として表示される。
現在の位置づけ
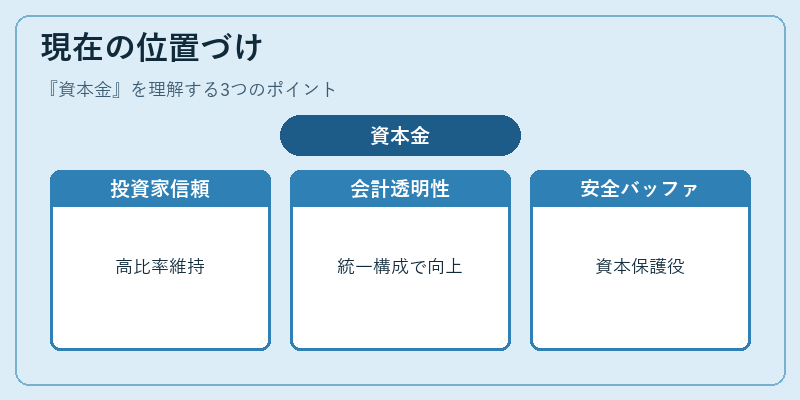
近年の企業統治環境では、資本金が単なる法定最低額を超えることが求められるケースが増えている。特にベンチャー企業や上場前企業は、投資家からの信頼獲得のために高い自己資本比率を維持する傾向にある。また、国際的な連結会計では、グループ全体の資本金構成が統一されることで財務諸表の透明性が向上し、投資家評価に直結している。さらに、金融規制強化や企業価値評価手法の変容に伴い、資本金は「安全バッファ」として重要視され続けている。
×
続きを読むには確認が必要です