FATCA reporting entity non‑reporting foreign financial institution (NR‑FFI)とは、米国税務当局(IRS)に対して直接報告義務を負わないが、FATCA対象の外国金融機関として情報交換や源泉徴収措置の適用対象となる機関である。
目次
概要
FATCAは米国居住者及び米国税金対象資産保有者に対する課税透明性を高めるため、国外金融機関(FFI)へ情報開示義務を課した。NR‑FFIは報告義務の基準を満たさないが、米国居住者の口座や取引を扱う場合に間接的な報告責任を負い、米国内での税収確保に寄与する。
役割と機能
NR‑FFIはFATCA対応フレームワーク内で「情報受領者」として位置付けられ、報告対象金融機関(R‑FFI)から提出されたデータを受理し、必要に応じて米国税務当局へ転送する役割を担う。また、源泉徴収率30%の適用対象となる取引については、NR‑FFIが直接徴収・報告を行う責任がある。これにより、米国内外での資産移動を追跡しやすくなる。
特徴
- 報告義務の欠如:R‑FFIと異なり、NR‑FFIは自らの口座情報をIRSへ提出する法的義務がない。
- 源泉徴収対象:米国支払者からの受取金に対して30%の源泉徴収が課される場合がある。
- 情報交換の中継点:R‑FFIと米国税務当局間でデータを橋渡しする役割を果たす。
- 規制対象範囲の拡大:近年、非報告機関に対しても厳格な遵守要求が導入される動きが進む。
現在の位置づけ
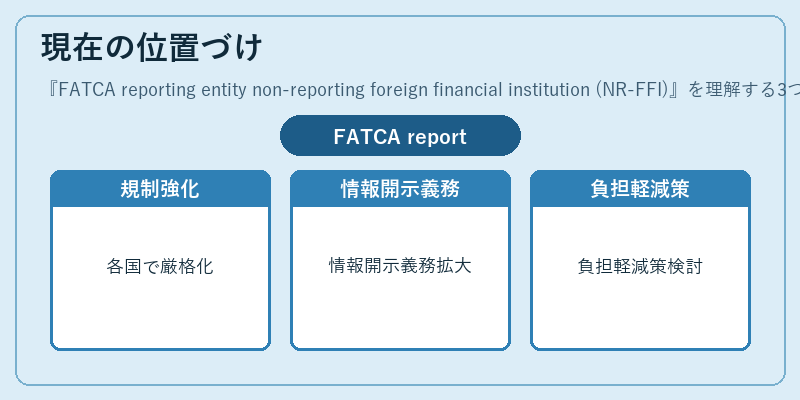
現代の国際金融環境では、NR‑FFIはFATCAコンプライアンスチェーンの不可欠な要素となっている。各国の規制当局は、NR‑FFIに対しても情報開示や源泉徴収義務を厳格化し、脱税防止効果を高めている。また、金融機関間でのデータ連携技術が進展することで、NR‑FFIの負担軽減策(例:安全港規定)が検討される一方、依然としてコンプライアンスコストは大きい。日本においても、国内金融機関は米国税務当局への情報提供を確実に行うため、NR‑FFIの管理体制強化が求められている。
×
続きを読むには確認が必要です