FATCA withholding exemption for U.S. corporationsとは、米国企業が外国金融機関に対して行う支払において、FATCA(Foreign Account Tax Compliance Act)に基づく源泉徴収税の対象外となる特例措置である。
目次
概要
FATCAは米国内部歳入庁(IRS)が制定した法令で、海外金融機関が米国納税者情報を報告する義務を課すと同時に、一定条件下での米国外支払に対して30%の源泉徴収税を適用する規定を含む。米国企業は米国内外を問わず、米国法の管轄下にあるため、FATCAの報告義務を遵守できる点が大きな特徴である。このため、米国企業には「源泉徴収免除」の特例が設けられ、適切な書類提出や契約上の条件を満たすことで、外国金融機関への支払に対して源泉徴収税を回避できる仕組みとなっている。
役割と機能
- クロスボーダー取引の円滑化:米国企業が海外子会社や関連会社へ配当・利息・ロイヤリティ等を支払う際、源泉徴収税の負担を軽減し、資金移動のコストを抑える。
- コンプライアンス管理:FATCAに基づく報告義務と源泉徴収免除要件を満たすことで、米国企業は法的リスクを低減できる。
- 税務戦略の一環:源泉徴収税率が高い国へ支払う場合でも、米国企業が免除対象となれば、グローバルな税負担を最適化できる。
特徴
| 観点 | 内容 |
|---|---|
| 適用主体 | 米国法人(U.S. corporation) |
| 要件の種類 | ① 正確かつ最新の米国内情報提供 ② FATCA報告義務を履行していること ③ 支払対象がFATCAに該当する金融機関であること |
| 免除範囲 | 配当、利息、ロイヤリティ等の「非課税支払」 ただし、米国源泉所得ではないもの(例:特定のサービス料)には適用されない場合が多い |
| 文書化 | 免除を受けるために、IRS Form W-8BEN-E等の提出や、証明書類の更新が必要。期限内の更新を怠ると自動的に源泉徴収税が課される。 |
他の類似用語との差異
- 税条約による源泉徴収免除:国際租税条約で定められる二重課税防止策に対し、FATCA withholding exemptionは米国内法に基づくものであり、条約適用がなくても米国企業ならば利用できる。
- 非米国法人の源泉徴収:非米国法人はFATCA報告義務を負わないため、免除対象外となり、通常30%の源泉徴収税が課される。
現在の位置づけ
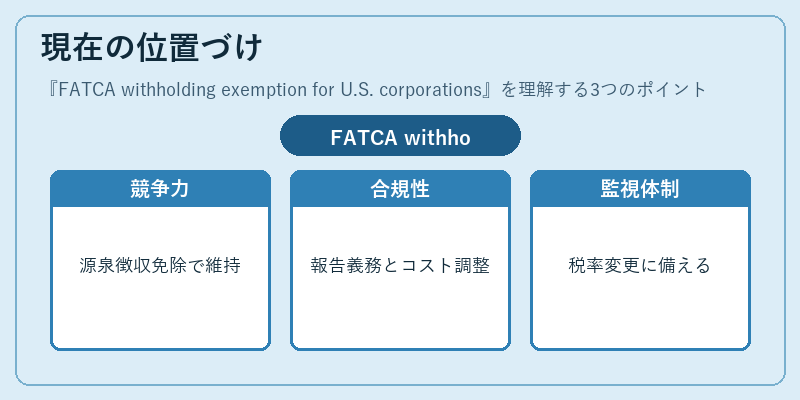
近年、OECDが推進する「共通申告基準(CRS)」や国際的な税情報交換体制の強化により、米国外金融機関への情報開示義務は拡大している。その中でFATCA withholding exemption for U.S. corporationsは、米国企業がグローバル市場で競争力を維持するための重要なツールとして位置付けられている。多くの外国金融機関は、米国企業に対して源泉徴収免除を適用しつつ、FATCA報告義務を遵守させることで、合規性とコスト効率の両立を図っている。また、米国内での税制改正や政治的な動向に応じて、源泉徴収税率や免除条件が変更される可能性があるため、企業は継続的に監視・対応する必要がある。
×
続きを読むには確認が必要です