FATCA withholding exemption for U.S. partnershipsとは、米国の税務上源泉徴収義務を免除するために設けられた制度であり、特定の米国パートナーシップが対象となる。
目次
概要
米国外に所在する個人・法人への支払時に、米国内で発生した所得についてIRS(米国税務当局)が源泉徴収を求めるFATCA(Foreign Account Tax Compliance Act)の規定に対し、一部の米国パートナーシップは免除対象となる。これは、米国外の投資家が米国内で得た利益を適正に課税するための枠組みとして設置された。
役割と機能
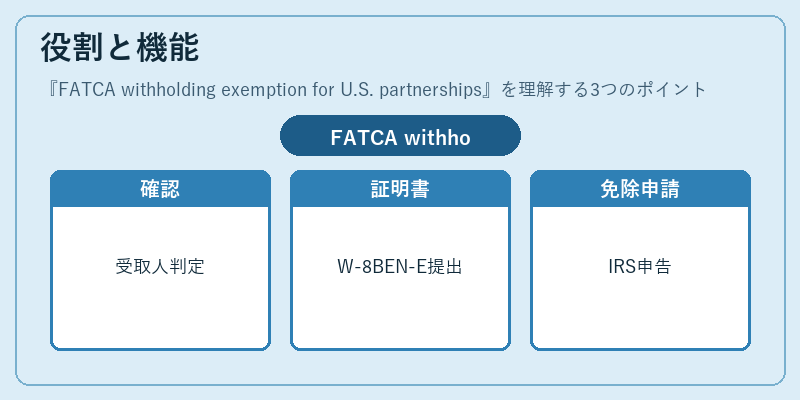
金融機関や支払者は、受取人が米国パートナーシップかどうかを確認し、免除要件を満たす場合には源泉徴収を行わない。具体的には、Form W‑8BEN‐E等の証明書を提出させ、IRSに対して免除申請を届け出る手続きが必要である。これにより、パートナーシップは米国内で発生した所得をその構成員へ分配する際に、源泉徴収負担を回避できる。
特徴
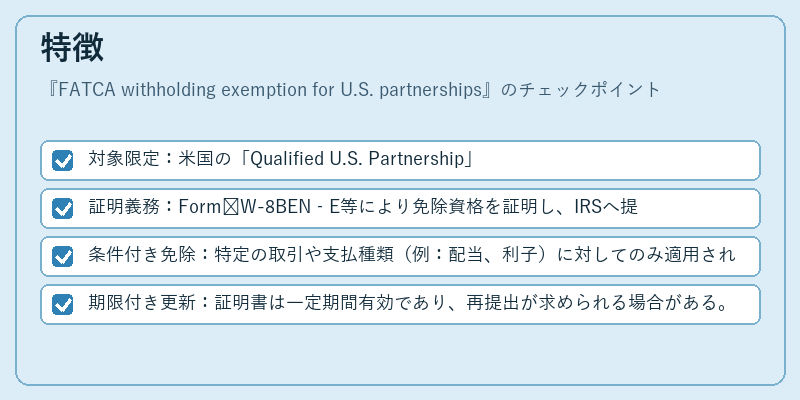
- 対象限定:米国の「Qualified U.S. Partnership」に限られ、非居住者パートナーが多数を占めるもの。
- 証明義務:Form W‑8BEN‐E等により免除資格を証明し、IRSへ提出する必要がある。
- 条件付き免除:特定の取引や支払種類(例:配当、利子)に対してのみ適用される。
- 期限付き更新:証明書は一定期間有効であり、再提出が求められる場合がある。
現在の位置づけ
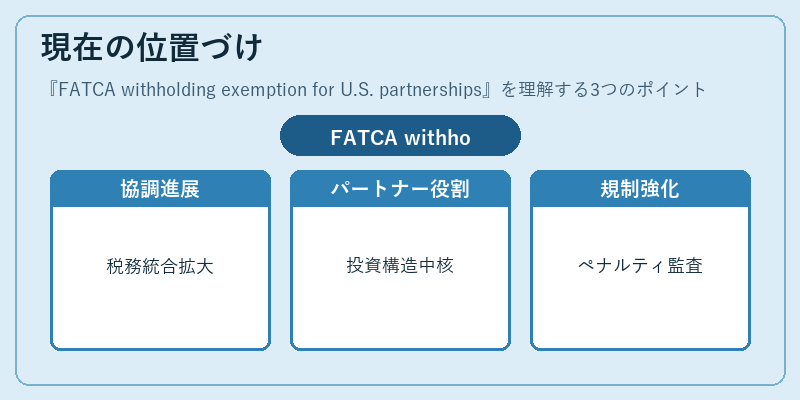
近年の国際税務協調(CRS等)の進展とともに、米国外金融機関はFATCA遵守を強化している。免除対象となる米国パートナーシップは、グローバル投資構造の中で重要な役割を担い、適正な税務処理とリスク管理が求められる。規制当局は、非遵守に対するペナルティ強化や情報共有体制の整備を進めており、金融機関は継続的なコンプライアンス監査を実施している。
×
続きを読むには確認が必要です