ROICとフリーキャッシュフローの差異とは、企業が投資収益性を測る指標と実際に利用可能な現金量を示す指標の違いである。
概要
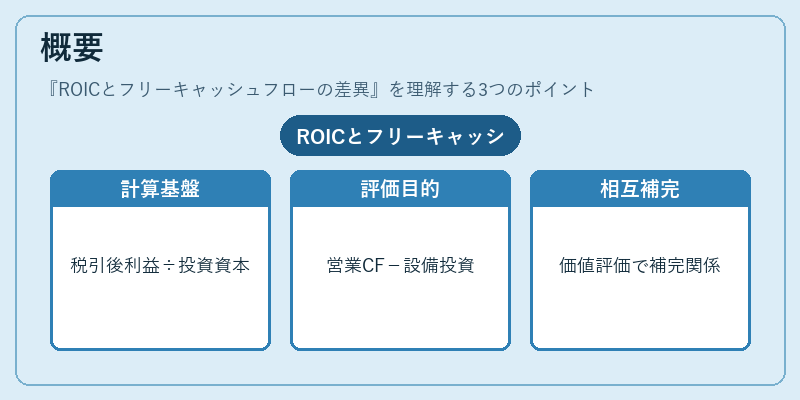
ROIC(Return on Invested Capital)は、税引後営業利益を総投下資本で割ったもので、企業が投入した資本からどれだけ利益を生み出しているかを評価する。対照的にフリーキャッシュフローは、営業活動によるキャッシュフローから設備投資や運転資本の増減を差し引いた残余金で、株主還元・借入返済・再投資に充てられる実質的な現金供給量を示す。両者は計算基盤と目的が異なるため、直接比較は不適切だが、企業価値評価では相互補完的に用いられる。
役割と機能
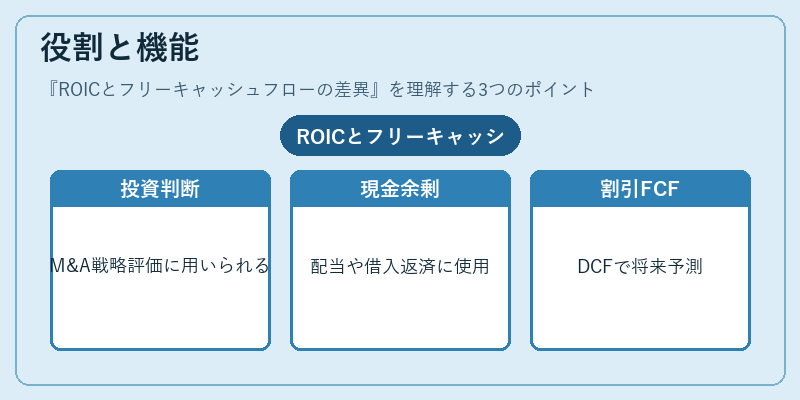
ROICは資本効率の指標として投資家や経営陣に意思決定材料を提供し、特にM&Aや長期戦略策定時に「高収益性か否か」を判断する尺度となる。フリーキャッシュフローは企業が実際に自由に使える現金量を把握でき、配当政策・株主優待・借入返済の余裕度を測る上で不可欠である。また、DCF(割引キャッシュフロー)評価では将来のフリーキャッシュフロー予測が価値算定の核となる。
特徴
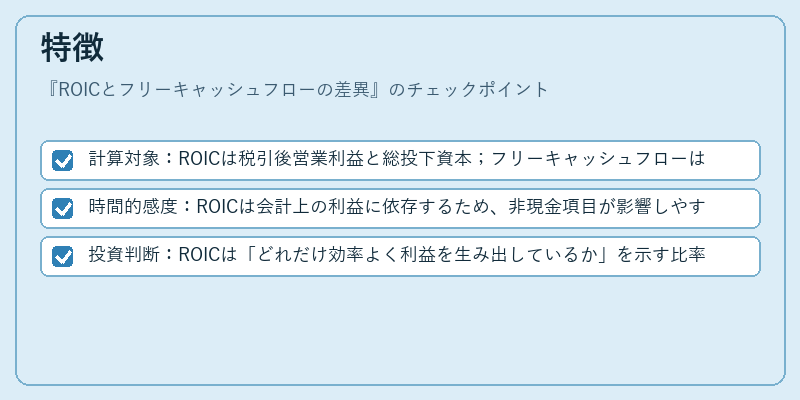
- 計算対象:ROICは税引後営業利益と総投下資本;フリーキャッシュフローは営業CFからCAPEX・運転資本変動を差し引く。
- 時間的感度:ROICは会計上の利益に依存するため、非現金項目が影響しやすい。一方フリーキャッシュフローは実際のキャッシュムーブメントを反映し、短期的な資金繰りと直結。
- 投資判断:ROICは「どれだけ効率よく利益を生み出しているか」を示す比率であり、業界平均との比較が主眼。フリーキャッシュフローは「実際に手元に残る金額」であり、株主還元や再投資の余力を測定する指標として重視される。
現在の位置づけ
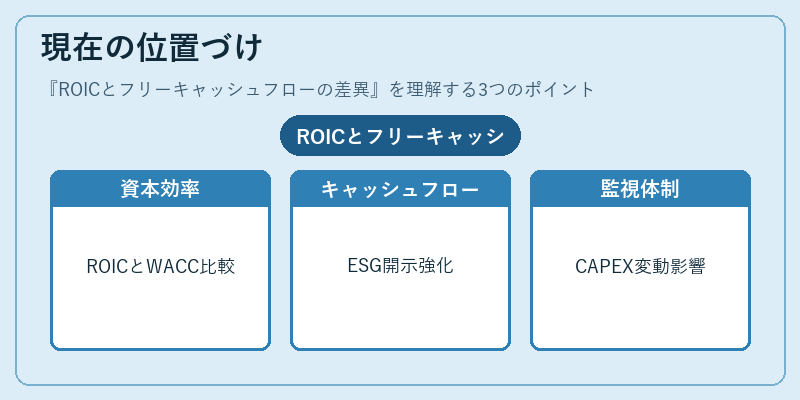
近年の企業価値評価では、ROICとフリーキャッシュフローはともに重要な役割を果たす。ROICは特に低金利環境下で資本コストとの比較が投資判断の鍵となり、WACC(加重平均資本コスト)との連携が注目される。一方、フリーキャッシュフローはESG(環境・社会・ガバナンス)評価や企業統治の透明性を高めるために開示基準が強化されており、多くの投資家が配当政策と企業の財務健全性を同時に検討する際に不可欠な指標となっている。さらに、規制緩和や税制改正によってCAPEX構造が変化するとフリーキャッシュフローへの影響は大きくなるため、企業は継続的に両指標の動向をモニタリングする必要がある。
続きを読むには確認が必要です