法整備とは、金融機関や金融市場における取引・業務の安全性・公正性を確保するために、国家や国際機関が制定・改訂する法令・規制・指針の体系である。
概要
金融は資金の供給と需要を結びつける社会インフラであるため、取引の透明性やリスク管理を徹底する必要がある。法整備は、金融危機の教訓や市場の変化を受けて、金融機関の業務範囲・手続き・報告義務を明文化することで、金融システム全体の安定を図る。国内では金融庁が主導し、金融商品取引法・銀行法・保険業法などが統合的に運用される。国際的にはバーゼル合意やFATF(金融活動作業部会)の基準が、各国の法整備に影響を与える。法整備は、金融機関のリスク管理体制や顧客保護の観点から、継続的に更新される。
役割と機能
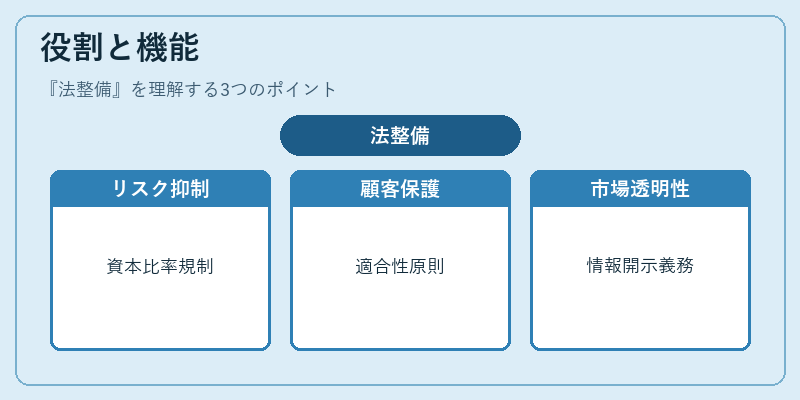
法整備は、以下のような機能を担う。
- リスク抑制:自己資本比率規制や資金調達の制限により、過度なレバレッジを防止。
- 顧客保護:適合性原則・利益相反規制により、顧客の利益を優先した取引を義務付ける。
- 市場の透明性:情報開示義務や取引報告制度により、投資家・監督機関が市場を正確に把握できる。
- 国際協調:バーゼル合意やFSAの指針に沿った法整備は、国境を越える金融取引の一貫性を保つ。
- 監督機関の権限強化:金融庁・証券取引等監視委員会が監督・検査・処分を行うための法的根拠を提供。
実務では、金融機関は法整備に基づく内部統制を構築し、定期的に監査・報告を行う。違反が判明した場合、行政処分や刑事罰が科されるため、法整備は組織の運営方針に直結する。
特徴
- 多層的構造:金融商品取引法、銀行法、保険業法など、業種別に細分化されている。
- 動的更新:市場の変化や国際基準の改訂に応じて、法整備は頻繁に改定される。
- 規制の重複・統合:同一機関が複数の法令を統括し、重複を排除しつつ一貫性を保つ。
- 国際調和:バーゼル合意やFATF基準を踏まえ、国内法と国際法の整合性を図る。
- 監督機関の権限:金融庁・証券取引等監視委員会が法執行権を有し、金融機関に対する監査・処分を行う。
これらの特徴は、法整備が単なる規制ではなく、金融システム全体の健全性を維持するための枠組みであることを示す。
現在の位置づけ
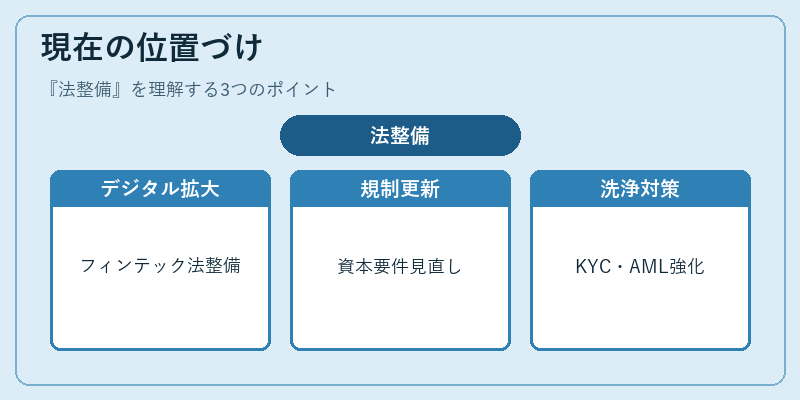
近年、デジタル金融の拡大に伴い、フィンテック企業や仮想通貨取引所への法整備が急務となっている。金融庁は、ネット銀行・地銀・信金に対しても、適合性原則や顧客情報保護を強化する指針を発表。
同時に、バーゼル合意の第3版(BIS 2020)では、資本要件の見直しやリスク評価手法の改訂が行われ、国内法整備に反映されている。
さらに、国際的なマネーロンダリング対策(FATF)に対応し、KYC(顧客確認)やAML(資金洗浄防止)規制が強化されている。
これらの動向は、金融機関がグローバル市場で競争力を維持しつつ、顧客保護と市場安定を両立するために不可欠である。法整備は、金融システムの持続可能性を担保するための基盤として、今後も進化を続ける。
続きを読むには確認が必要です