法人税申告とは、企業が法人税法に基づき、税務署に対して所得・税額等を報告し、税金を計算・納付する手続きである。
目次
概要
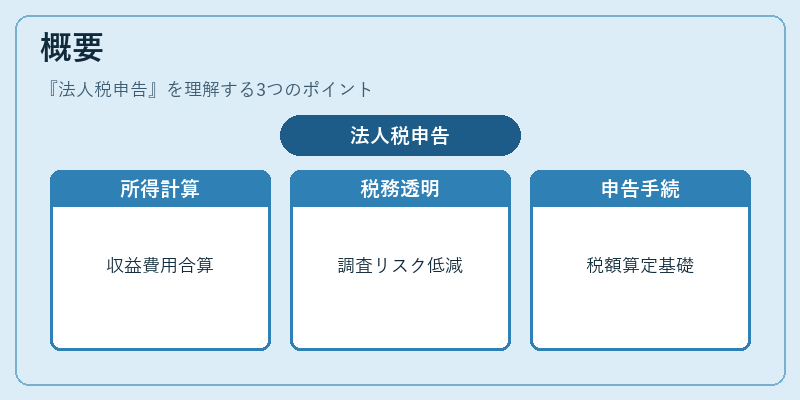
法人税申告は、法人の所得を公正に税務当局に報告し、税負担を確定させるために設けられた制度である。税法上の所得計算は、事業年度の収益と費用、減価償却、損益通算、分離課税対象取引など多岐にわたる要素を総合的に扱う。これにより、企業は税務上の透明性を確保し、税務調査の対象となるリスクを低減できる。法人税申告は、個人の確定申告と同様に、税務署が税額を算定するための基礎資料となる。
役割と機能
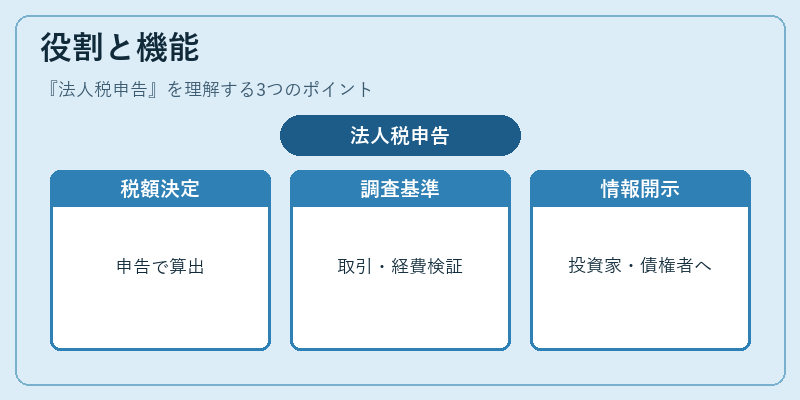
法人税申告は、以下のような機能を果たす。
- 税額決定の根拠:税務署は申告内容を基に法人税額を算出し、納付命令を発出する。
- 税務調査の基準:申告書に記載された取引や経費は、税務調査の際の検証対象となる。
- 税制適用の確認:損益通算、分離課税、社会保険料控除等の税制優遇措置が適正に適用されているかを検証する。
- 財務情報の公表:法人税申告書は、上場企業の財務諸表と連動し、投資家や債権者に対する情報開示の一部を担う。
特徴
- 複数の税制要素を統合:法人税申告は、所得税、消費税、地方税等の関連税制を横断的に扱う。
- 損益通算の適用:同一法人内での黒字・赤字の相殺が可能で、税負担の最適化を図る。
- 分離課税対象の明確化:株式譲渡益や不動産売却益など、特定取引に対して別途税率が適用される点が特徴。
- 電子申告の普及:e-Tax等のオンラインシステムにより、申告手続きの効率化とミスの削減が進む。
現在の位置づけ
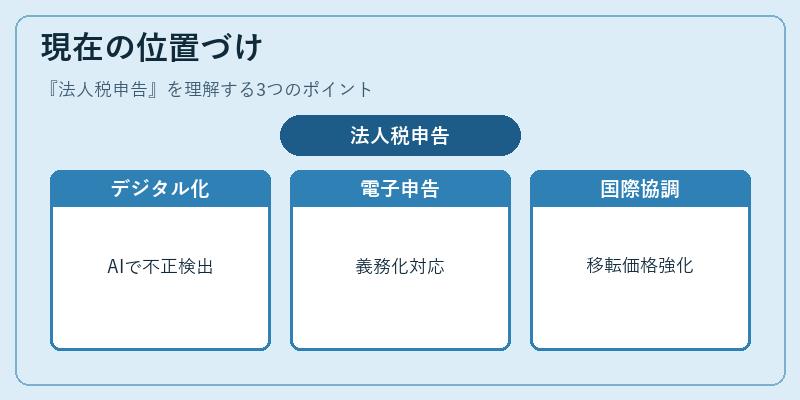
近年、法人税申告はデジタル化と税制改正の両面で変容している。税務署はAIを活用したデータマッチングで不正申告を検出し、企業は電子申告の義務化に対応している。さらに、国際的な税務協調(OECDのBEPS対策)により、移転価格や境外所得の申告要件が強化されている。これらの動向は、法人税申告が単なる税務手続きに留まらず、企業の国際的な税務戦略やリスク管理の重要な要素となっていることを示す。
×
続きを読むには確認が必要です