信用金庫資金調達コストとは、信用金庫が預金者から集めた預金や市場での借入を通じて調達した資金に対して負担する利息・手数料等の総合的な費用である。
概要
信用金庫は地域密着型の金融機関として、主に個人預金と融資を行うことで成り立っている。資金調達コストは、預金者への利息支払いや、必要に応じて他金融機関や市場からの借入金利を含むため、信用金庫の財務健全性を測る重要指標となる。また、信用金庫は銀行と同様に自己資本比率規制(バーゼル合意・FSBガイドライン)や金融庁による監督下にあるため、資金調達コストの管理は資本充実性維持に直結する。近年では預金保険制度の適用範囲拡大や金融商品取引法(第二種金融商品取引業)への参入が進む中で、資金調達手段の多様化も進んでいる。
役割と機能
信用金庫は地域経済を支えるために低利融資を行うという特徴がある。資金調達コストは、その低利融資を実現する財源確保の根幹となる。具体的には、預金者から集めた預金に対して支払う利息(預金金利)と、必要時に行われる社債発行や短期借入(例えばコマーシャルペーパー)の金利が合算される。また、信用金庫はネット銀行や地銀との連携を通じて資金調達のオプションを拡大し、流動性リスク管理に寄与する。さらに、適合性原則・利益相反規制に従い、預金者への利息設定が公正かつ透明であることが求められる。
特徴
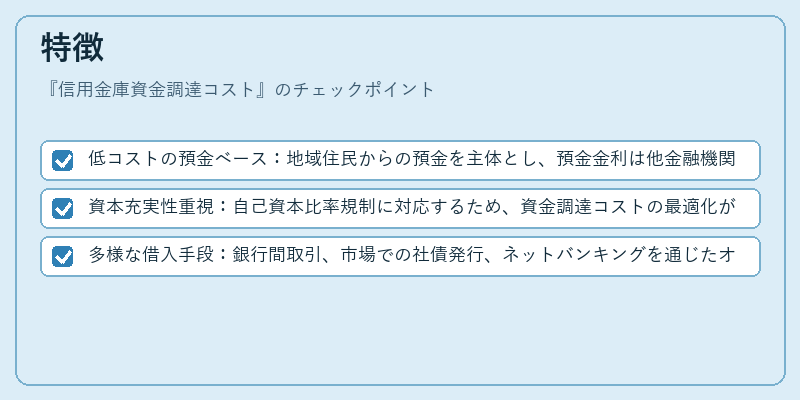
- 低コストの預金ベース:地域住民からの預金を主体とし、預金金利は他金融機関よりも抑えられやすい。
- 資本充実性重視:自己資本比率規制に対応するため、資金調達コストの最適化がリスク管理上不可欠。
- 多様な借入手段:銀行間取引、市場での社債発行、ネットバンキングを通じたオンライン融資など、多角的に資金を確保。
信用金庫はこれらの特徴を活かし、地域経済への貢献と財務安定性の両立を図っている。
現在の位置づけ
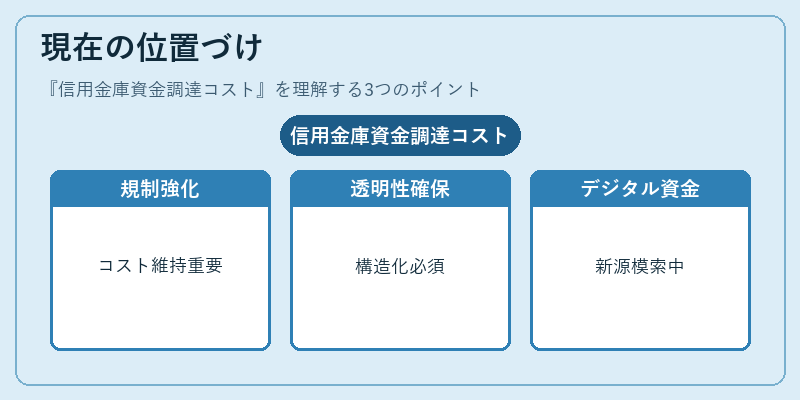
近年、金融庁による預金保険制度の拡充や、バーゼル合意に基づく資本規制強化が進む中で、信用金庫は低コストで安定した資金調達を維持することが重要視されている。さらに、FATCAやSOX法への対応による国際的なコンプライアンス負担が増大しつつあるため、資金調達コストの構造化・透明性が求められる。また、デジタル金融サービス(ネット銀行)との連携により、オンライン預金やクラウドファンディングを活用した新たな資金源も模索されている。これらの動きを踏まえると、信用金庫資金調達コストは地域金融機関としての競争力を左右する中心的要素となっている。
続きを読むには確認が必要です