エウラー-マルオヤム離散化とは、確率過程を数値的に近似するための明示型スキームである。
目次
概要
金融工学では資産価格や金利を連続時間モデル(SDE)で表すことが一般的である。
その連続モデルを実際に計算・シミュレーションするには離散化が不可欠であり、エウラー-マルオヤム離散化は最も基本かつ広く採用されている手法である。20世紀後半に確立されたこのスキームは、従来のオイラー積分を確率微分方程式へ拡張した形で構成される。
役割と機能
- パス生成:株価や金利などの基礎資産の将来軌道を多数生成し、オプション価格やVaRを計算する。
- モンテカルロ法との相性:明示的にステップごとに更新式が書けるため、Monte Carlo シミュレーションで高速に実装できる。
- シンプルな実装:他の高次スキームに比べてコード量が少なく、教育やプロトタイピングに適している。
特徴
- 明示型更新式
[
X_{t+\Delta t}=X_t + a(X_t)\,\Delta t + b(X_t)\,\sqrt{\Delta t}\,Z
]
の形で書けるため、数値計算が直感的。 - 弱収束順序1
小さなステップサイズを取れば期待値の近似精度は一次に増える。 - 安定性の制限
ステップサイズが大きいと発散しやすく、特にスティッキーな金利モデルでは注意が必要。 - 拡張の容易さ
マルチファクターモデルやバリア条件を追加しても構造は変わらず、他手法への橋渡しとして利用される。
現在の位置づけ
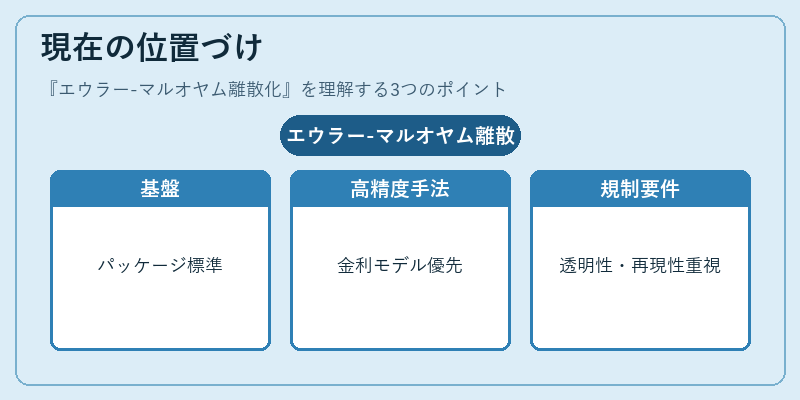
エウラー-マルオヤム離散化は基礎的であるため、実務では「ベースライン」として多くのパッケージに組み込まれている。
一方で精度向上を目的としたミルトン・スキームや高次弱収束手法が登場し、特に長期金利モデルやバリアオプションの価格付けではそれらが優先されることも多い。
規制面ではシミュレーションベースのリスク測定(VaR)において、基礎手法としての透明性と再現性が求められるため、エウラー-マルオヤム離散化は依然として重要な役割を担っている。
×
続きを読むには確認が必要です