行使価格ベータリスク調整とは、オプションの行使価格を決定する際に、基礎資産のベータ(市場全体への感応度)とそれに伴うボラティリティ・リスクを考慮して行われる修正である。
概要
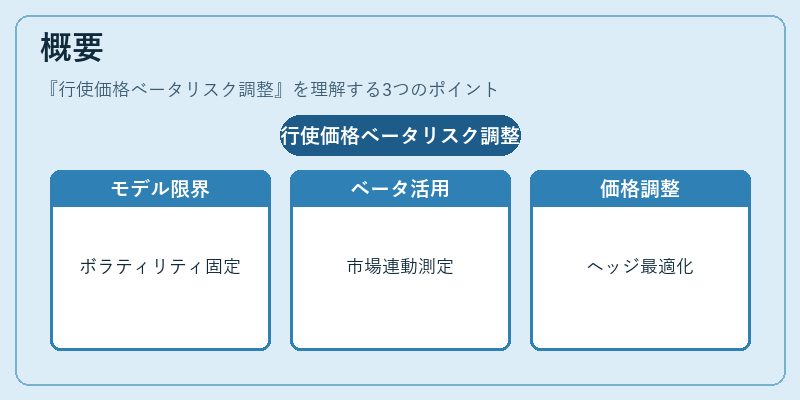
行使価格ベータリスク調整は、デリバティブ取引におけるリスク管理手法の一つとして位置付けられる。従来のブラック‑ショールズモデルでは、基礎資産のボラティリティを一定と仮定するため、市場変動が大きい局面で実際のリスクを過小評価しやすいという欠点があった。この問題に対処するため、ベータ(β)を用いて市場全体との連動性を測り、行使価格を調整する手法が開発された。
ベータは株価指数と個別銘柄の共分散をその指数の分散で割った値として定義されるため、市場リスクに対する感応度を示す指標として広く利用されている。行使価格ベータリスク調整では、ベータが高い資産ほど市場変動に敏感であることから、オプションのプレミアムや行使価格もそれに合わせて上方または下方へ修正することで、ヘッジコストを最適化し、リスク・リターンプロファイルを改善する。
役割と機能
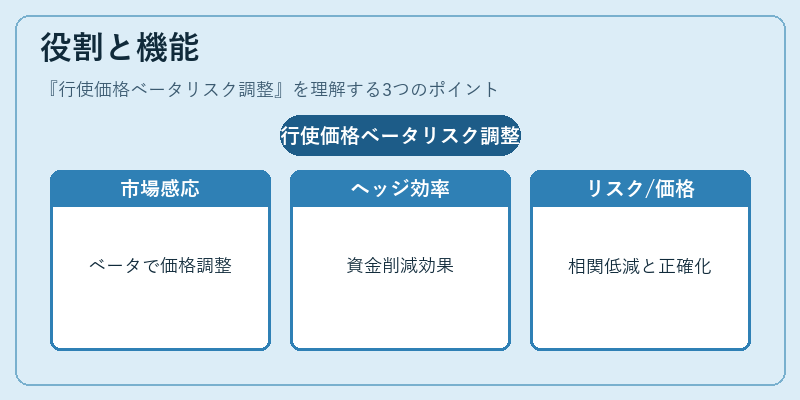
- 市場感応度の反映 – ベータが高い資産に対して行使価格を調整することで、市場全体の動きに対するオプションの価値変動を正確に捉える。
- ヘッジ効率の向上 – 行使価格ベータリスク調整を施したポジションは、ダイナミック・ヘッジ時に必要な資金量が減少し、コスト削減につながる。
- リスク分散ツールとして – ベータを考慮することで、同一市場内での相関性が低いポジションを構築しやすくなる。
- 価格設定の精度向上 – 変動ボラティリティに対して行使価格を適切に修正することで、オプションプレミアムの過大評価・過小評価を抑制できる。
特徴
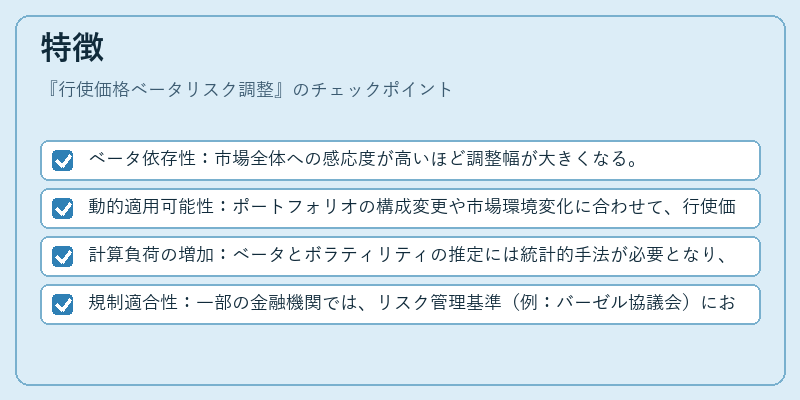
- ベータ依存性:市場全体への感応度が高いほど調整幅が大きくなる。
- 動的適用可能性:ポートフォリオの構成変更や市場環境変化に合わせて、行使価格をリアルタイムで更新できる。
- 計算負荷の増加:ベータとボラティリティの推定には統計的手法が必要となり、システムへの実装コストが上昇する傾向にある。
- 規制適合性:一部の金融機関では、リスク管理基準(例:バーゼル協議会)においてベータ調整を含むモデルの検証が求められることがある。
現在の位置づけ
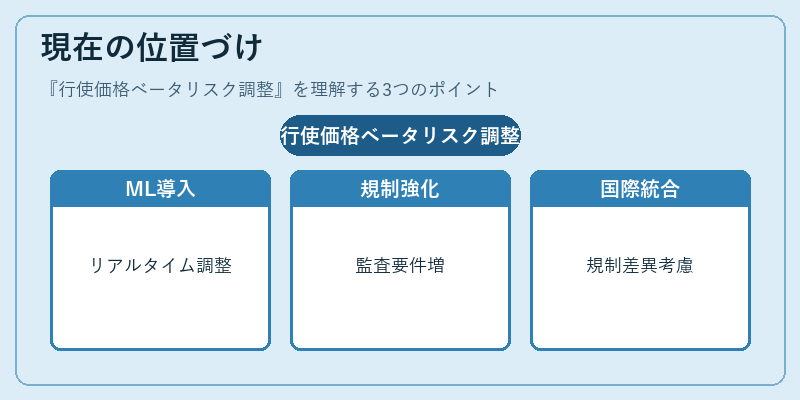
行使価格ベータリスク調整は、特に高ボラティリティ市場やインデックス連動型商品(例:ETFオプション)で重要性を増している。近年では、機械学習によるベータ推定手法の導入が進み、リアルタイムでの行使価格調整が実現可能となってきている。また、規制当局はリスク管理モデルの透明性と妥当性を重視しており、ベータ調整を含むモデルに対する監査要件が強化されつつある。
さらに、デリバティブ市場の国際的統合が進む中で、各国の規制差異を考慮したベータ調整フレームワークの構築が課題となっている。今後は、標準化された計算手順や共通のデータ基盤により、行使価格ベータリスク調整の普及が期待される。
続きを読むには確認が必要です