解約手数料算定対象NISAとは、投資信託やETFを保有する個人が、一定期間後に売却した際に発生する解約手数料の計算基準として適用されるNISA口座である。
概要
日本では、株式・投資信託等の金融商品を購入するときに税制上優遇される非課税枠「NISA(少額投資非課税制度)」が設けられている。NISAは一般NISAとつみたてNISAに分かれ、投資対象や売買頻度に応じて税優遇の形態が異なる。解約手数料算定対象NISAは、特に投資信託・ETF等で発生する「解約手数料」をどのように計算し、非課税枠内で扱うかを明確化した制度上の区分である。これにより、投資家は売却時のコスト構造を把握しやすくなり、金融機関は統一的な手数料設定基準を適用できるようになる。
役割と機能
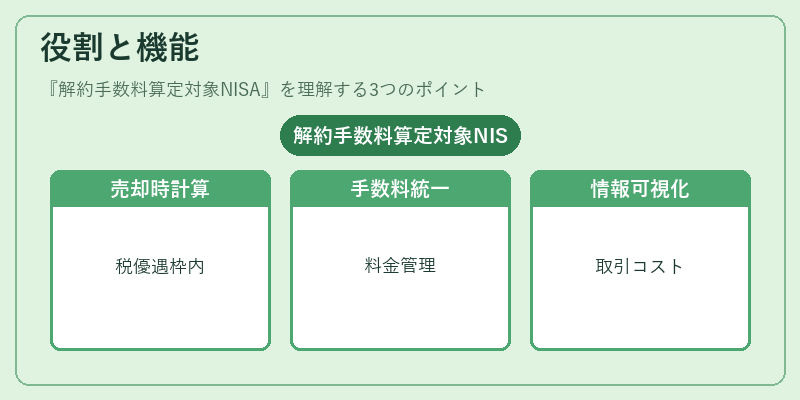
解約手数料算定対象NISAは、主に以下の場面で機能する。
1. 投資信託・ETFの売却時:一定期間(例:3年)保有後に解約するときに発生する手数料を計算し、税優遇枠内で正確な課税対象額を決定する。
2. 金融機関の手数料体系設定:顧客がNISA口座で売買した際に適用される手数料率や最低/上限金額を統一的に管理できる。
3. 投資家への情報提供:非課税枠内での取引コストを可視化し、長期投資戦略と短期売買戦略の選択肢を比較する際の判断材料となる。
特徴
- 対象商品限定:主に投資信託・ETFに限られ、株式やREIT等は別枠で扱われる。
- 保有期間制御:解約手数料が発生するのは一定期間経過後のみで、短期売買では手数料免除対象となる場合が多い。
- 非課税枠内計算:NISA枠内で売却した金額に対しては、解約手数料を差し引いた残りの金額が非課税対象となる。
- 統一基準:金融機関間で手数料率や計算方法のばらつきを抑え、投資家保護と市場透明性を高める。
これらの特徴により、解約手数料算定対象NISAは単なる税優遇枠ではなく、投資コスト管理の重要なフレームワークとして機能している。
現在の位置づけ
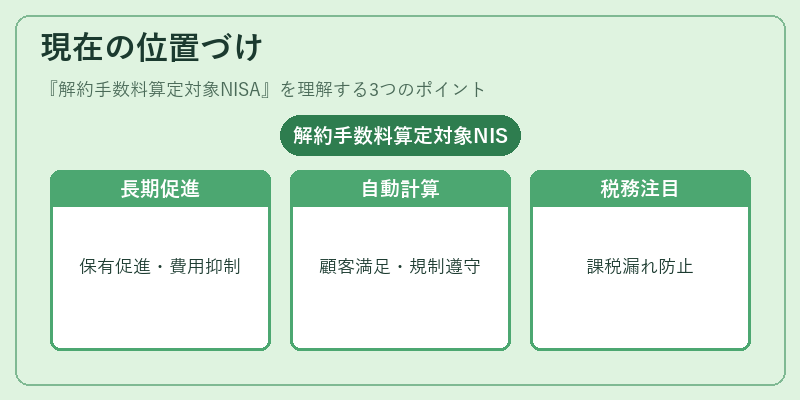
近年、個人投資家の増加とともにNISA制度全体が注目されており、その中で解約手数料算定対象NISAは「長期保有を促進しつつコストを抑える」政策的意義を持つ。金融機関は、投資家の取引履歴に基づき自動的に適用される手数料計算ロジックを導入し、顧客満足度向上と規制遵守を両立している。また、NISA枠内での売却が増えることで、税務署側も課税漏れ防止策として注目しており、将来的には更なる制度改定や手数料の透明化が期待される。
続きを読むには確認が必要です