インザマネーオプションの価格分布とは、行使価格を上回る(コール)または下回る(プット)の状態にあるオプションが満期時に取得できる価値の統計的分布である。
目次
概要
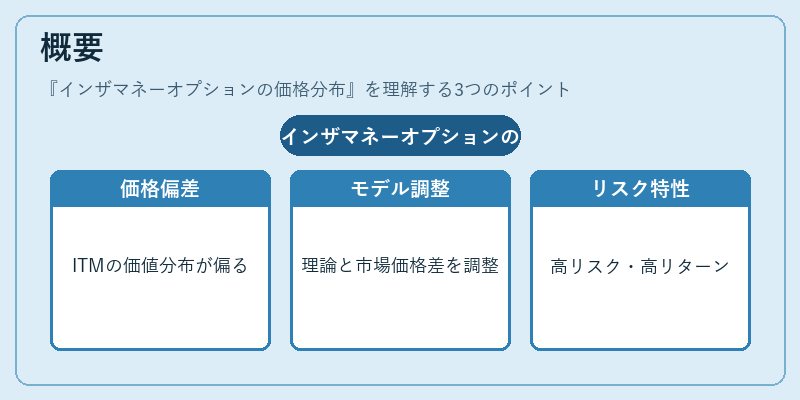
金融市場では、オプション取引のリスク評価やヘッジ戦略設計において、満期時点で実際に得られる利益の可能性を定量化する必要がある。インザマネー(ITM)オプションは、行使価格と現物価格との差額が正となるため、価値分布が大きく偏りやすい。この偏りを理解しモデルに反映させることで、ブラック=ショールズ等の理論価格と実市場価格との乖離を調整できる。さらに、ITMオプションは保有者に対して高いリスク・リターン特性を持ち、ポートフォリオ全体のダイナミクスに影響するため、金融工学上重要な概念と位置付けられる。
役割と機能
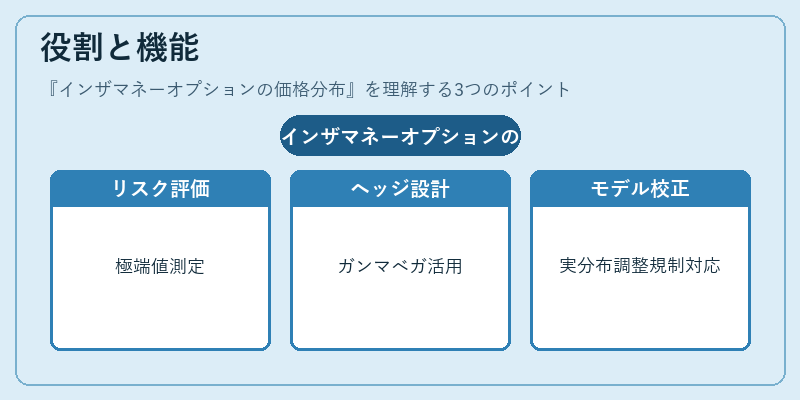
- リスク管理:ITM分布は損失極端値(Tail risk)を評価し、VaRやCVaR計算の入力となる。
- ヘッジ設計:オプションのガンマ・ベガ感応度を基に、適切なストラテジー(スプレッド、バタフライ等)の構築が可能になる。
- 価格モデルの校正:実際のITM分布と理論分布を比較し、ボラティリティサーフェスや金利スワップ曲線のパラメータを調整する。
- 規制対応:金融機関はITMポジションの価値を正確に算定し、資本要件(Basel III等)を満たす必要がある。
特徴
| 要素 | 説明 |
|---|---|
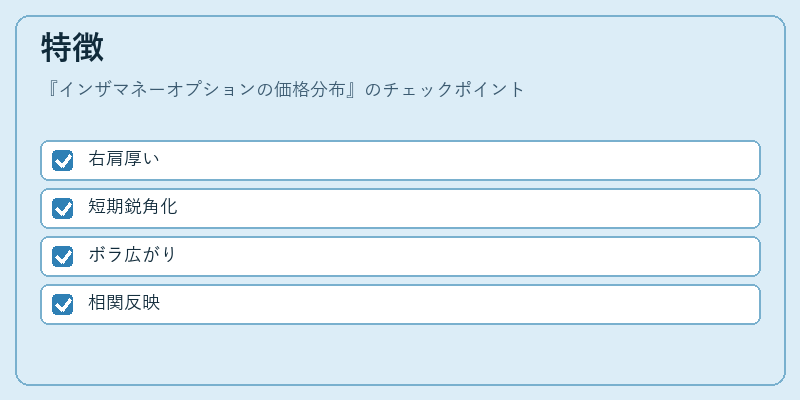
| 偏り | ITMオプションは利益が確実に発生するため、分布の右肩が厚くなる。 |
| 時間依存性 | 満期までの残存期間が短いほど、ITM分布は鋭角化し、行使価格近辺で急激に変動する。 |
| ボラティリティ影響 | ボラティリティが高まると、ITMオプションの価値分布は広がり、深いITMでも利益確率が上昇。 |
| 相関性 | 基礎資産との価格連動により、ITM分布は市場全体のマクロ環境を反映しやすい。 |
現在の位置づけ
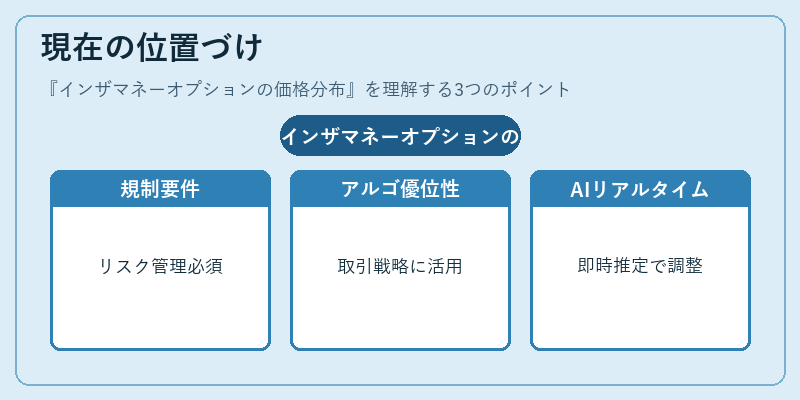
近年、デリバティブ取引量の増加と規制強化に伴い、インザマネーオプションの価格分布は金融機関のリスク管理フレームワークで不可欠な要素となっている。市場監督機関は、ITMポジションの価値を正確に算定し、資本充実度を評価するための指標として採用しており、同時にヘッジファンドやアセットマネジャーは、分布特性を利用したアルゴリズム取引で優位性を維持している。さらに、AI・機械学習技術の進展により、ITMオプション価格分布のリアルタイム推定が可能となり、ダイナミックなポジション管理が実現されている。
×
続きを読むには確認が必要です