金利スプレッドとは、ある証券の金利(または利回り)と別の基準証券の金利との差額を指す。主に信用リスクや期間差を反映した指標として機能する。
目次
概要
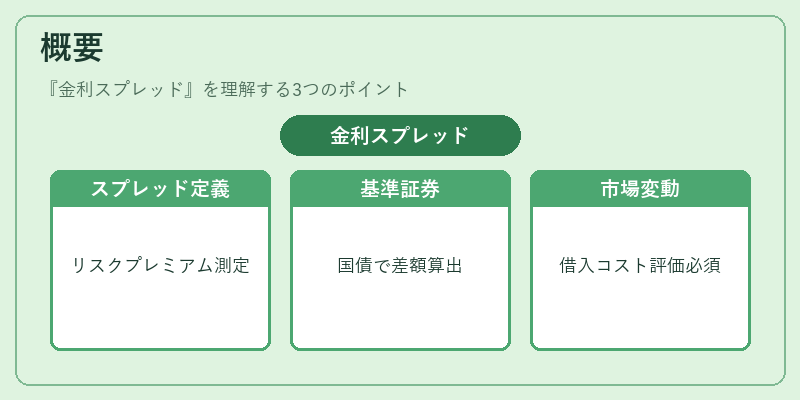
金利スプレッドは、投資家が同一期間内で異なるクレジット品質の債券を比較する際に用いられる。一般的には国債などリスクフリーとされる証券を基準にし、その差額を「信用スプレッド」と呼ぶことで、投資対象の相対的なリスクプレミアムを定量化できる。スプレッドは市場環境や金利政策の変動に応じて拡大・縮小し、金融機関や企業が借入コストを評価する上で不可欠となっている。
役割と機能
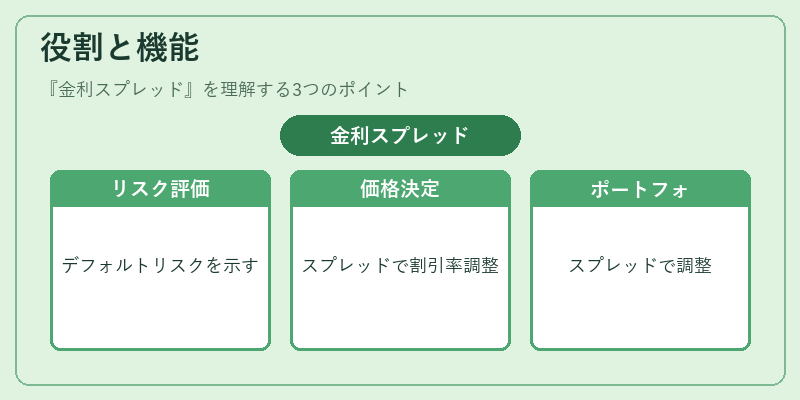
- リスク評価:信用スプレッドは発行体のデフォルトリスクを金利差として表す。拡大は信用不安、縮小は信頼回復を示唆する。
- 価格決定:債券価格はディスカウント率にスプレッドが加味されるため、同一期間内での相対的価値判断に直結する。
- ポートフォリオ構築:投資家はスプレッドを利用してリスク・リターンプロファイルを調整し、ヘッジやアービトラージ戦略を設計できる。
- 政策指標:中央銀行は金利スプレッドの動きを金融政策の効果測定に活用する。例えば、短期国債と長期国債のスプレッドが拡大すれば市場のインフレ期待やリスクオフ姿勢を示唆する。
特徴
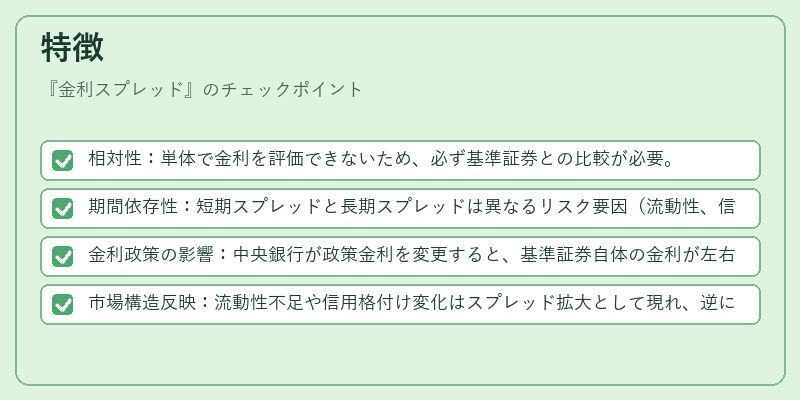
- 相対性:単体で金利を評価できないため、必ず基準証券との比較が必要。
- 期間依存性:短期スプレッドと長期スプレッドは異なるリスク要因(流動性、信用・市場変動)に敏感になる。
- 金利政策の影響:中央銀行が政策金利を変更すると、基準証券自体の金利が左右されるため、スプレッドも同時に調整される。
- 市場構造反映:流動性不足や信用格付け変化はスプレッド拡大として現れ、逆に市場安定化とともに縮小する。
現在の位置づけ
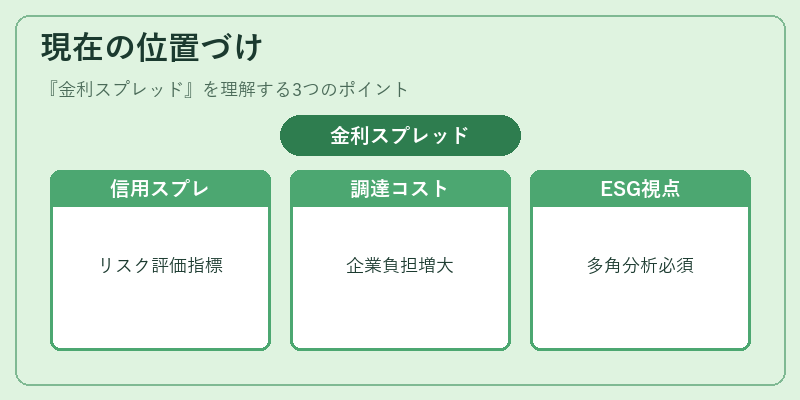
近年の低金利環境下では、投資家がリスクプレミアムを求めるため信用スプレッドが重要な指標となっている。金融危機後は格付機関の評価基準が厳格化され、スプレッドの変動幅が縮小傾向にある一方で、企業の資金調達コストを示す重要性は増している。また、ESG投資や環境リスクの考慮が広まる中、非金融要因が信用評価へ影響を与えるケースが増加し、スプレッド分析に多角的視点が求められている。国際的には金利スプレッドは市場統合と規制調整の観点からも注目されており、金融機関間での情報共有やリスク管理フレームワークの一部として組み込まれることが多い。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事