投資取引調整とは、企業が保有する投資に関わる会計上の調整項目であり、投資活動から生じるキャッシュフローと財務諸表への影響を適切に反映させるために行われる処理である。
目次
概要
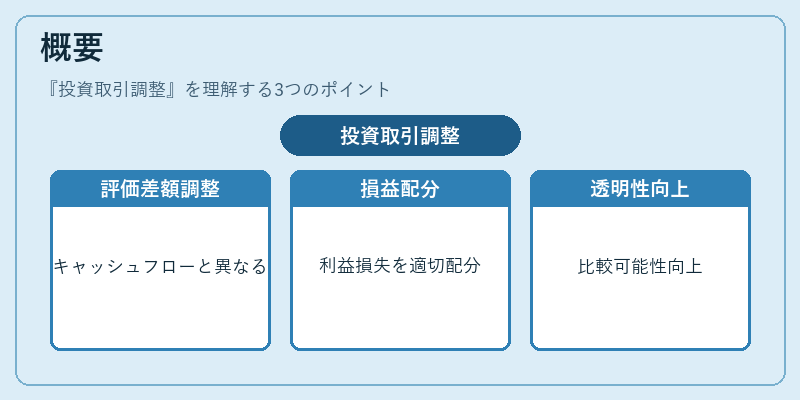
投資取引調整は、主に連結会計やIFRS・US GAAPの規定に基づき、投資活動と財務報告の整合性を確保する目的で設けられた概念である。企業が他社株式や債券等を取得または売却した際に、実際のキャッシュフローとは別に発生する評価差額や損益計上のタイミングを調整し、財務諸表の比較可能性と透明性を高める。
この調整は、投資取引が企業全体の経営成績に与える影響を過大または過小評価しないようにするため、投資活動から生じた利益・損失や評価差額を適切な期間に配分する役割を果たす。
役割と機能
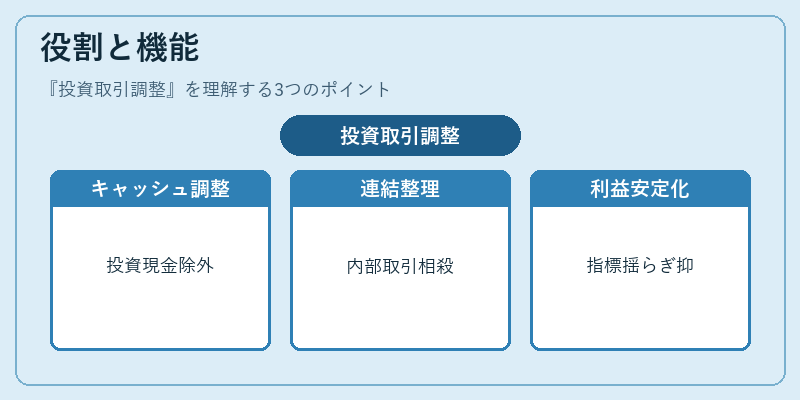
- キャッシュフロー計算書の調整:投資活動による現金収支は「投資キャッシュフロー」として記載されるが、評価差額や減損損失等は営業・財務キャッシュフローに反映させないため、投資取引調整で除外する。
- 連結会計の整理:親会社と子会社間の株式投資による相殺処理を行い、内部取引が外部に影響しないように調整項目として記載する。
- 損益計算書への反映:投資評価差額や減損損失は「その他の利益(損)」として区分されるため、投資取引調整で正確な期間配分を行うことで、営業利益との一貫性が保たれる。
- 財務比率への影響抑制:投資評価差額が大きく変動すると、ROICやWACC等の指標に不自然な揺らぎが生じるため、調整で安定化を図る。
特徴
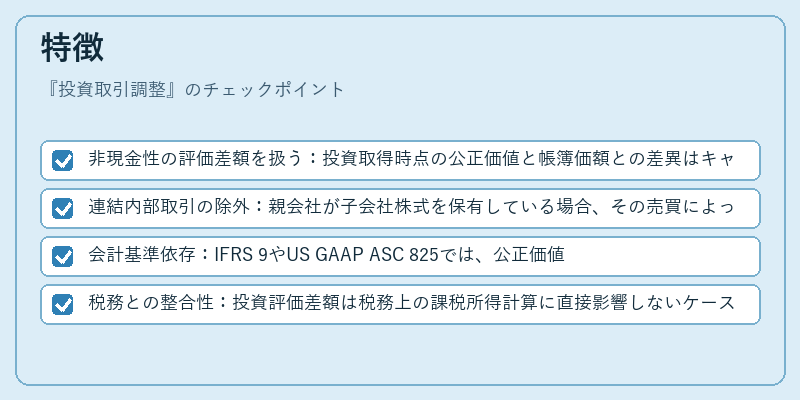
- 非現金性の評価差額を扱う:投資取得時点の公正価値と帳簿価額との差異はキャッシュフローに影響しないが、損益計算書には反映されるため、調整で区分化する。
- 連結内部取引の除外:親会社が子会社株式を保有している場合、その売買によって発生した利益は実質的に内部取引であるため、投資取引調整で相殺し、外部投資家への情報提供を正確化する。
- 会計基準依存:IFRS 9やUS GAAP ASC 825では、公正価値測定の頻度や減損認識ルールが異なるため、調整方法も基準ごとに微妙に差異がある。
- 税務との整合性:投資評価差額は税務上の課税所得計算に直接影響しないケースが多く、財務報告と税務申告を分離する際に調整が必須となる。
現在の位置づけ
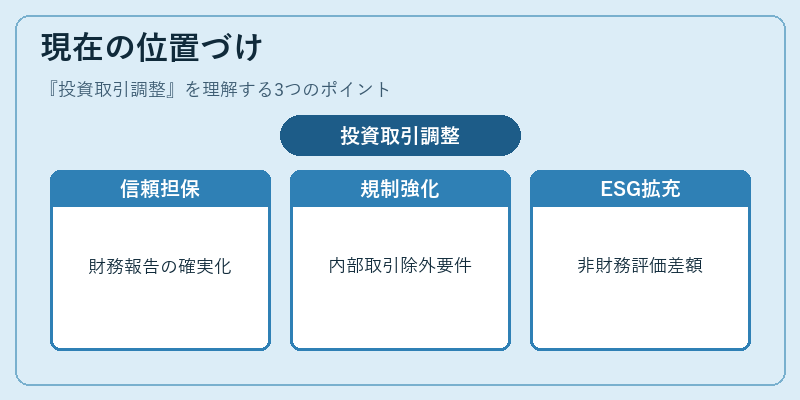
近年、金融市場の変動性や投資商品構造の複雑化に伴い、投資取引調整は企業財務報告の信頼性を担保する重要な手続きとして位置付けられている。特にIFRS 9導入以降、公正価値測定と減損認識の頻度が増加し、評価差額の変動が大きくなるため、調整処理は投資リスク管理やコーポレートガバナンスの一環として注目されている。
規制当局も、連結財務諸表における内部取引の除外を厳格化しており、企業は投資取引調整を適切に実施しないと監査リスクや情報開示義務違反となる可能性がある。
また、ESG(環境・社会・ガバナンス)報告の拡充により、投資先企業の非財務パフォーマンスを評価差額として取り扱うケースも増加しており、投資取引調整は単なる会計処理から総合的な情報開示手段へと進化しつつある。
×
続きを読むには確認が必要です