自己資本比率の業界平均とは、特定の産業に属する企業群が保有する自己資本と総資本との割合を統計的に算出した値である。
概要
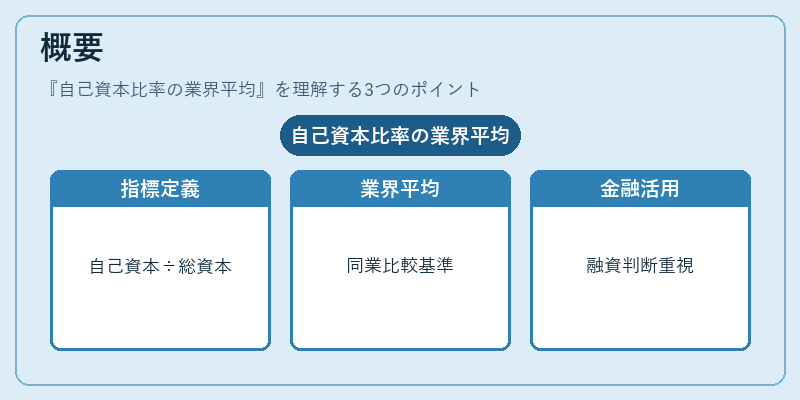
自己資本比率は、企業の財務構造を示す重要指標として、貸借対照表上の株主資本(自己資本)を総資本(自己資本+負債)で割ったものにより算出される。業界平均は、同一産業内の多数企業から集めた個別比率を統計的手法でまとめ、代表的な数値として提示される。
この指標が生まれた背景には、資本構成の安定性と信用力を比較しやすくする必要性がある。金融機関は融資判断において自己資本比率を重視し、投資家は企業の財務健全度を評価する際に業界平均との比較を行う。したがって、業界平均は「同業他社と自社の相対位置」を把握するための基準値として機能している。
役割と機能
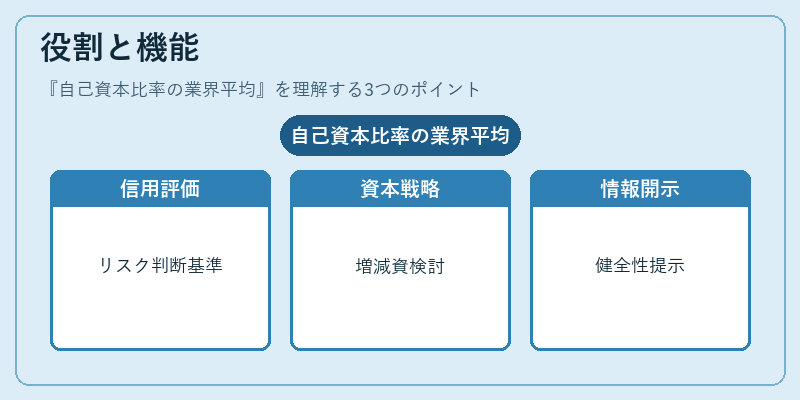
自己資本比率の業界平均は、以下のような場面で活用される。
1. 信用評価:銀行や債券投資家が貸付・投資判断を行う際に、業界平均より低い企業はリスクプレミアムを上乗せするケースが多い。
2. 経営戦略の指針:自社の自己資本比率が業界平均から大きく乖離している場合、資金調達構造の見直しや資本政策(増資・減資)を検討する材料となる。
3. 投資家向け情報開示:年次報告書等で「業界平均」と比較した自己資本比率を提示することで、株主に対して財務健全性の透明性を高める。
4. 規制遵守:金融庁や証券取引所が定める最低限度額と業界平均を参照し、企業が適正な資本水準にあるか監視する。
特徴
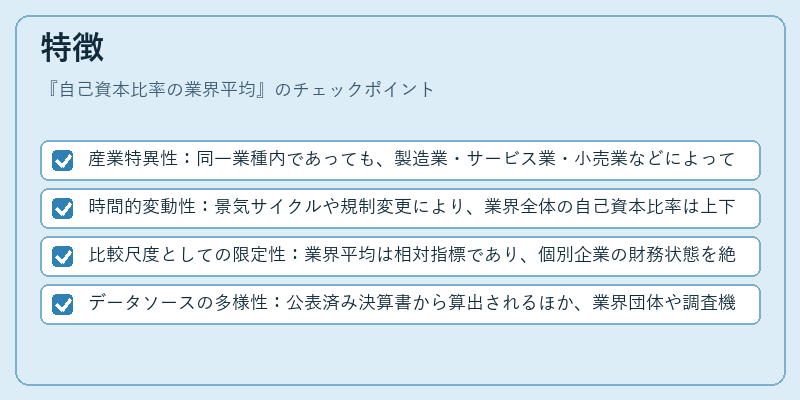
- 産業特異性:同一業種内であっても、製造業・サービス業・小売業などによって必要な固定資産や負債構成が大きく異なるため、業界平均は業種ごとに設定される。
- 時間的変動性:景気サイクルや規制変更により、業界全体の自己資本比率は上下する。したがって、最新データを参照することが重要である。
- 比較尺度としての限定性:業界平均は相対指標であり、個別企業の財務状態を絶対的に評価するものではない。自己資本比率が高くても、キャッシュフローや収益性が低い場合もある。
- データソースの多様性:公表済み決算書から算出されるほか、業界団体や調査機関が独自に集計した数値も存在する。そのため、基準となるデータセットを明示する必要がある。
現在の位置づけ
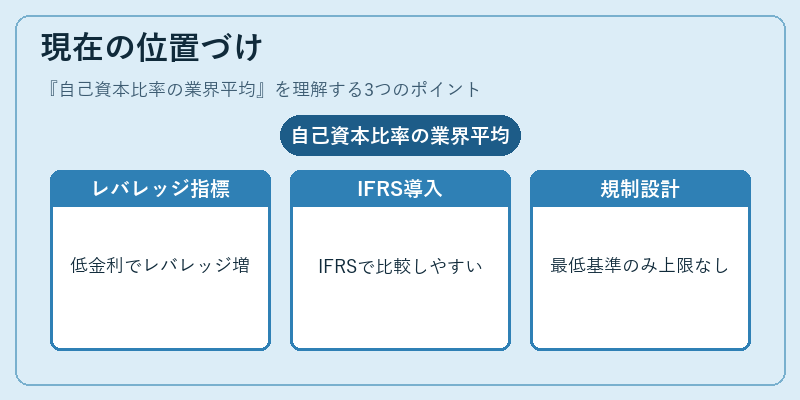
近年、企業価値評価の多様化とともに自己資本比率は「財務健全性」だけでなく、「レバレッジリスク」の指標としても注目されている。特に、低金利環境下では負債コストが抑えられ、企業は高いレバレッジを取るケースが増加したため、自己資本比率の業界平均は投資判断におけるリスク指標として再評価されている。
また、国際財務報告基準(IFRS)や統一会計基準の導入により、企業間で比較しやすいデータが整備された結果、業界平均は投資家・アナリストの意思決定プロセスに不可欠な指標となっている。
規制面では、金融庁が「自己資本比率最低基準」を設定しつつも、その上限を設けないことで市場主体が自律的にレバレッジ調整できるようになった。結果として、業界平均は企業の資本政策を見直す際の内部指標として機能すると同時に、外部からの信用評価基準にも影響を与えている。
続きを読むには確認が必要です