自己資本比率の資本調整率とは、企業が保有する自己資本を特定の調整項目(退職給付引当金・繰延税金負債・非流動性資産等)で補正した後に算出される比率である。
概要
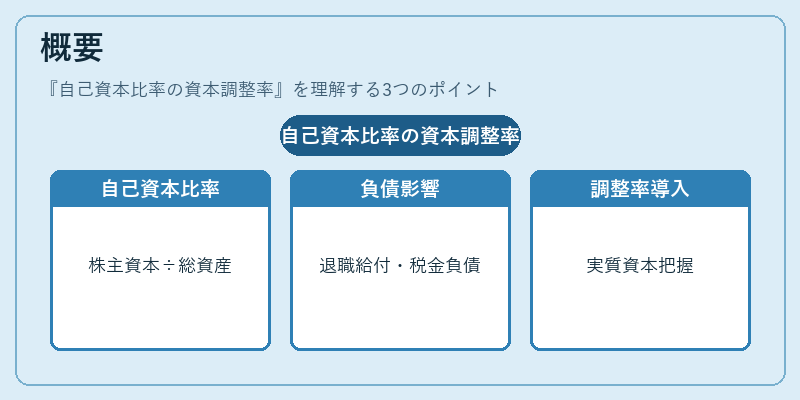
自己資本比率は、株主資本を総資産で割った指標として企業の財務健全度を示す代表的な項目である。しかし、実際の経営環境では退職給付引当金や繰延税金負債といった将来発生する可能性の高い負債、または非流動性資産に係る評価損が企業の自己資本を過大評価・過小評価させることがある。これらの影響を考慮し、実際に利用可能な資本水準をより正確に把握するために、自己資本比率に対して調整項目を加味した「資本調整率」が導入された。
役割と機能
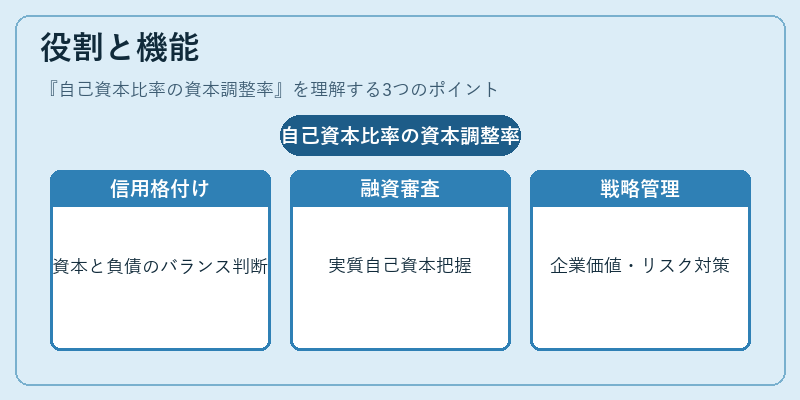
資本調整率は、企業の実質的な財務体力を測る際に用いられ、以下のような場面で重要性を発揮する。
1. 信用格付け:格付会社が企業の返済能力を評価する際、資本調整率を基にリスク重み付き負債とのバランスを判断し、格付レベルを決定する。
2. 融資審査:金融機関は貸出金額や担保条件を設定するために、実質的な自己資本水準を把握し、リスク管理の一環として資本調整率を参照する。
3. M&A評価:買収候補企業の財務健全度を比較検討する際、調整後の比率が示す真の自己資本水準は、合併・買収条件設定に不可欠となる。
4. 内部統制:経営層は資本調整率を用いて、将来発生しうる負債や評価損への備えを検討し、財務戦略の策定に活かす。
特徴
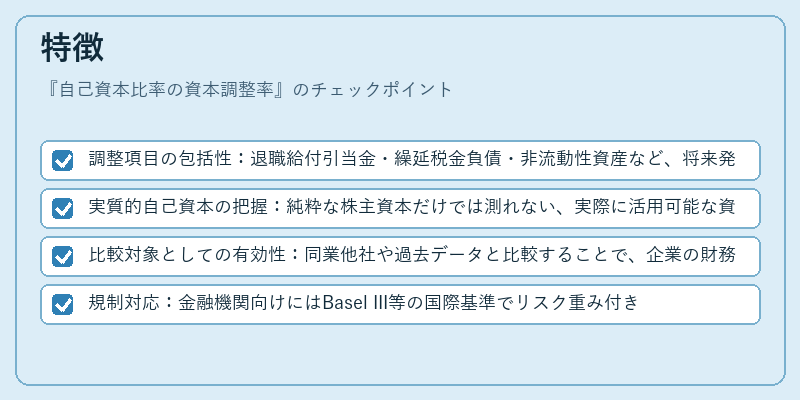
- 調整項目の包括性:退職給付引当金・繰延税金負債・非流動性資産など、将来発生リスクや評価変動を伴う項目を考慮する点が特徴である。
- 実質的自己資本の把握:純粋な株主資本だけでは測れない、実際に活用可能な資本水準を示すため、リスク評価の精度向上につながる。
- 比較対象としての有効性:同業他社や過去データと比較することで、企業の財務構造変化や経営戦略の影響を定量的に把握できる。
- 規制対応:金融機関向けにはBasel III等の国際基準でリスク重み付き資産との比率が求められるため、調整後の自己資本比率は規制遵守の指標となる。
現在の位置づけ
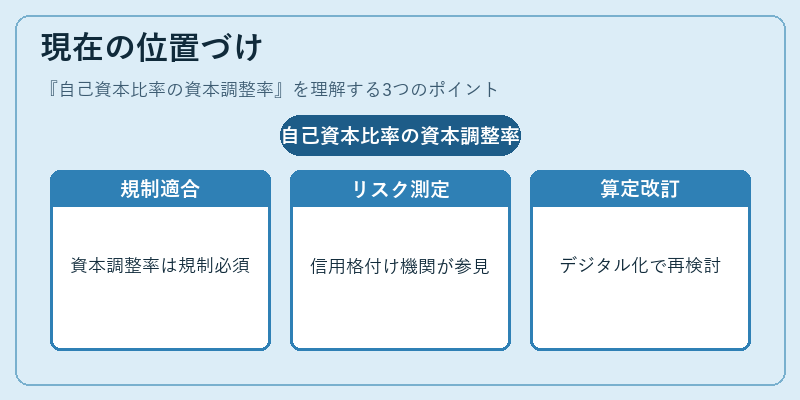
近年の会計基準(IFRS 9等)の導入により、将来発生する損失や評価変動を前倒しで認識する傾向が強まっている。この背景から、資本調整率は単なる補正指標ではなく、企業のリスク管理・規制遵守に不可欠な要素として位置づけられている。金融機関は Basel III の「自己資本比率(CAR)」や「資本調整率」を統合的に評価し、資本充足度を確保するための基準として採用している。また、非金融企業でも信用格付け機関がリスク重み付き負債とのバランスを検証する際にこの指標を参照するケースが増加しており、投資家やアナリストにとって重要な情報源となっている。将来的には、国際会計基準のさらなる統一化やデジタル化による財務データ分析の進展とともに、資本調整率の算定方法自体が見直される可能性もある。
続きを読むには確認が必要です