FIRE退職金活用とは、退職所得を金融独立・早期退職のために計画的に運用することを指す。
目次
概要
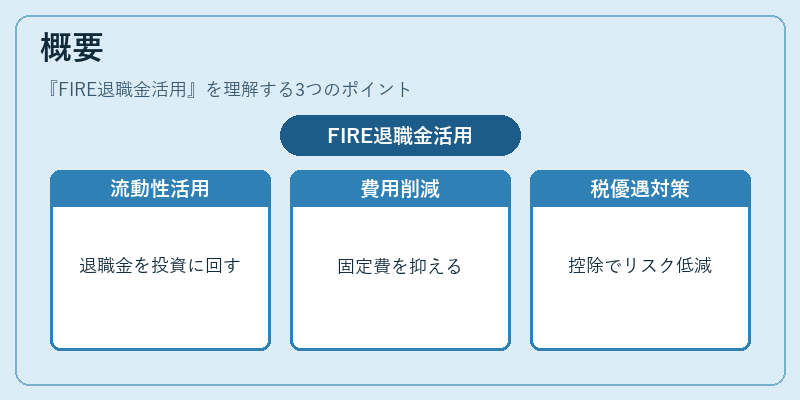
日本では年金だけでなく、企業から支給される退職金が重要な資産源となっている。FIRE(Financial Independence Retire Early)という概念は、可処分所得の最大化と投資収益率の向上を目指すため、退職金を単なる受取ではなく「流動性比率」や「固定費削減」に組み込む手法として発展した。特に住宅ローン控除や繰上げ返済との併用が推奨される背景には、税制優遇と資産の分散リスク低減がある。
役割と機能
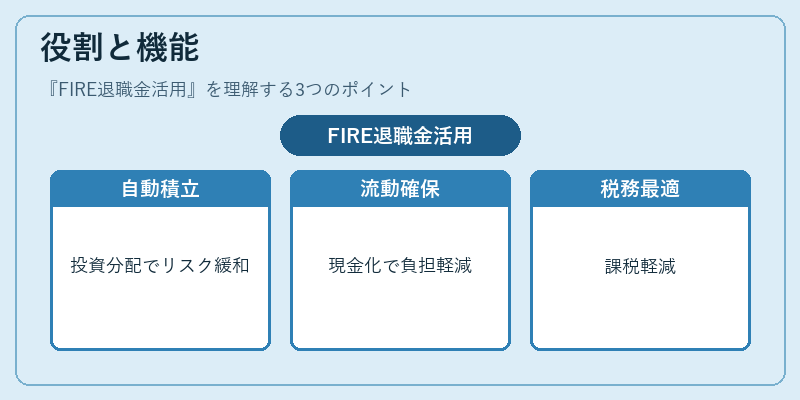
退職金をFIRE戦略に組み込むことで、以下のような機能が実現する。
- 自動積立:退職金受取時に一定額を投資信託や株式へ分配し、時間的リスクを緩和。
- 流動性確保:生活費や教育費のために一部を現金化し、カードローン・リボ払いの利息負担を軽減。
- 税務最適化:退職所得控除後の残額を分散投資へ回すことで、将来の課税ベースを低減。
- ライフプラン統合:PayPayや家計簿アプリで可視化し、固定費と変動費のバランスを調整。
特徴
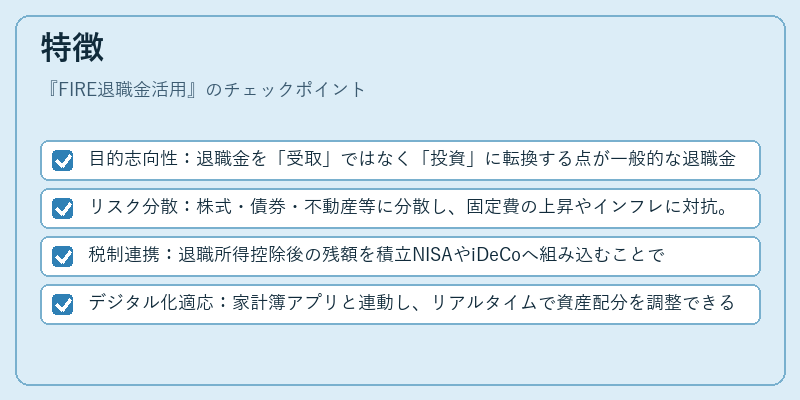
- 目的志向性:退職金を「受取」ではなく「投資」に転換する点が一般的な退職金活用とは異なる。
- リスク分散:株式・債券・不動産等に分散し、固定費の上昇やインフレに対抗。
- 税制連携:退職所得控除後の残額を積立NISAやiDeCoへ組み込むことで、二重課税を回避。
- デジタル化適応:家計簿アプリと連動し、リアルタイムで資産配分を調整できる点が特徴。
現在の位置づけ
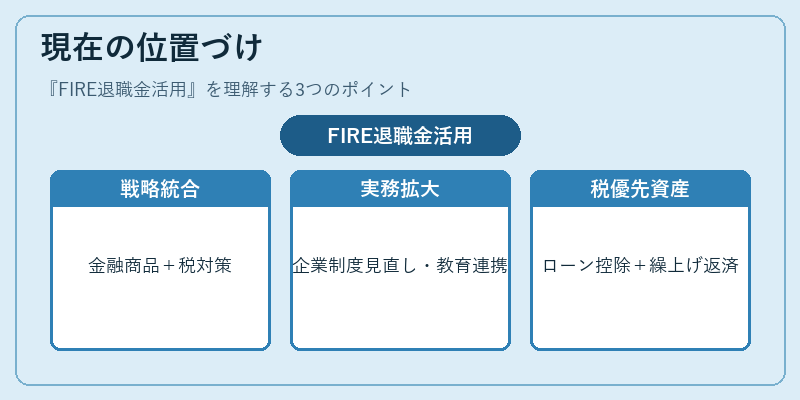
低金利環境下では退職金単独での運用は十分なリターンを得にくく、FIRE退職金活用は「金融商品選択」や「税制対策」を組み合わせた総合戦略として注目されている。近年は、企業が提供する退職金制度の見直しや、個人向け投資教育プラットフォームとの提携により、実務的な導入事例が増加している。また、住宅ローン控除と併用した繰上げ返済戦略は、税負担を最小化しつつ資産形成を加速させるための重要手段として位置づけられている。
×
続きを読むには確認が必要です