金融政策金利インフレギャップ調整メカニズムとは、中央銀行が物価安定目標と実際のインフレーション率との差を測り、その差に応じて政策金利を変更することでマクロ経済の過熱や冷え込みを抑制しようとする手法である。
概要
金融政策金利インフレギャップ調整メカニズムは、物価目標主導型(inflation‑targeting)枠組みの中核を成す。1970年代末から2000年代初頭にかけて、先進国中央銀行が実質GDPとインフレ率の乖離を定量化し、政策金利に反映させる試みを行った。このプロセスは「インフレギャップ」と呼ばれる指標を用い、経済活動が過熱しているか低迷しているかを判断するための基準となった。1970年代のオイルショック後の高インフレーションと1980年代初頭のデフレーション懸念は、このメカニズムの必要性を示した。近年では、金融政策が低金利環境で長期化する中、インフレギャップ調整は「前方指向的」な手法として位置づけられ、将来予測と市場期待に影響を与える重要な要素となっている。
役割と機能
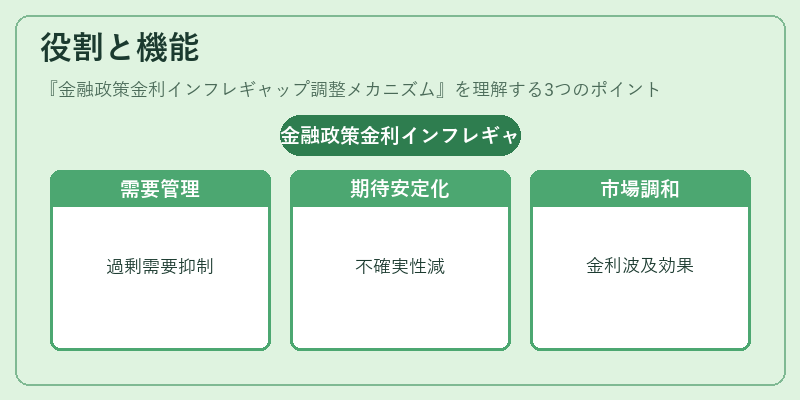
金融政策金利インフレギャップ調整メカニズムは、以下のような機能を担う。
1. 需要管理:実際の物価上昇率が目標値より高い場合、政策金利を引き上げて貸出コストを増大させることで過剰需要を抑制する。逆にインフレギャップがマイナスの場合は金利を低下させ、投資・消費を刺激し経済成長を支える。
2. 期待安定化:政策金利の変動をインフレギャップに連結することで、市場参加者に対して中央銀行の目標と手段が明確になり、価格形成過程での不確実性を減少させる。
3. 金融市場との調和:金利変更は国債・社債などの長期金利構造へ波及し、資産価格や信用スプレッドに影響を与える。インフレギャップが大きい状況では金利引上げが国債利回りを押し上げ、逆に低下させることで市場のバランスを取る。
実務上は、中央銀行は定期的に経済指標(GDP成長率、失業率、物価指数)を分析し、インフレギャップを算出。その結果を基に政策金利決定会合で議論され、必要に応じて調整が行われる。インフレギャップは単一の指標ではなく、実質GDPと潜在成長率や物価指数の組み合わせから導かれるため、経済全体を俯瞰する手段として機能する。
特徴
- 定量的基準:インフレギャップは数値化された指標であるため、政策決定に客観性が付与される。
- 前方指向性:金利変更は将来の物価期待を反映し、短期的な市場変動よりも長期的なインフレ目標への調整を重視する。
- 多様な金融商品への波及効果:政策金利が変更されると、国債・社債の利回りやスプレッドに連動し、デュレーション・コンベクシティなどのリスク指標にも影響を与える。
- 規制枠組みとの統合:インフレギャップ調整は金融政策決定プロセスと財政政策(政府支出や税制)の連携を促進し、マクロ経済の安定化に寄与する。
これらの特徴により、単なる金利変更ではなく「インフレ目標とのギャップ」を測ることで、政策の透明性と予測可能性が高まる点が他の金融手段(量的緩和やファンドレート操作)との差別化要因となっている。
現在の位置づけ
近年の低金利・長期ゼロ金利環境では、インフレギャップ調整メカニズムは「常態化」した政策手段として機能している。中央銀行は物価目標を掲げつつ、実際のインフレーションと潜在成長率との差を継続的に監視し、金利決定に反映させている。特にCOVID‑19パンデミック後の景気回復期には、インフレギャップが拡大した時点で金利引上げが検討されるケースが増え、金融市場はその動きを注視している。
規制当局はこのメカニズムを「物価安定性の指標」として評価し、金融政策の透明性向上と市場期待管理に貢献すると見なす。さらに、デジタル通貨やフィンテックの発展に伴い、インフレギャップ情報のリアルタイム化が進むことで、金利調整の迅速化が期待されている。今後は金融市場全体(国債・社債・為替)との連動性をより精緻に測定し、政策金利変更が資産価格や信用スプレッドへ与える影響を定量的に把握する研究が進展する見込みである。
続きを読むには確認が必要です
関連記事