国債残存期間調整基準とは、国債の残存期間を一定の計算方法で定め、金利評価やデュレーション測定に用いる指標である。
目次
概要
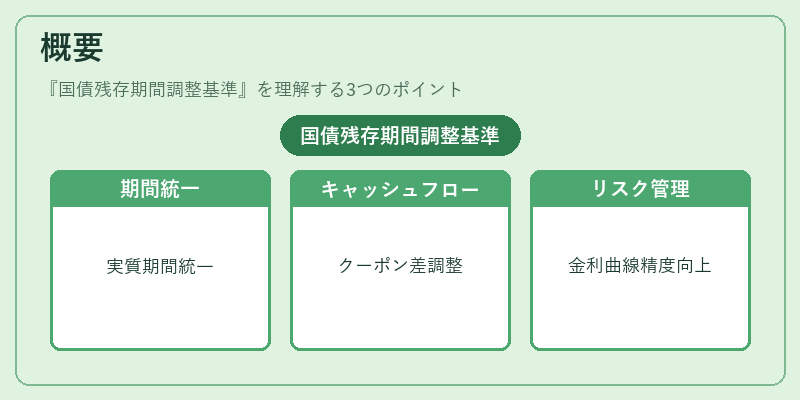
国債残存期間調整基準は、国債の発行時点から償還までの実質的な期間を統一して計算するために設けられた。従来の単純満期では、利付頻度やクーポン額の違いが評価に影響を与えることが課題とされていた。調整基準は、各国債のキャッシュフロー構造を考慮し、比較可能な期間指標を提供することで、金利曲線の構築やリスク管理の精度向上を図る。
役割と機能
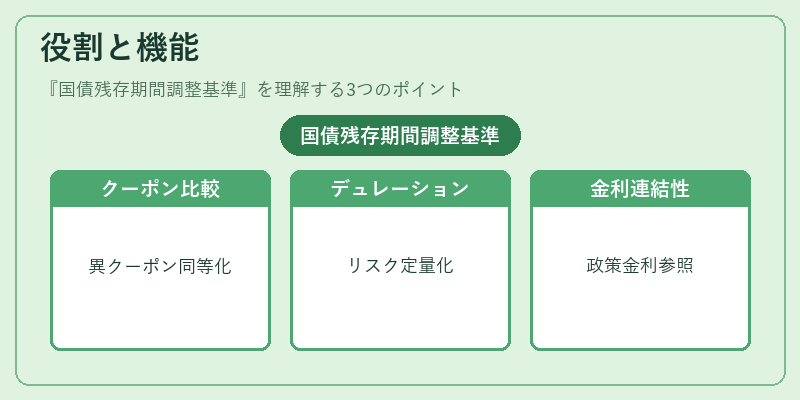
金融機関・投資家は国債残存期間調整基準により、異なるクーポン構造を持つ国債同士を直接比較できる。特にデュレーション計算では、この基準が用いられ、金利変動リスクの定量化やポートフォリオ最適化に活用される。また、中央銀行は政策金利決定時に国債残存期間調整指標を参照し、市場金利と政策金利の連結性を把握する。
特徴
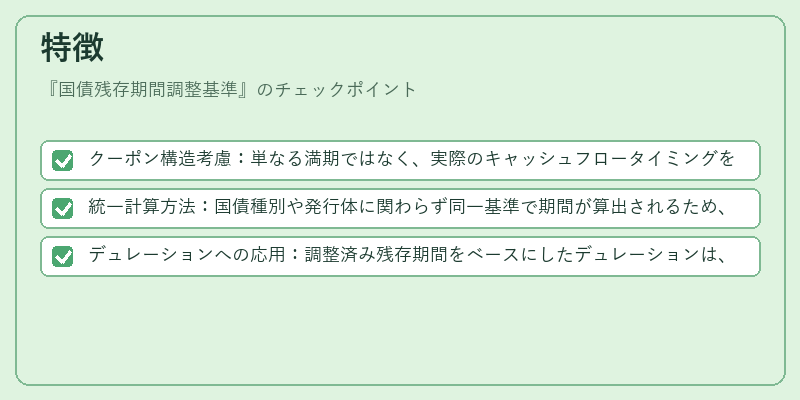
- クーポン構造考慮:単なる満期ではなく、実際のキャッシュフロータイミングを反映。
- 統一計算方法:国債種別や発行体に関わらず同一基準で期間が算出されるため、比較性が高い。
- デュレーションへの応用:調整済み残存期間をベースにしたデュレーションは、金利変動時の価格感応度をより正確に示す。
現在の位置づけ
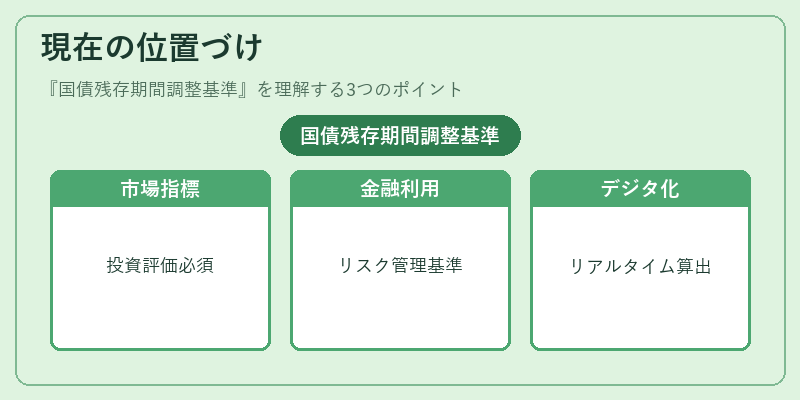
国債残存期間調整基準は、日本の公的債券市場において不可欠な指標である。金融機関や投資信託がリスク管理・パフォーマンス評価を行う際、必ず参照されるほか、中央銀行の金利政策決定プロセスでも重要視されている。近年はデジタル化に伴い、リアルタイムで調整期間を算出できるシステムが導入され、業務効率と透明性の向上が進められている。
×
続きを読むには確認が必要です