公的年金受取人特例要件とは、所得税法上、一定の公的年金を受け取る者が、年金所得の課税対象を限定するために設けられた要件である。
概要
公的年金受取人特例要件は、国民年金・厚生年金・共済年金などの公的年金を受給する人が、所得税の計算上、年金所得を「分離課税」ではなく「総合課税」または「非課税」と扱えるようにする制度である。
この要件は、年金受給者が長期にわたり安定した収入を得る一方で、所得税の負担を軽減し、生活の安定を図るために導入された。特例要件を満たすことで、年金所得に対する税率が低減されるか、あるいは課税対象から除外されるケースがある。
役割と機能
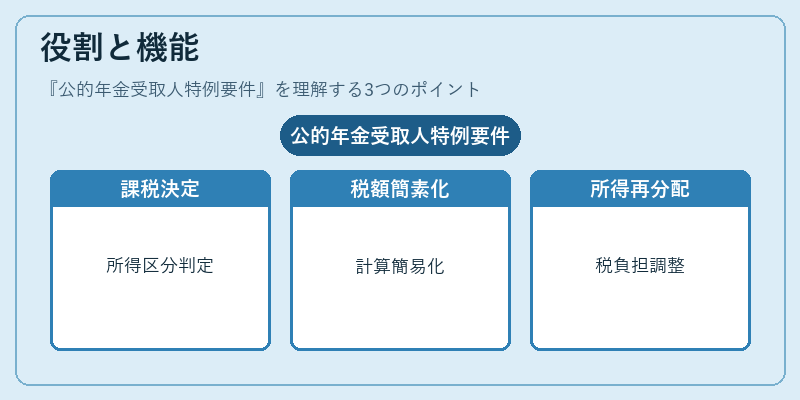
公的年金受取人特例要件は、確定申告時に年金所得の扱いを決定する重要な基準となる。
- 課税対象の決定:年金所得が総合課税対象か分離課税対象かを判定。
- 税額計算の簡素化:特例要件を満たすことで、課税所得の計算が簡易化される。
- 所得再分配の調整:高齢者の所得再分配を円滑にするため、税負担を調整する役割を担う。
- 税務調査の指標:税務署はこの要件を基に、申告内容の適正性を審査する。
特徴
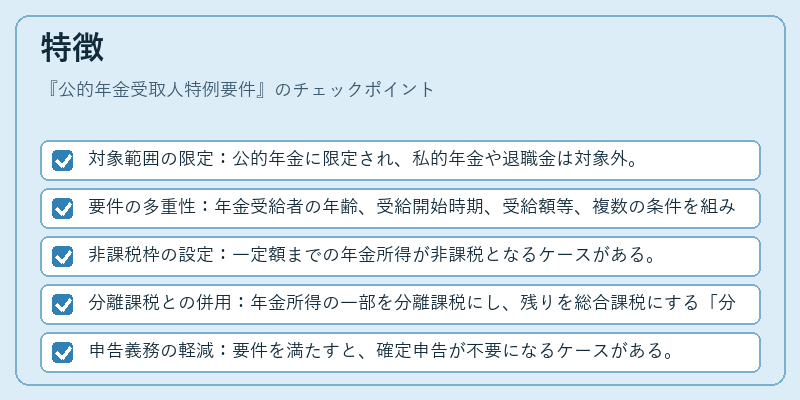
- 対象範囲の限定:公的年金に限定され、私的年金や退職金は対象外。
- 要件の多重性:年金受給者の年齢、受給開始時期、受給額等、複数の条件を組み合わせて判定。
- 非課税枠の設定:一定額までの年金所得が非課税となるケースがある。
- 分離課税との併用:年金所得の一部を分離課税にし、残りを総合課税にする「分割課税」も可能。
- 申告義務の軽減:要件を満たすと、確定申告が不要になるケースがある。
現在の位置づけ
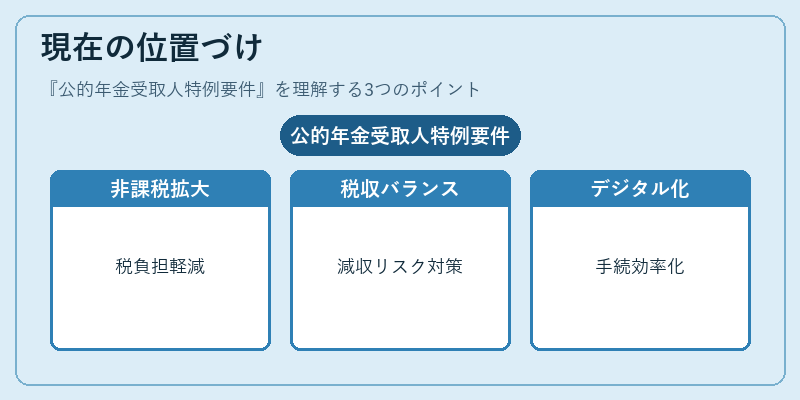
近年の税制改革により、公的年金受取人特例要件は見直され、非課税枠の拡大や要件の緩和が進められている。
- 高齢化社会への対応:高齢者の所得税負担を軽減し、生活安定を図るため、要件の適用範囲が拡大。
- 税収確保との両立:非課税枠の拡大は税収減少リスクを伴うため、要件のバランスが重要視される。
- 制度統合の動き:他の所得控除や税額控除との整合性を保つため、法改正が頻繁に行われる。
- デジタル化の進展:電子申告システムの普及により、要件判定の自動化が進み、税務手続きの効率化が期待される。
公的年金受取人特例要件は、高齢者の税負担を軽減しつつ、税制全体のバランスを保つために不可欠な制度である。
続きを読むには確認が必要です