ネット銀行リスク評価モデルとは、インターネットを主要な業務チャネルとする金融機関が、顧客の信用リスクや運営上のリスクを定量的に測定し、資本計算や監督当局への報告に活用する枠組みである。
目次
概要
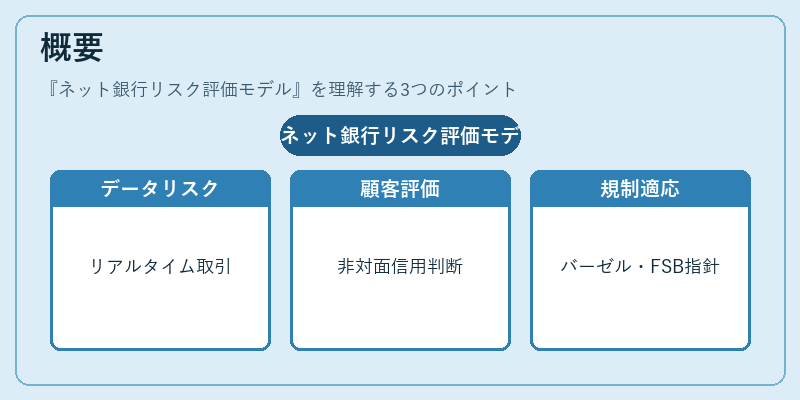
インターネットバンキングの拡大とともに、従来型金融機関とは異なるリスクプロファイルが顕在化した。物理的な支店網を持たないネット銀行は、取引データのリアルタイム性や顧客情報の非対面取得により、信用評価手法や資本計算基準が再設計される必要が生じた。また、バーゼル合意や国際金融安定基金(FSB)の指針により、デジタル銀行特有のリスクを体系的に把握するモデル化が求められた。これら背景から形成されたのがネット銀行リスク評価モデルである。
役割と機能
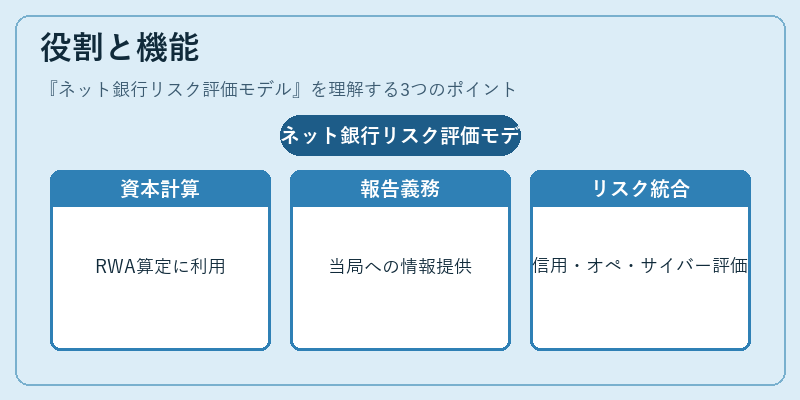
- 資本計算への統合:内部モデルベース(IRB)方式やシンプルなアプローチに代わり、デジタル特性を反映したリスク加重資産(RWA)の算定に利用される。
- 監督当局報告:金融庁や預金保険機構への定期的なリスク情報提供の基礎となる。
- 内部統制強化:信用リスク、オペレーショナルリスク、サイバーリスクを総合的に評価し、経営層への意思決定支援を行う。
- ストレステスト実施:市場変動や顧客離れなどのシナリオを組み込み、資本適足性を検証する。
特徴
| 特色 | 説明 |
|---|---|
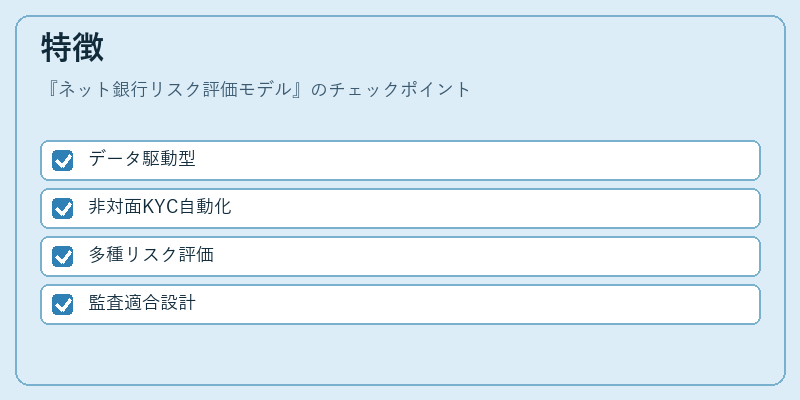
| データ駆動型 | 高頻度取引ログと行動データをリアルタイムで解析し、信用スコアリングに反映。 |
| 非対面性対応 | 顧客情報取得がオンラインのみのため、KYC・AMLプロセスをモデル内で自動化。 |
| モデル多様性 | 債務不履行リスクだけでなく、サイバー攻撃やサービス停止リスクも同時に評価。 |
| 監査適合性 | FSBの「デジタルバンク向けリスク管理ガイドライン」に沿った検証・文書化要件を満たす設計。 |
現在の位置づけ
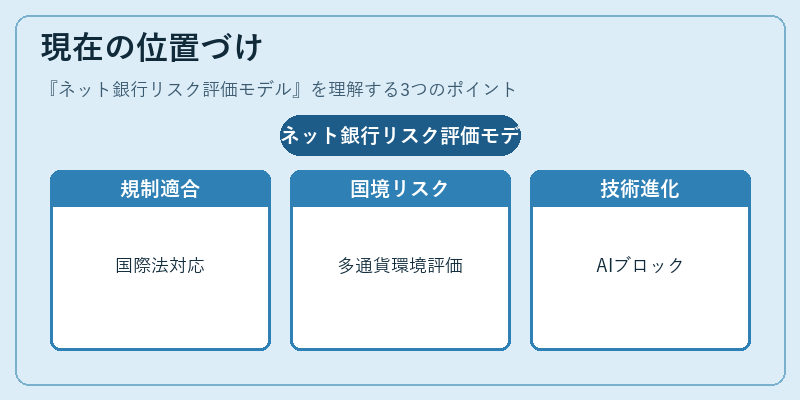
ネット銀行リスク評価モデルは、国内外のインターネット専業金融機関において標準的な枠組みとなりつつある。日本では金融庁が「デジタルバンキングに関するリスク管理指針」を策定し、同モデルの導入を推奨している。また、FATCAやSOX法等の国際規制への適合も求められるため、クロスボーダー取引に対応した多通貨・多税務環境でのリスク評価が進展。将来的にはAIベースの予測モデルやブロックチェーンデータの統合など、技術革新とともに更なる精度向上が期待される。
×
続きを読むには確認が必要です