バーゼル合意実施ギャップとは、金融機関がバーゼル協定で定められた資本要件を算定する際に、規制上の理論的基準と実務上の計算方法・データ取得プロセスとの間に生じる差異を指す。
目次
概要
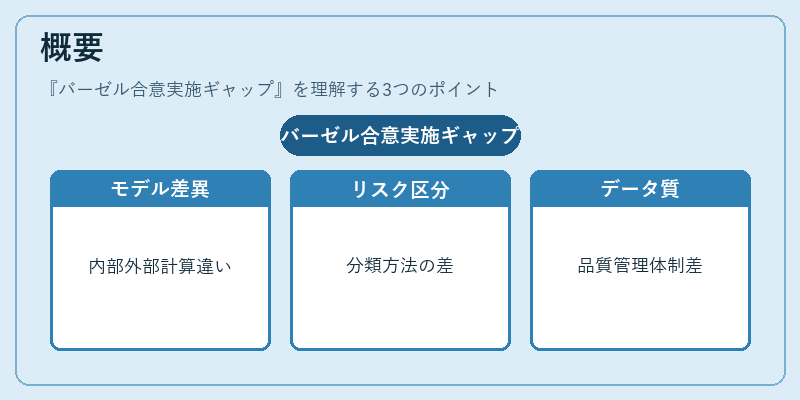
バーゼル合意は国際金融安定化を目的に、資本適正率(CAR)やリスクウェイト付き資産(RWA)の測定基準を設定した。実施ギャップは、各銀行が内部モデルや外部データベースを用いてRWAを算出する過程で、規制指針と業務実態の不一致から発生する。特に、リスクカテゴリの分類方法、計測期間、データ品質管理体制の差異が顕著である。
役割と機能
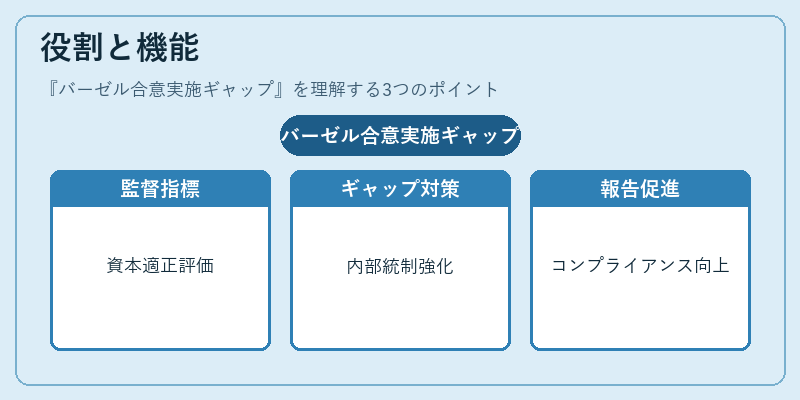
監督当局は実施ギャップを指標として用い、銀行の資本適正性評価やシステミックリスクモニタリングに活用する。ギャップが大きい場合は、内部統制強化やモデル再設計、データ収集プロセスの改善が求められ、結果として自己資本比率規制への適合性を確保できる。金融庁やFSBは定期的にギャップ調査報告書を公表し、業界全体のコンプライアンス向上を促す。
特徴
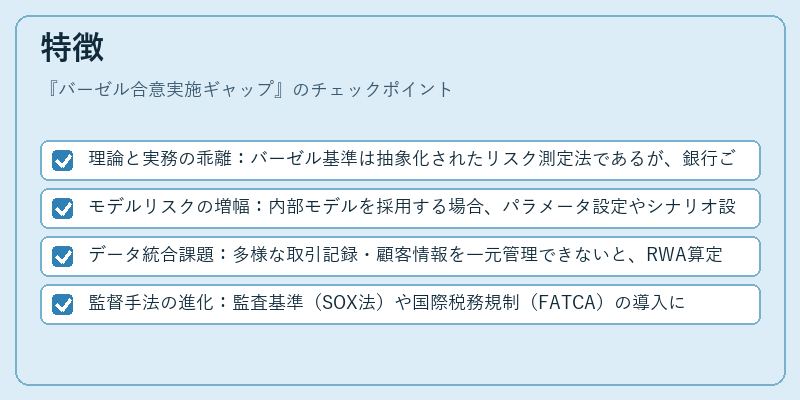
- 理論と実務の乖離:バーゼル基準は抽象化されたリスク測定法であるが、銀行ごとの業務特性や地域差により実装方法が異なる。
- モデルリスクの増幅:内部モデルを採用する場合、パラメータ設定やシナリオ設計の誤りがギャップを拡大させる。
- データ統合課題:多様な取引記録・顧客情報を一元管理できないと、RWA算定に不備が生じる。
- 監督手法の進化:監査基準(SOX法)や国際税務規制(FATCA)の導入に伴い、データ品質・透明性要求が高まっている。
現在の位置づけ
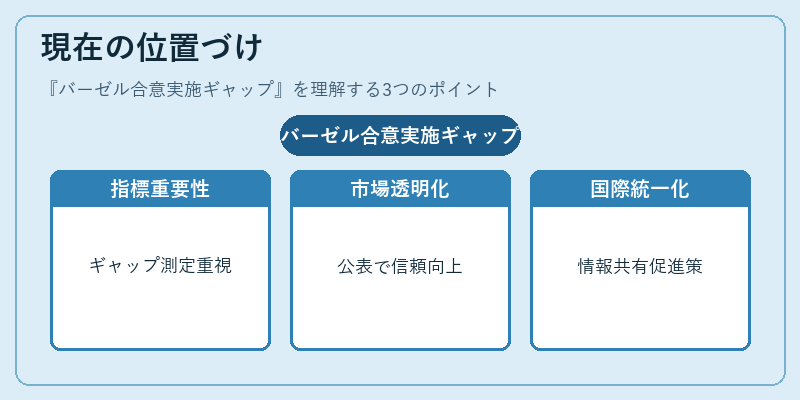
近年、金融市場の複雑化とリスク多様化を受けて、実施ギャップは監督上重要な指標として位置付けられている。日本では金融庁が「バーゼル合意実施ギャップ調査」を定期的に行い、結果を公表することで市場の透明性を高めている。また、信用保証・預金保険制度や第二種金融商品取引業者への適用範囲拡大に伴い、地域銀行や信託銀行など多様な金融機関がギャップ対策に取り組んでいる。国際的にはFSBが「バーゼル合意実施ギャップ指標」を統一化し、各国の監督当局間で情報共有を促進している。
×
続きを読むには確認が必要です