リバレッジ・レシオとは、金融機関の自己資本を総負債または総曝露額で割った比率であり、借入依存度を定量化する指標である。
目次
概要
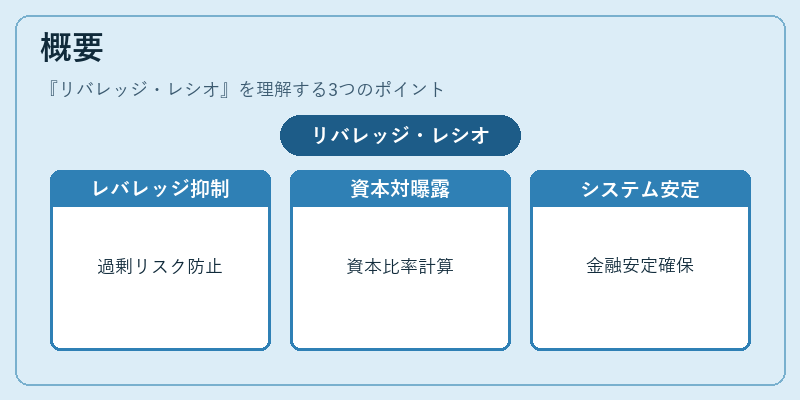
リバレッジ・レシオは、資本規制の一環として導入され、金融危機後に見直されたバーゼル合意(特にバーゼルIII)で正式に採用された。従来のリスク加重比率ではカバーしきれない過剰レバレッジを抑制するため、単純な資本対曝露額の関係を示すことで、金融システム全体の安定性を確保する役割を担う。
役割と機能
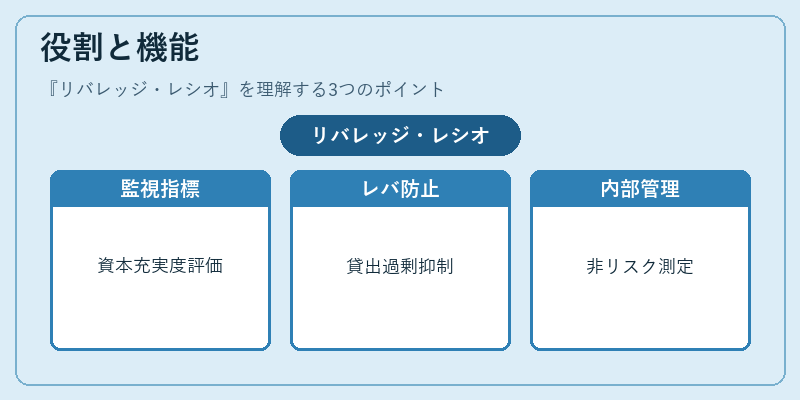
リバレッジ・レシオは、規制当局が銀行の健全性を監視する際に用いる指標である。自己資本比率(Tier 1など)と合わせて総合的な資本充実度を評価し、貸出や投資活動が過剰にレバレッジ化されることを防ぐ。また、リスクベースの比率では見逃しやすい非リスク加重曝露(例えば、担保付き取引等)も含めて測定できるため、金融機関内部のリスク管理にも活用される。
特徴
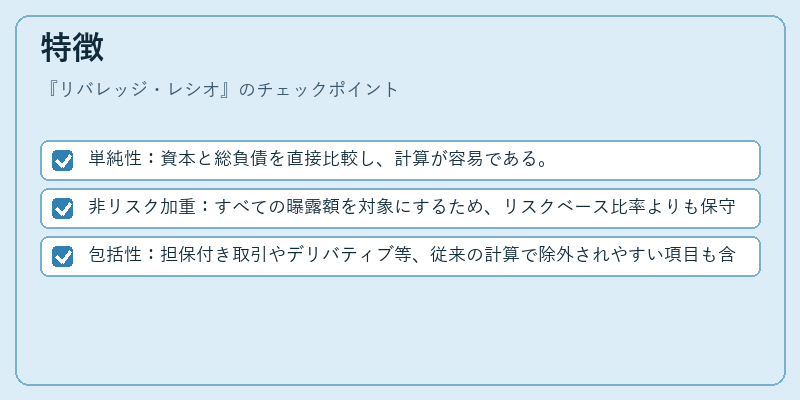
- 単純性:資本と総負債を直接比較し、計算が容易である。
- 非リスク加重:すべての曝露額を対象にするため、リスクベース比率よりも保守的な評価が可能。
- 包括性:担保付き取引やデリバティブ等、従来の計算で除外されやすい項目も含む。
これらの特徴により、レバレッジ過剰を迅速に検知できる点が大きなメリットとなっている。
現在の位置づけ
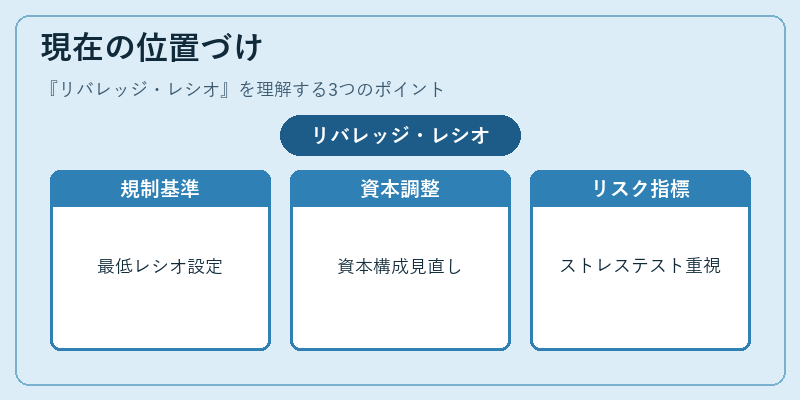
近年では、バーゼルIIIの実施に伴いリバレッジ・レシオの最低基準が設定され、金融庁やFSAなど各国規制当局で同様の指標が採用されている。特に大手銀行はこの比率を満たすために資本構成を見直し、過剰なレバレッジを抑える施策を実行している。また、金融危機以降のストレステストやシナリオ分析においても重要指標として組み込まれ、将来の規制強化が予想される中でその位置づけは一層強固になっている。
×
続きを読むには確認が必要です