ネット銀行の本人確認とは、オンライン上で顧客が本人であることを検証し、その情報を安全に保管・管理するプロセスである。
概要
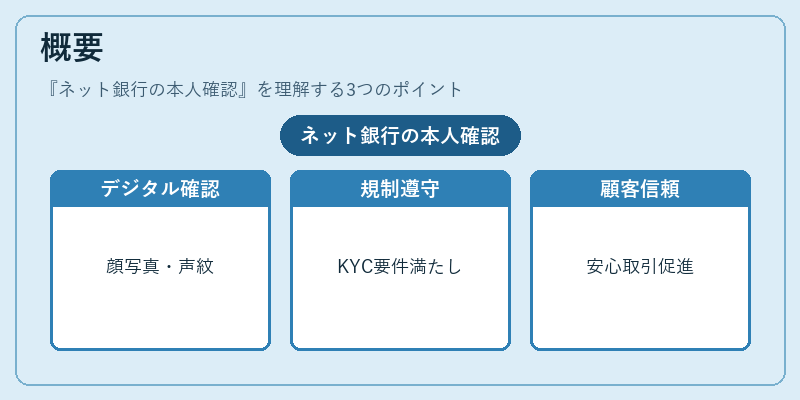
ネット銀行は物理的な支店を持たず、すべての取引やサービス提供をインターネット上で行うため、顧客と直接対面できる機会が極めて限定される。その結果、従来型銀行における窓口での本人確認(顔合わせ・印鑑証明取得)に相当する手続きは、デジタル環境でどのように実現するかが課題となった。
この背景から、金融庁や国際的な規制機関(FATCA、バーゼル合意など)が定める「顧客確認義務(KYC)」を満たすために、本人確認はネット銀行の設立・運営に不可欠な要件となった。
役割と機能
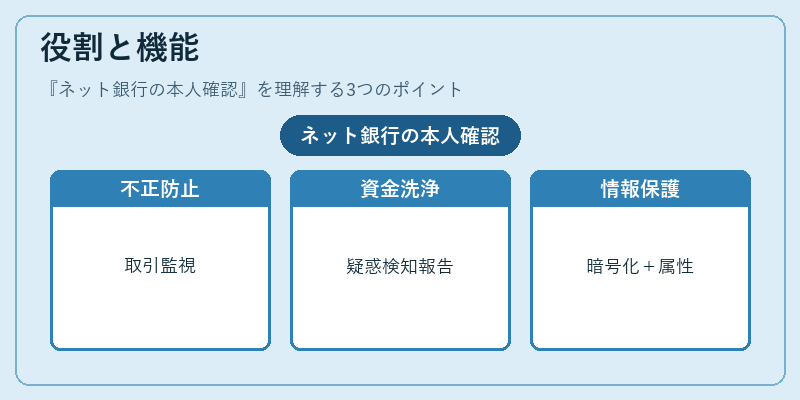
- 不正取引防止 – 顔写真や政府発行IDのデジタルスキャンを用い、本人以外が口座を利用できないようにする。
- AML(資金洗浄対策)・テロ資金供与対策 – 取引履歴と照合し、疑わしい活動を検知・報告するための基礎データとなる。
- 顧客情報保護 – 個人情報保全法等に準拠した暗号化保存やアクセス制御を実装し、漏洩リスクを低減。
- サービス提供の円滑化 – ローン審査や投資商品の適合性評価(適合性原則)に必要な顧客属性情報を取得。
これらはすべて、ネット銀行が「金融機関としての信頼性」を維持し、規制当局からの監督を受ける上で欠かせない役割を果たしている。
特徴
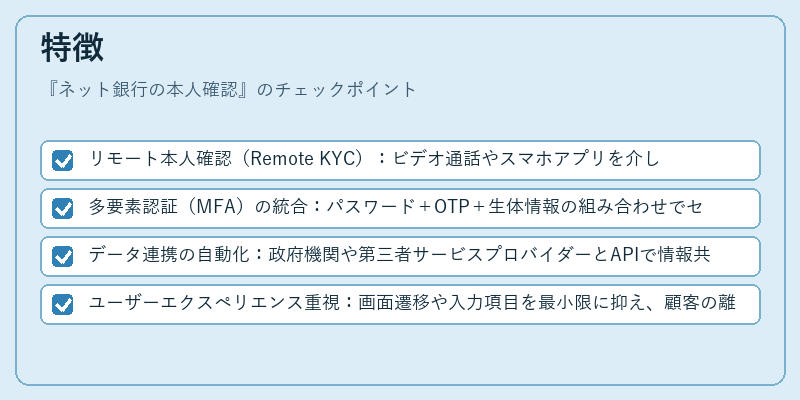
- リモート本人確認(Remote KYC):ビデオ通話やスマホアプリを介した顔認証・指紋/虹彩スキャンにより、対面不要で本人確認が完了する。
- 多要素認証(MFA)の統合:パスワード+OTP+生体情報の組み合わせでセキュリティレベルを向上。
- データ連携の自動化:政府機関や第三者サービスプロバイダーとAPIで情報共有し、本人確認プロセスを高速化。
- ユーザーエクスペリエンス重視:画面遷移や入力項目を最小限に抑え、顧客の離脱率低減を図る設計が特徴。
これらは従来型銀行で行われていた紙媒体の提出や窓口での確認と比べ、時間・コスト面で大きな優位性を持つ一方で、デジタルリスク(フィッシング、ID盗用)に対する対策が不可欠となっている。
現在の位置づけ
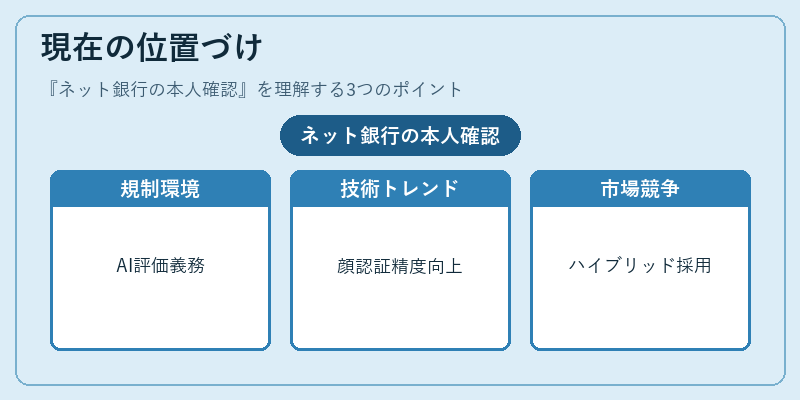
近年、金融テクノロジーの進展とともにネット銀行は市場拡大を続けており、その中で本人確認プロセスは規制強化と顧客期待の両面から重要性が増している。
- 規制環境:金融庁は「オンライン取引に関する指針」を更新し、AIによるリスク評価や疑わしい取引の自動検知を義務化したケースもある。
- 技術トレンド:顔認証アルゴリズムの精度向上とブロックチェーンベースのデジタルIDの導入が進行中で、本人確認の安全性と透明性が高まっている。
- 市場競争:大手銀行系ネット銀行は既存顧客基盤を活用しつつ、スタートアップ型金融サービスとの連携による「ハイブリッド」本人確認モデルを模索している。
総じて、ネット銀行の本人確認は、デジタルバンキングにおける信頼構築と規制遵守の両立を図る上で不可欠なインフラであり、今後も技術革新と規制改定が相互作用しながら進化していく見込みである。
続きを読むには確認が必要です