営業利益率の顧客別平均とは、個々の顧客に対して計算された営業利益率を集約し、その平均値を示す指標である。
目次
概要
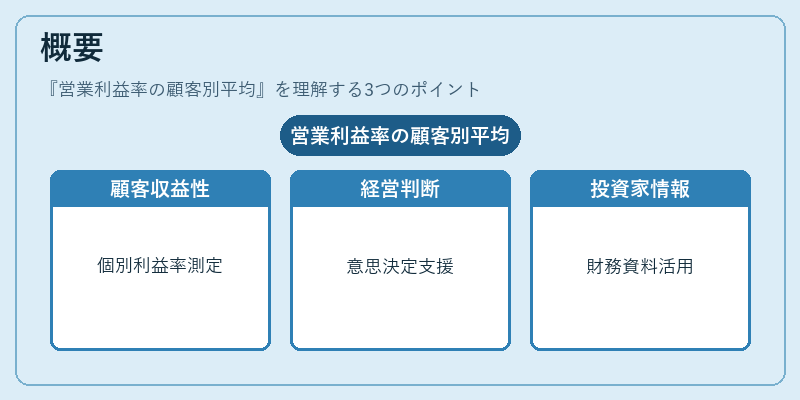
企業は売上高とそれに伴う営業費用を顧客単位で把握することで、どの取引先が本質的に利益を生み出しているかを定量化できる。営業利益率の顧客別平均は、そのような顧客レベルの収益性情報を統計的にまとめたものであり、企業内での経営判断や投資家向けの財務分析資料に活用される。従来の総合営業利益率と異なり、個別取引先ごとの変動要因を可視化し、顧客セグメントごとの収益構造を把握するために導入された。
役割と機能
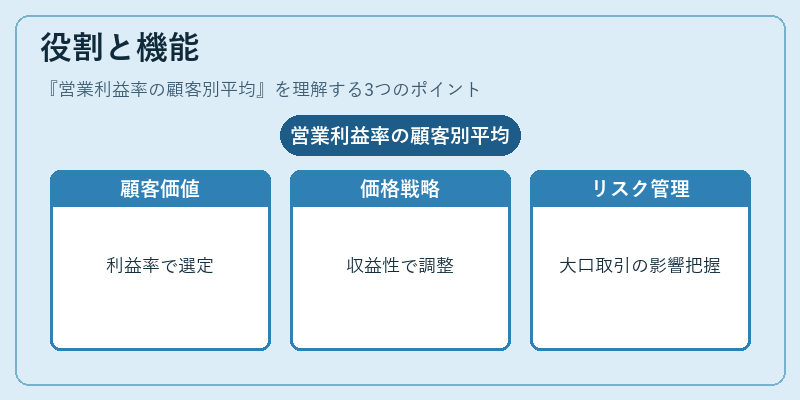
- 顧客価値の評価 – 営業利益率が高い顧客はコスト効率が良く、長期的な関係性の維持や拡大に適している。
- 価格戦略の最適化 – 収益性の低い顧客には価格改定やサービス内容の見直しを検討する根拠になる。
- リスク管理 – 大口取引先が営業利益率を大きく左右する場合、信用リスクや市場変動への脆弱性を把握できる。
- 投資家情報開示 – 企業価値評価の一環として、顧客別収益性を示すことで事業構造の透明性が高まる。
特徴
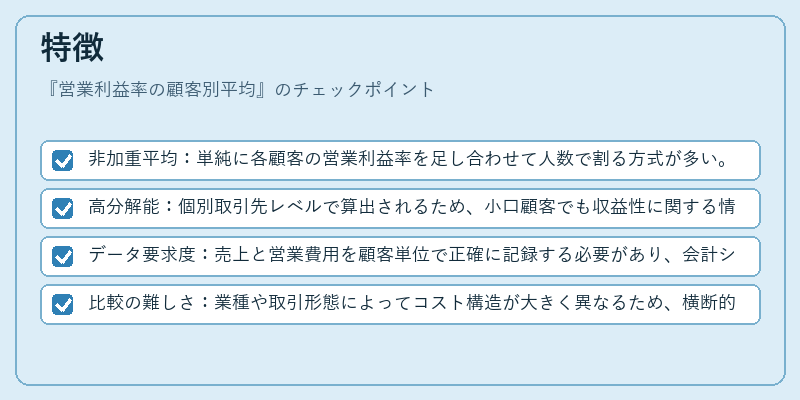
- 非加重平均:単純に各顧客の営業利益率を足し合わせて人数で割る方式が多い。売上規模が大きい顧客の影響は限定的になるため、全体像とは異なる洞察を得られる。
- 高分解能:個別取引先レベルで算出されるため、小口顧客でも収益性に関する情報が取得できる。
- データ要求度:売上と営業費用を顧客単位で正確に記録する必要があり、会計システムやCRMとの連携が不可欠。
- 比較の難しさ:業種や取引形態によってコスト構造が大きく異なるため、横断的なベンチマークは慎重に行うべき。
現在の位置づけ
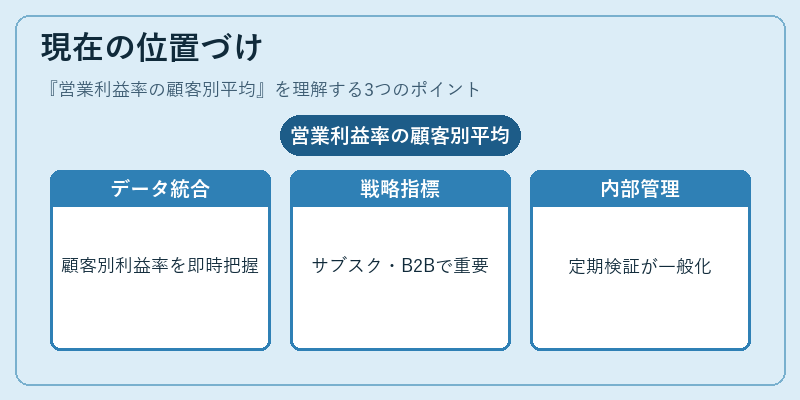
近年ではビッグデータ解析とCRM統合により、顧客別利益率をリアルタイムで把握できる環境が整っている。特にサブスクリプション型サービスやB2B取引の多い企業では、営業利益率の顧客別平均が戦略立案の核心指標となりつつある。また、投資家向け情報開示の一部として、顧客構成と収益性を結び付けた説明が求められるケースも増加している。規制面では直接的な報告義務はないものの、企業価値評価やリスク管理の観点から、内部統制の一環として定期的に算出・検証されることが一般化しつつある。
×
続きを読むには確認が必要です