オプション・バリュー・アット・リスク(Option Value at Risk, OVaR)とは、デリバティブ取引において一定の信頼水準で将来のポジション価値がどれだけ下落する可能性があるかを示すリスク指標である。
概要
オプション・バリュー・アット・リスクは、従来のVaR(Value at Risk)概念をオプション取引に適用したものである。デリバティブ市場では非線形性が顕著であり、価格変動と同時にギリシャ文字(デルタ、ガンマ、ベガなど)が大きく影響するため、単純なポートフォリオVaRだけでは十分なリスク評価ができない。OVaRは、オプションのペイオフ構造を考慮しつつ、市場データやシミュレーション結果から将来価値分布を推定することで、より正確に潜在的損失を把握することを目的としている。金融機関がリスク管理体制を強化する中で、オプションポジションの特性を反映した指標として位置づけられてきた。
役割と機能
OVaRは主に次のような場面で利用される。
1. 資本配分 – 金融規制(Basel III/IV)に基づくリスクウェイトを算定する際、オプション含有ポジションの追加的な資本要求を決定するために用いられる。
2. ヘッジ評価 – ヘッジ戦略が期待通りに機能しているかを検証し、ヘッジ効果が失われた場合の損失上限を把握できる。
3. ストレステスト – 市場シナリオや極端な価格変動を想定した「ストレス・OVaR」を算出し、危機管理計画に反映する。
4. 報告義務 – 金融庁等の監督当局への内部統制レポートで、デリバティブ取引のリスクを定量的に示す指標として採用される。
OVaRは計算方法として、ヒストリカルシミュレーション、パラメトリック(正規分布仮定)およびモンテカルロ法が主流である。特にオプションのギリシャ文字を組み込む場合は、ガンマやベガの影響を反映した「ギリシャ修正VaR」が採用されることも多い。
特徴
- 非線形性への対応 – オプションペイオフが行使価格に依存し、デルタ・ガンマが大きく変動するため、従来のリニアVaRでは捕捉できないリスクを測定できる。
- ギリシャ文字統合 – デルタ(価格感応度)だけでなく、ガンマ(デルタ変化率)やベガ(ボラティリティ感応度)を組み込むことで、オプションの市場環境変化に対する敏感性を定量化できる。
- シナリオ依存 – 市場データの分布が正規でない場合でも、ヒストリカルシミュレーションやモンテカルロ法を用いることで実際の価格変動パターンに沿ったリスク評価が可能。
- 計算コスト – 高頻度取引や複雑なバリア・スワップなど多様なデリバティブを含むポートフォリオでは、シミュレーション回数が増えるため計算負荷が大きくなる点に留意。
現在の位置づけ
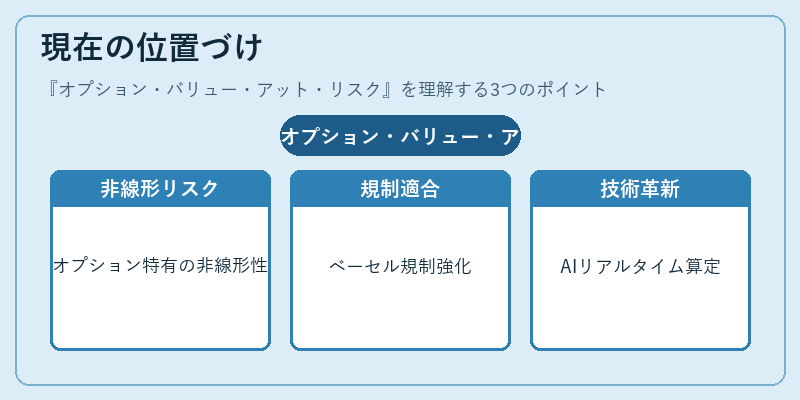
近年、金融市場は高頻度取引やアルゴリズムトレーディングの拡大、そして新興デリバティブ商品の登場により、従来の線形VaRだけでは捉えきれないリスクが増大している。OVaRはそのような環境下で、オプション取引特有の非線形性とギリシャ文字を統合した指標として、金融機関の内部資本計算や規制報告に不可欠となっている。また、Basel III/IVではデリバティブポジションに対する「市場リスク」評価基準が強化されており、OVaRはその実務的な適用例として注目を集める。さらに、近年の金融危機後にはストレステストやCVaR(Conditional Value at Risk)との併用が進み、リスク管理フレームワーク全体に組み込まれるケースも増えている。将来的にはAI・機械学習を活用したリアルタイムOVaR算定技術の開発や、国際的な統一基準への移行が進むと予想される。
続きを読むには確認が必要です