退職金分割受取年金影響とは、退職金を一定期間にわたって分割で受け取る際に生じる年金制度上の税務・給付面への変動効果を指す。
目次
概要
企業が支払う確定給付型退職金は、一般的に一括または分割で受領できる。分割受取は所得税・住民税の課税基準に影響し、さらに公的年金(国民年金・厚生年金)との合算基準を調整するため、退職後の総収入構造が変化する。制度設計上、分割受取は税制優遇措置と社会保険料計算の両面で位置づけられ、従業員の生活設計に重要な意味を持つ。
役割と機能
退職金分割受取年金影響は、個人の所得調整手段として機能する。分割額が少なくなるほど課税所得は低減される一方で、総支払額は増加し、将来の生活資金確保に寄与する。また、公的年金受給開始時期と合わせて設定すると、年金積立期間を延長でき、結果として公的年金の給付額が増える可能性がある。相続税対策としても活用され、分割受取途中で遺産分割や相続放棄に関する計算基準に影響を与える。
特徴
- 分割数と課税率:分割回数が多いほど所得税の税率は低くなるが、総支払額は増加し、将来受取時の手取り金額に差異が生じる。
- 公的年金との合算基準:退職金分割受取額を含めた課税所得は、公的年金の積立期間延長や給付計算に反映され、結果として年金支給額が変動する。
- 相続・遺産評価への影響:分割受取中に死亡した場合、未払分を含めた財産評価が行われるため、相続税の課税基準に直接関係する。
- 企業側の設計選択肢:確定給付年金と連動させた分割受取商品や、退職一時金を分割で積み立てる制度を組み合わせることで、従業員のリスク管理と税負担最適化が図れる。
現在の位置づけ
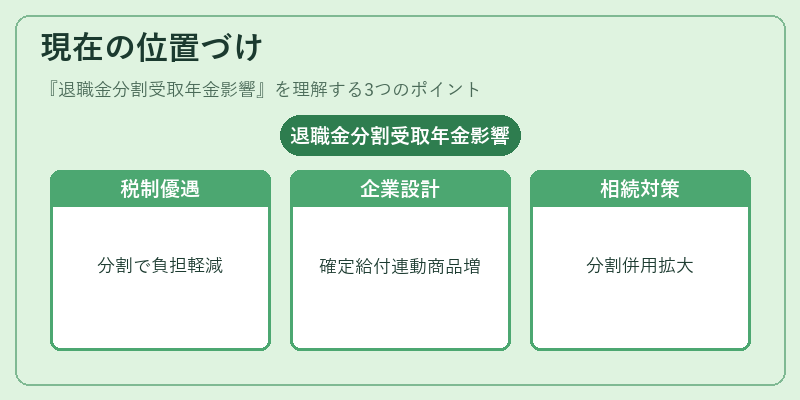
近年の年金法改正により、退職金分割受取時の課税上限が緩和され、分割回数を増やすことで所得税・住民税の負担軽減が可能になった。企業は退職金設計において、確定給付年金と連動した分割受取商品を導入するケースが増加している。さらに、事業承継や相続対策として、分割受取と確定給付年金の併用が推奨される場面も拡大しつつある。金融機関はこの影響を踏まえたアドバイスや商品設計に注力しており、退職後の資産運用戦略において重要な要素となっている。
×
続きを読むには確認が必要です