金融庁金融商品取引業者監査報告書違反報告書提出期限とは、金融商品取引法に基づき、金融庁が定める監査報告書に記載された違反事項を報告するための期日である。
目次
概要
金融商品取引業者は、年次または四半期ごとに独立した監査人によって監査報告書を作成させる義務がある。監査過程で違反行為(適合性原則の逸脱や利益相反の不開示等)が発見された場合、金融庁は速やかな情報提供と是正措置を求めるため、報告書提出期限を設けている。この制度は、投資家保護と市場秩序維持を目的に、監査結果が公表される前に不適切行為を特定し、対策を講じる仕組みとして確立された。
役割と機能
- 情報の早期開示 – 違反事実を速やかに金融庁へ報告することで、監督当局が即座に調査・検証を開始できる。
- 是正措置の推進 – 期限内に提出された報告書は、業者に対して改善命令や処分決定の根拠となり、違反行為の再発防止につながる。
- 市場信頼性の担保 – 投資家が公正な取引環境を享受できるよう、監査結果と同時に不適切行為が報告されることで、情報格差を縮小する。
- 規制統合の一部 – 金融庁は金融商品取引法だけでなく、FSA内部のリスク管理指針や国際標準(バーゼル合意等)と連携し、総合的な監督体制を構築している。
特徴
- 期限設定の明確化:監査報告書発行後から一定期間内に提出が義務付けられており、遅延は処分対象となる。
- 違反種別の区分:重大違反と軽微違反で報告内容や処理手順が異なる。
- 業者負担の最小化:提出書類はフォーマット化され、事前にテンプレートが提供されるため、作成コストを抑制。
- 監査人との連携強化:監査人は報告書作成時から違反リスクの把握を行い、業者と協力して情報収集を進める。
現在の位置づけ
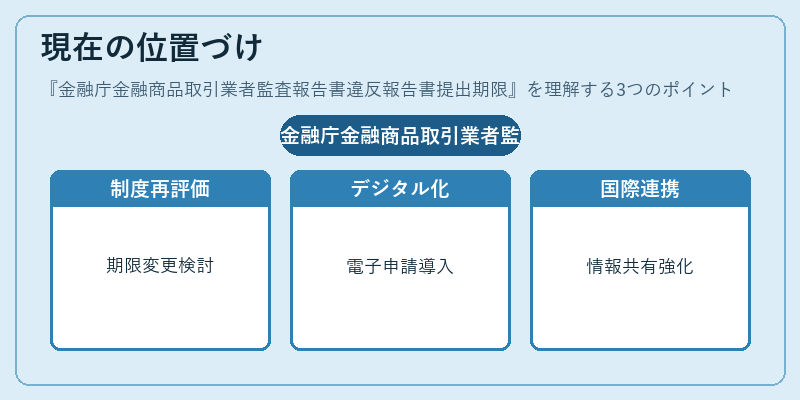
近年、デジタル資産やアルゴリズム取引の拡大に伴い、金融庁は監査報告書違反報告書提出期限制度を再評価し、電子申請プラットフォームの導入や自動化支援ツールの提供を進めている。さらに、国際的な規制調和(FATCA・CRS等)との連携が強化され、違反報告書は単なる国内監督資料に留まらず、国際情報共有の一部として位置づけられている。市場参加者はこの期限を遵守することで、規制リスクを低減し、投資家保護への貢献が求められる。
×
続きを読むには確認が必要です