大数法則と保険金支払偏差とは、保険業におけるリスク評価の基礎概念であり、保険契約者から集めた保険料を元に期待される損害額を推定し、その実際の支払いがどれだけ逸脱するかを示す指標である。
概要
大数法則は確率論の基本原理で、独立した同一分布の試行を十分に繰り返すと、平均値が期待値へ収束することを保証する。保険業界では、個々の契約者が抱えるリスク(死亡・疾病・事故等)が相互に独立しているという仮定の下、保険金支払額の分布は大数法則に従うとみなされる。この原理を利用することで、保険会社は過去データや統計モデルから「期待損害率」を算出し、保険料設定や資本準備金計算の根拠とする。
一方、保険金支払偏差は実際に発生した支払額が期待値からどれだけ離れるかを定量化したものであり、リスク管理上不可欠な指標である。大数法則による理論的平均と現実の損失分布との乖離を測ることで、保険会社は予想外の損害発生に対する備えや再保険戦略の見直しを行う。
役割と機能
大数法則は保険契約者数が増えるほど個別リスクのばらつきが平均化され、期待損害率が安定するという保証を提供する。これにより、終身保険や養老保険など長期的な支払義務を持つ商品でも、一定期間内に収益性を確保できる根拠となる。
保険金支払偏差は主に以下の場面で活用される。
1. 損害率(Loss Ratio)とコンバインドレシオの算定:期待損害額との差異が大きい場合、保険料見直しや再保険契約の検討を促す。
2. ソルベンシーマージン計算:予想外の支払偏差に対して十分な資本準備金を確保するために必要な指標として用いられる。
3. 再保険プール設計:複数の保険会社がリスクを分散させる際、個別の偏差情報を共有し、総合的な損失分布を評価する。
特徴
- 統計的安定性:大数法則は試行回数が増えるほど平均値に近づくという確率論的保証を提供し、保険料設定の基盤となる。
- 実務的測度:保険金支払偏差は実際の損失データと期待値との差異を直接示すため、リスク管理上の警告信号として機能する。
- 相互補完関係:大数法則が提供する理論的平均に対し、保険金支払偏差は実務的な逸脱を測定し、両者を組み合わせることでリスク評価の精度が向上する。
- 再保険との連携:偏差情報は再保険契約における損失分担比率決定やプール設計に不可欠であり、個別保険会社だけでなく業界全体のリスク調整機能を支える。
現在の位置づけ
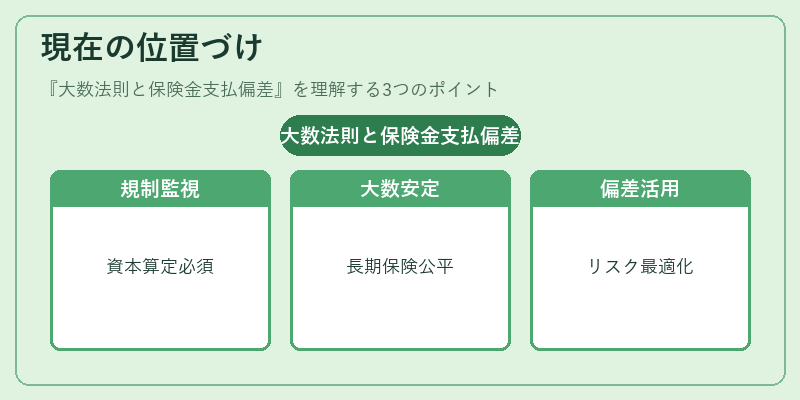
近年の金融規制(ソルベンシー・II 等)では、保険会社は期待損害率と実際の偏差を詳細にモニタリングし、資本要件を算定する必要がある。大数法則による理論的安定性は依然として重要であり、特に終身保険・養老保険など長期契約においては、保険料の公平性と持続可能性を保証する鍵となっている。一方、保険金支払偏差はデータドリブンなアプローチが進む中で、機械学習モデルやリアルタイム損失監視システムに組み込まれつつある。再保険市場では、複数の保険会社が共同で大規模なリスクプールを形成する際に、この偏差情報を共有し、相対的なリスク負担比率を最適化している。結果として、大数法則と保険金支払偏差は、現代の保険業務において理論と実務を結びつける不可欠なツールとして位置づけられている。
続きを読むには確認が必要です
関連記事