LIBORベース市場リスクとは、金融商品やデリバティブ取引においてLIBOR(London Interbank Offered Rate)を基準金利として採用した際に生じる価格変動によるリスクである。
主に金利スワップ・オプション・フローティングレートノート等の派生商品に適用され、LIBORと実際の市場金利や他の基準金利との乖離が投資家や発行体に与える影響を指す。
概要
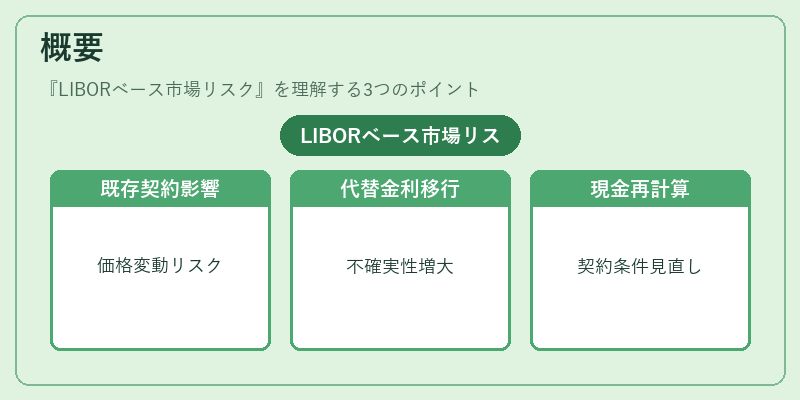
LIBORは国際金融市場で長らく代表的な短期金利ベンチマークとして使用されてきた。2008年以降の不正操作疑惑とその後の規制強化により、LIBORは段階的に廃止へ向かっているが、多数の既存契約は依然としてLIBORを参照している。そのため、LIBORベース市場リスクは「既存金利スワップやフローティングレート債の価格変動」と「新規取引における代替金利(SOFR等)への移行」に伴う不確実性」の二重構造を持つ。
LIBORベース市場リスクは、単なる金利リスクではなく、基準金利の変更がもたらすキャッシュフローの再計算や契約条件の見直しを必要とする点で特徴的である。
役割と機能
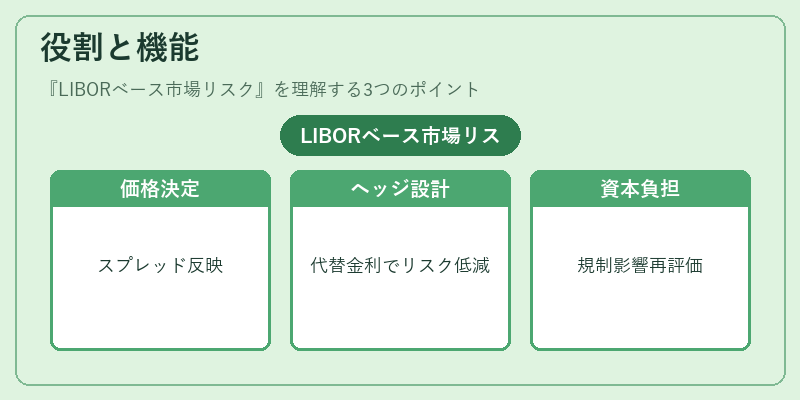
金融機関はLIBORベース市場リスクを管理することで、以下の目的を達成する。
- 価格決定:金利スワップやフローティングレートノートの公正価値評価において、LIBORと実際の市場金利との差異(basis spread)を反映させる。
- ヘッジ設計:クライアントがLIBORベースの債務を保有する場合、金利変動リスクを低減するために、SOFRやその他代替金利を参照したデリバティブでヘッジを構築。
- 資本計算:規制上の資本要件(Basel IIIなど)では、LIBORベース市場リスクが資本負担に影響し、特に既存契約の再評価時に重要となる。
- 取引戦略:投資家はLIBORとSOFR等とのスプレッド変動を利用したアービトラージ機会を検討することができる。
特徴
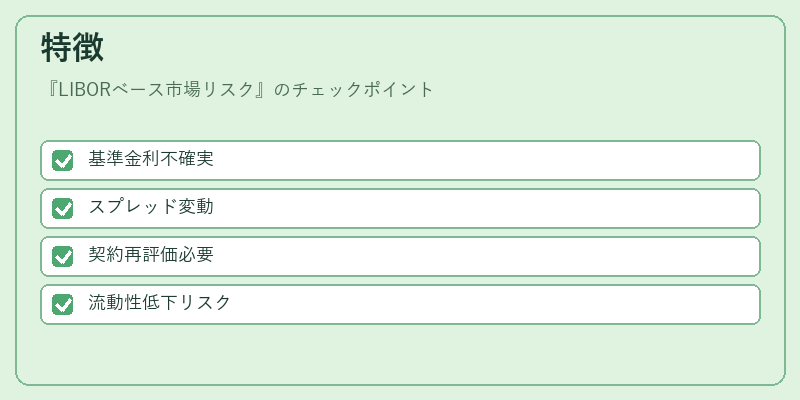
| 特徴 | 説明 |
|---|---|
| 基準金利の不確実性 | LIBORは銀行間取引で設定され、情報の非対称性や操作リスクが存在したため、将来の金利水準に予測困難性をもたらす。 |
| ベーススプレッド変動 | LIBORと代替金利(SOFRなど)との間に時間差や信用リスクが反映されるため、スプレッドは市場状況によって大きく揺れ動く。 |
| 契約再評価の必要性 | 既存LIBORベース契約は、移行期においてキャッシュフローの再計算や契約条項の変更を要するため、法的・会計上のリスクが増大。 |
| 流動性リスク | LIBORベース商品は市場参加者が減少しつつあるため、取引量とスプレッド幅が拡大しやすい。 |
LIBORベース市場リスクは、単なる金利変動ではなく、基準金利の変更によって発生する契約上・法的な不確実性を含む点で他の金利リスクと差別化される。
現在の位置づけ
近年、LIBORは段階的に廃止され、代替金利(SOFRやEURIBOR、TONAR等)が主流となっている。しかし、多くの企業が発行するフローティングレートノートや金利スワップはまだLIBORを参照しており、これらの契約に対するリスク管理は継続的な課題である。
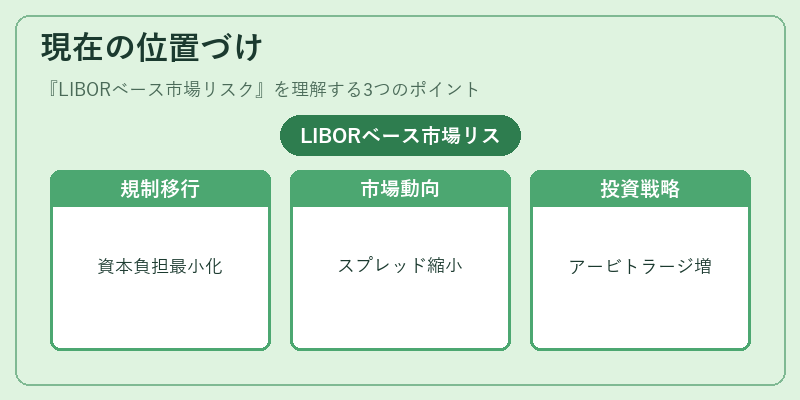
- 規制対応:金融機関は既存LIBORベース取引をSOFR等への移行計画に組み込み、資本負担を最小化する必要がある。
- 市場動向:SOFRベースのデリバティブ市場は急速に拡大しており、LIBORベース商品との価格差(basis spread)が縮小傾向にある。
- 投資戦略:アービトラージやヘッジング手法は、LIBORとSOFR間のスプレッド変動を活用したものが増えている。
- リスク評価フレームワーク:バリュエーション・リスクマネジメントでは、ベーススプレッドと移行リスクを統合的に測定するモデルが採用されている。
LIBORベース市場リスクは、金融商品設計や資本管理の観点から依然として重要であり、既存契約の再評価と代替金利へのスムーズな移行が今後の主要課題となる。
続きを読むには確認が必要です