LIBOR転換リスクとは、LIBORが廃止される過程で、既存の金利ベースの金融商品や契約において参照金利を新しい指標へ変更する際に生じる不確実性・損失可能性を示す概念である。
目次
概要
LIBORは長らく国際的な借入金利基準として利用されてきたが、金融危機以降の透明性問題から段階的に廃止が決定された。新しい指標(SOFR・SONIA・EURIBORなど)が導入されることで、既存の債券やローンは金利構造を再設定する必要がある。この変化過程で生じる金利差異やキャッシュフロー調整の不確定性がLIBOR転換リスクとなる。
役割と機能
企業が発行したLIBORベースの社債や銀行が保有するLIBORリンク債は、期間中に金利再設定を行わない限り、既存の金利水準で運用され続ける。転換リスクは、金利差が拡大すると返済負担が増す可能性や、投資家の期待収益率と実際のキャッシュフローが乖離することで信用スプレッドが変動し得る点を示す。金融機関は転換条件を契約に盛り込み、ヘッジ手段(金利スワップ等)でリスク緩和を図る。
特徴
- 参照金利の変更:LIBORから新指標への移行が必須。
- 金利差異の発生:旧金利と新金利の水準差がキャッシュフローに直接影響。
- 契約条項の調整:転換条件(転換日、金利計算方法)が明示されていない場合、交渉や裁判所判断を要する。
- 信用スプレッドへの波及効果:市場が新指標に対して不確実性を評価すると、同一発行体の他商品にも影響が拡散。
現在の位置づけ
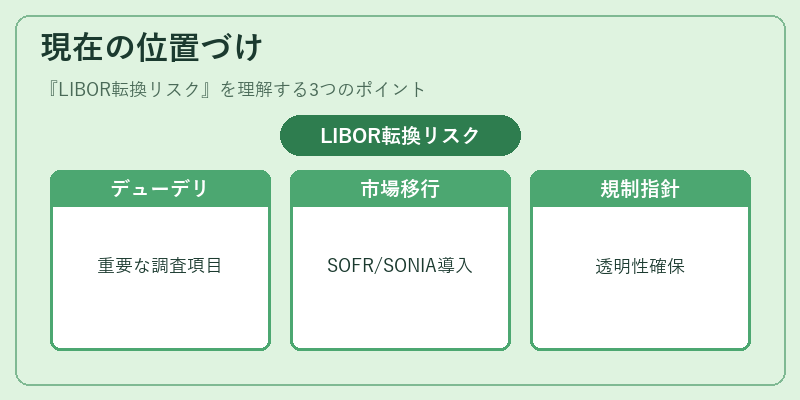
LIBOR転換リスクは、金融機関・投資家にとって重要なデューデリジェンス項目となっている。多くの債券市場では既に転換条項を設置し、SOFRやSONIAへのスムーズ移行を図る動きが進む。一方で、金利差異が拡大すると信用格付け機関はリスク評価を見直すケースも増加。規制当局は転換プロセスの透明性確保と市場安定化を目的にガイドラインを発表しており、今後も転換リスク管理が金融商品の設計・取引上不可欠な要素である。
×
続きを読むには確認が必要です