Liquidation preference impactとは、スタートアップに対する投資家が会社の清算時(売却・上場・破産等)に受け取る優先配当や返済権益が、株主構成やキャッシュフローに与える実質的な影響を示す概念である。
概要
スタートアップの資金調達はシードラウンドからシリーズA・Bへと段階的に進行し、各ラウンドごとに投資家は自らのリスクを軽減するために「清算優先権(liquidation preference)」を設定する。これは、会社が清算される際に普通株式保有者よりも先に資金を回収できる権利であり、投資家は通常1倍以上の倍率(例:2×)や「参加型優先権」(participating preference)といった形で設定する。清算優先権の存在は、キャップテーブル上での持株比率を変動させるだけでなく、従業員向けストックオプションの価値や将来のエグジット時における配分構造にも影響を与える。したがって、投資家と創業者は調達前に優先権の条件を明確化し、後続ラウンドでの交渉力を維持する必要がある。
役割と機能
清算優先権は主に次の三つの機能を果たす。
1. リスクヘッジ:投資家は初期段階の高リスクに対して、一定金額以上の回収を確保できる。
2. キャッシュフロー管理:清算時の配分順序を定め、事業継続や再投資への資金流入を予測しやすくする。
3. エグジット戦略の指標化:M&AやIPOにおいて、優先権があるかないかで企業価値の評価や買収価格交渉に影響を与える。
実務では、投資契約書(Term Sheet)で「pre‑money」または「post‑money」キャップテーブルと連動し、各ラウンドの株式発行額が優先権の計算基準になる。例えば、シリーズAで2×の非参加型優先権を設定した場合、清算時に投資家は投資額の2倍までを受け取る権利を持ち、その後残余金は普通株式保有者へ配分される。
特徴
| 特色 | 説明 |
|---|---|
| 倍率(Multiple) | 1×、2×などの数値で投資額に対する回収上限を設定。高倍率ほど創業者・従業員への配分が減少しやすい。 |
| 参加型 vs 非参加型 | 参加型は優先権金額を受け取った後、残余金の一定割合も取得できる。一方非参加型は優先権のみで通常は普通株式への配分がない。 |
| キャッシュフローのタイミング | 清算時に即座に回収されるため、企業の流動性計画に組み込む必要がある。 |
| 交渉余地 | 初期投資家と創業者は優先権の倍率や参加型設定を調整し、将来のラウンドでの希薄化リスクを最小化する。 |
これらの特徴は、SAFE(Simple Agreement for Future Equity)やコンバーチブルノートにおいても適用されるが、転換時点で既存優先権と統合されるため、キャップテーブル上での重複や矛盾を避けるために注意が必要。
現在の位置づけ
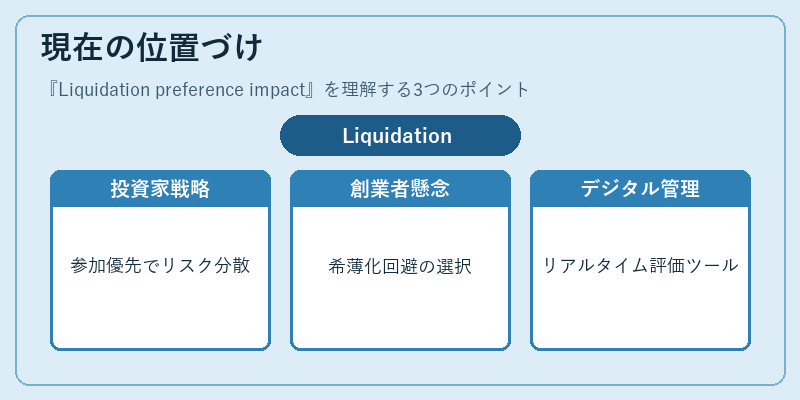
近年のベンチャー市場では、投資家はリスク分散と高収益性を求めて「参加型優先権」を採用するケースが増えている。これは、IPOやM&Aで得られるキャッシュフローの拡大を見込むためである。一方で、創業者側では希薄化への懸念から、倍率を1×に抑えるか、非参加型優先権を選択する動きも続く。さらに、規制面では未上場企業の投資契約に関しては特別な法的枠組みが存在しないため、各社が独自の契約書テンプレートで交渉を行っている。
また、近年のデジタルファイナンス環境ではクラウドベースのキャップテーブル管理ツールが普及し、優先権設定や清算シミュレーションをリアルタイムで行えるようになった。これにより、投資家と創業者は「Liquidation preference impact」を定量的に評価し、エグジット戦略の最適化が可能となっている。
総じて、Liquidation preference impact はスタートアップの資金調達構造を理解する上で欠かせない指標であり、投資家・創業者双方がリスクとリターンをバランスさせるために不可欠な概念である。
続きを読むには確認が必要です
関連記事