再保険リスク調整資本バッファとは、保険会社が再保険契約に伴う不確実性を吸収するために設定する追加的な自己資本のことです。
目次
概要
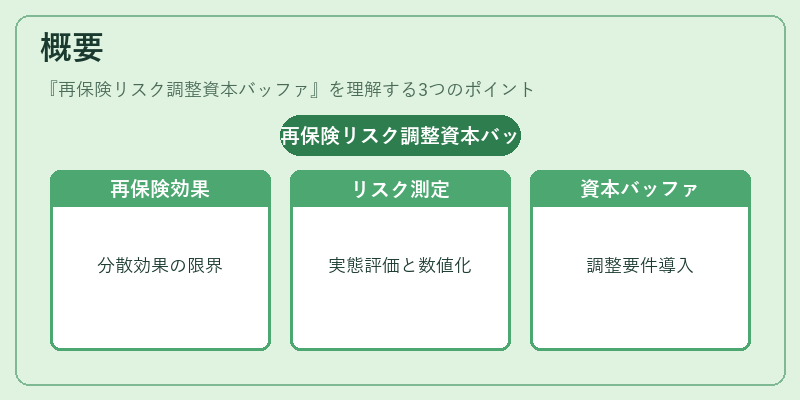
再保険は保険会社の損失暴露を分散させる重要手段ですが、その効果は再保険料や契約条件、再保険市場の流動性など多様な要因に左右されます。従来のソルベンシーマージンでは再保険リスクが十分に反映されないケースがあり、特に大規模災害(地震・台風)や長期的な養老保険で顕在化します。このような背景から、再保険契約の実際の効果を定量的に評価し、資本要件を調整するためのバッファが導入されました。
役割と機能
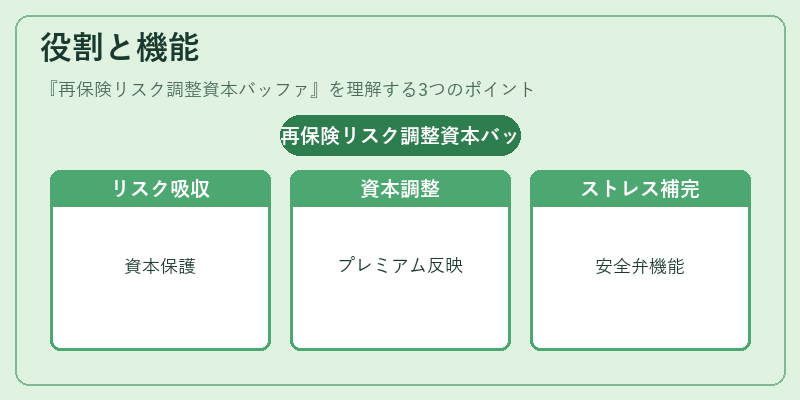
- リスク吸収:再保険料支払いや再保険会社の損失発生時に、予想外のキャッシュフロー変動から資本を守ります。
- 資本要件調整:再保険契約が不完全または非効率的な場合、資本要求額を増加させることでリスクプレミアムを反映します。
- ストレステスト補完:シナリオベースの試験で、再保険効果が想定より低い状況に備えるための安全弁として機能します。
- 報告・監督支援:監督当局への開示資料や内部統制評価時に、再保険リスクを明確化し透明性を高めます。
特徴
| 観点 | 説明 |
|---|---|
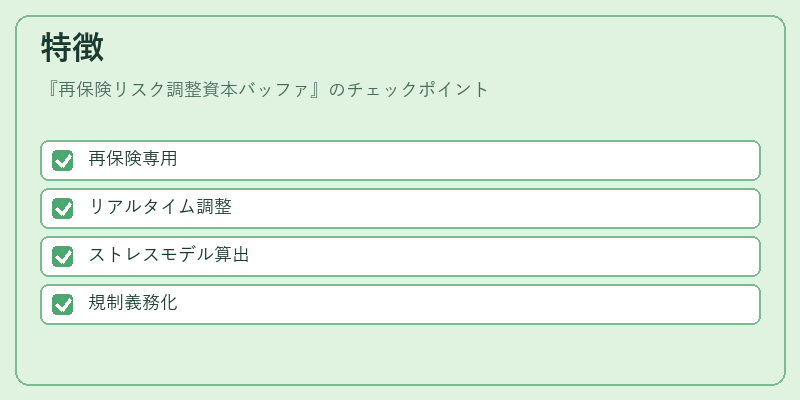
| 再保険専用 | ソルベンシーマージンと区別され、再保険契約の実効性に直接結び付く。 |
| 動的調整 | 再保険市場の変化や損失経験の偏差をリアルタイムで反映できるよう設計。 |
| モデルベース | ストレスシナリオと確率分布に基づき、内部モデルまたは標準モデルで算出される。 |
| 規制指示性 | 一部管轄では再保険バッファの設定を義務付けており、報告書類に必須項目として含まれる。 |
現在の位置づけ
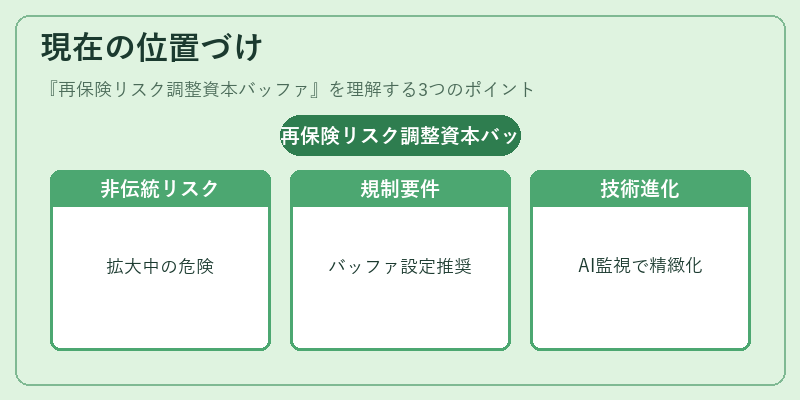
近年の気候変動リスクやパンデミックといった非伝統的リスクが拡大する中で、再保険リスク調整資本バッファは重要性を増しています。多くの国際規制枠組み(例:Solvency II)では、再保険契約の実効性を評価し、必要に応じて追加的なバッファを設定することが推奨されています。また、内部モデルの導入拡大とともに、再保険リスク調整資本バッファは定量的リスク管理手法として標準化されつつあります。将来的には、AI・機械学習によるリアルタイムモニタリングやクラウドベースの統合プラットフォームでさらに精緻化が進むと見られます。
×
続きを読むには確認が必要です