住民税特別徴収対象者とは、給与や報酬等を受け取る個人で、その所得に対して市区町村が源泉徴収方式で住民税を直接徴収する対象となる者である。
目次
概要
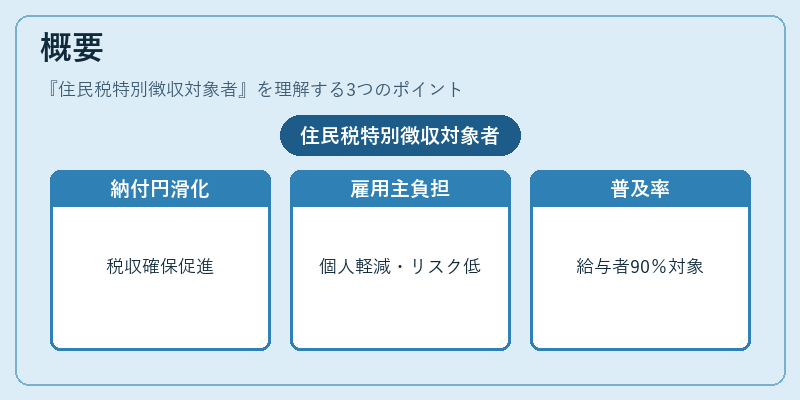
住民税は地方自治体の財源として重要な位置を占め、特別徴収制度はその納付を円滑に行うために導入された。給与所得者が勤務先を通じて住民税を差し引かれ、雇用主が代わりに市区町村へ納付する仕組みである。この方法は、個人の納税負担を軽減し、自治体側の徴収リスクを低減させることを目的としている。制度は戦後の地方財政再建期に整備され、現在では給与所得者の約90%が対象となっている。
役割と機能
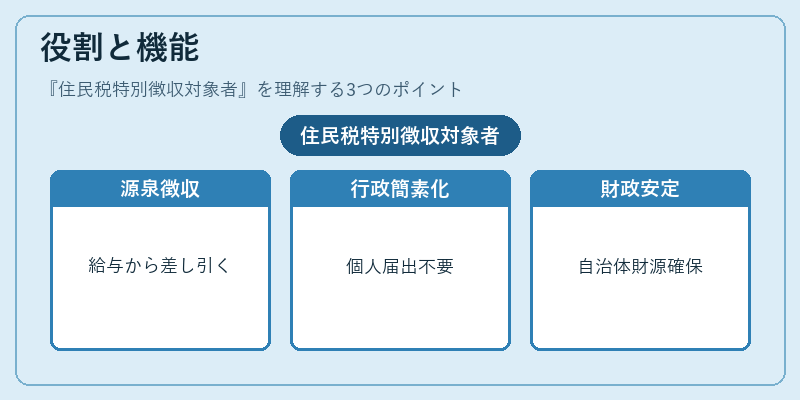
- 源泉徴収:雇用主が従業員の給与から住民税を差し引き、年末調整後に確定申告で調整。
- 納付手続きの簡素化:個人は税務署へ直接届出する必要がなく、雇用主が代行することで行政負担を軽減。
- 税収安定化:給与所得者は確実に税金を支払うため、自治体の財政基盤が安定する。
- 情報共有:市区町村と雇用主間で給与データを共有し、正確な課税額を算出できる。
特徴
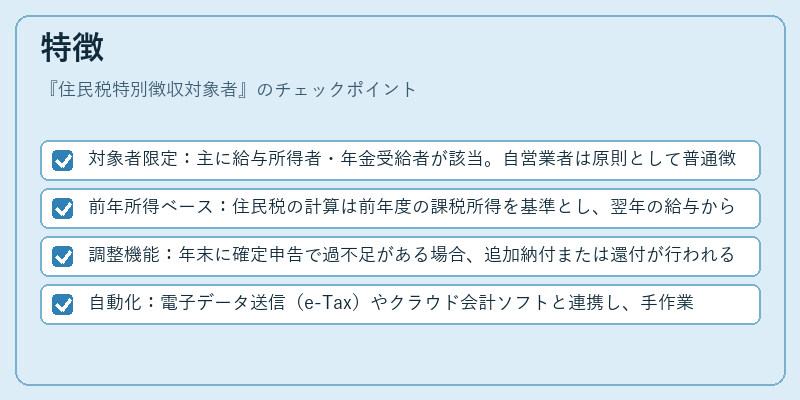
- 対象者限定:主に給与所得者・年金受給者が該当。自営業者は原則として普通徴収になる。
- 前年所得ベース:住民税の計算は前年度の課税所得を基準とし、翌年の給与から差し引く。
- 調整機能:年末に確定申告で過不足がある場合、追加納付または還付が行われる。
- 自動化:電子データ送信(e-Tax)やクラウド会計ソフトと連携し、手作業を削減できる。
現在の位置づけ
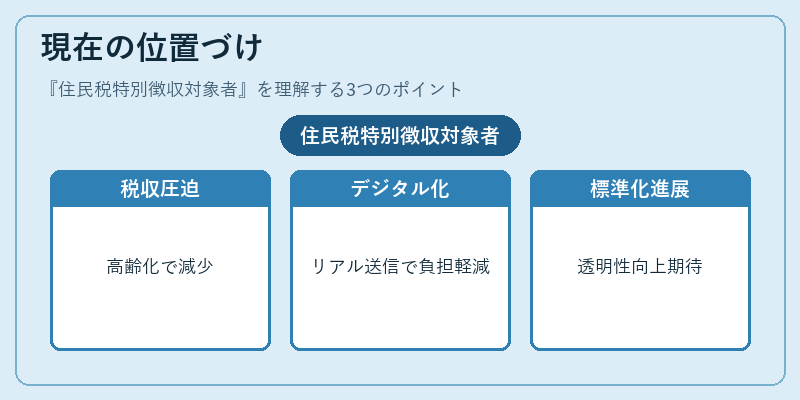
近年、高齢化社会に伴う地方税収の圧迫が課題となり、住民税特別徴収制度は見直しの対象となっている。デジタル化推進によって、給与情報のリアルタイム送信や自動計算が可能になり、雇用主側の負担も軽減されている。また、所得控除や税額控除の拡充により、課税対象となる金額は変動しつつある。今後は「住民税特別徴収と給与計算ソフト連携」の標準化が進むことで、さらなる効率化と透明性向上が期待される。
×
続きを読むには確認が必要です