退職金分割受取税務上の適用除外基準とは、退職金を一定期間にわたり分割して受け取る際に、その各受取額が課税対象とならないように設けられた税法上の条件である。
概要
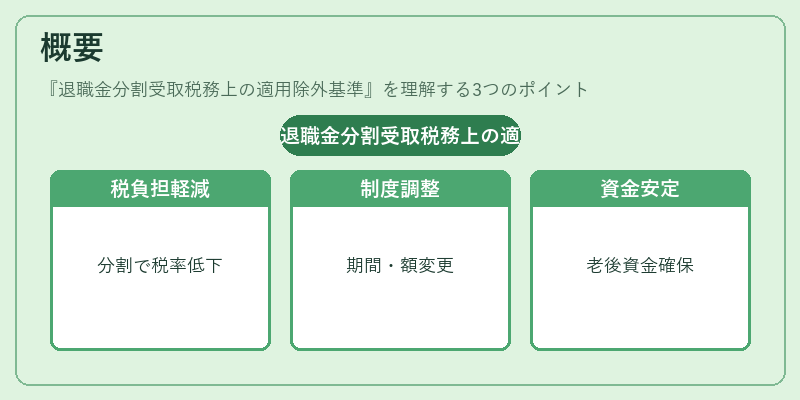
退職金は一般的には所得税の対象となるが、個人が将来の生活資金として分割受取を選択した場合、税務上の負担軽減策として「適用除外基準」が設けられている。これは、退職後に一括で大きな金額を受け取ると所得税率が高くなるリスクを緩和し、老後資金の安定的な運用を促進する目的から生まれた制度である。税制は長年にわたり改正されており、分割受取の形態や期間、対象額などが時代とともに調整されてきた。
役割と機能
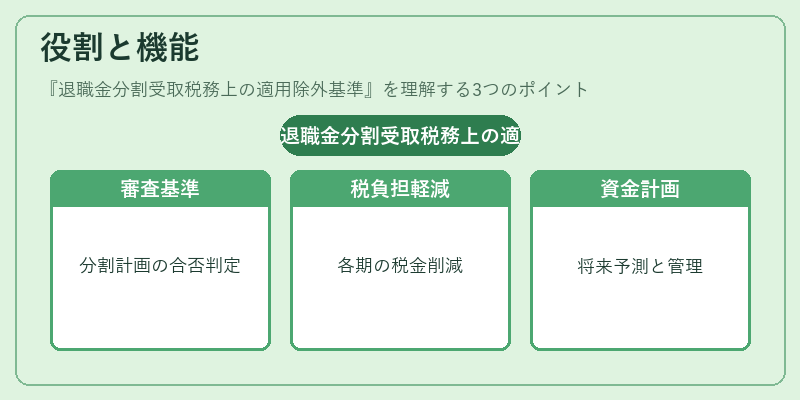
適用除外基準は、退職金を分割して受け取る個人に対し、各期の税負担を軽減するための判断材料となる。具体的には、税務署が申告時に提示された分割計画を審査し、基準を満たすか否かを決定する。また、退職金受取人はこの基準を前もって確認することで、将来の税額予測や資金繰り計画を立てることができる。さらに、企業側にとっても従業員への退職金支給方法を選択する際に、税務上のメリットを考慮した設計が可能となる。
特徴
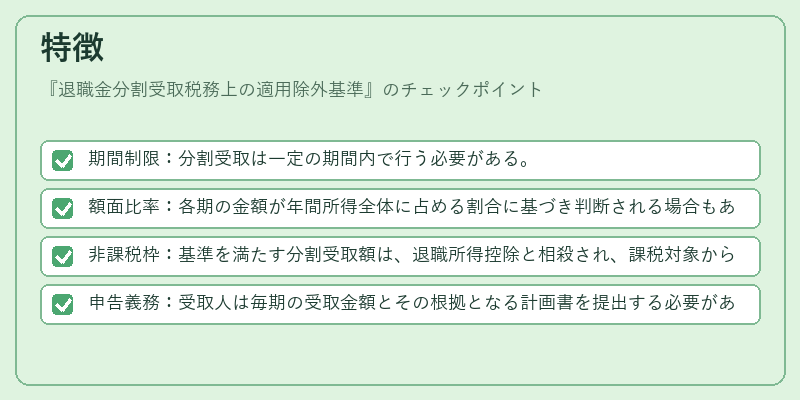
- 期間制限:分割受取は一定の期間内で行う必要がある。
- 額面比率:各期の金額が年間所得全体に占める割合に基づき判断される場合もある。
- 非課税枠:基準を満たす分割受取額は、退職所得控除と相殺され、課税対象から除外される。
- 申告義務:受取人は毎期の受取金額とその根拠となる計画書を提出する必要がある。
これらの特徴により、分割受取は単なる資金移動ではなく、税負担を最適化するための戦略的手段として位置づけられる。
現在の位置づけ
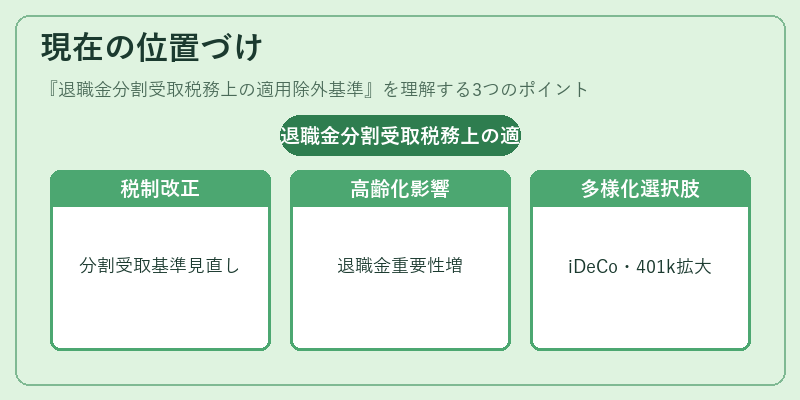
近年の税制改正では、退職金の分割受取に対する基準が見直され、より柔軟な運用が可能となっている。特に高齢化社会に伴い、長期的に安定した収入源としての退職金の重要性が増しているため、税務上の優遇措置は継続的に検討されている。また、個人型確定拠出年金(iDeCo)や企業型確定拠出年金(401k)の普及とともに、退職金分割受取の選択肢が多様化しており、税務上の適用除外基準はその中核的な位置を保っている。税務署や金融機関は、この基準に沿った相談サービスを提供し、個人投資家・退職者の税負担軽減と資産形成支援を行っている。
続きを読むには確認が必要です