退職所得控除の計算基準(退職金受取額)とは、退職金等を受け取った際に、その総額から一定の控除額を算出するために用いられる「受取額」を指す。
概要
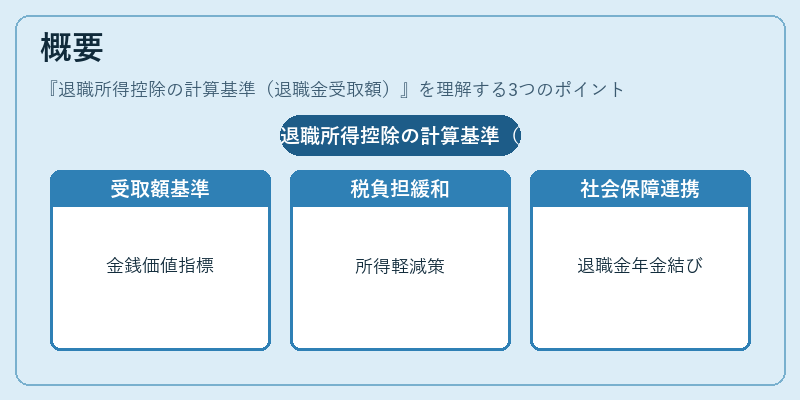
退職所得控除は、所得税法上で定められた特別な控除制度であり、勤続年数や退職形態に応じて一定割合または定額が差し引かれる。計算基準となる「受取額」は、実際に個人が手元に入った金銭的価値を示すため、税務上の扱いを決定づける重要な指標である。
この制度は、退職時の所得負担を緩和し、個人の生活再建や年金受給への移行を支援する目的から設立された。長期雇用が一般化した近代経済において、退職金の一次的な税負担は大きく、控除制度による軽減策は社会保障政策と密接に結びついている。
役割と機能
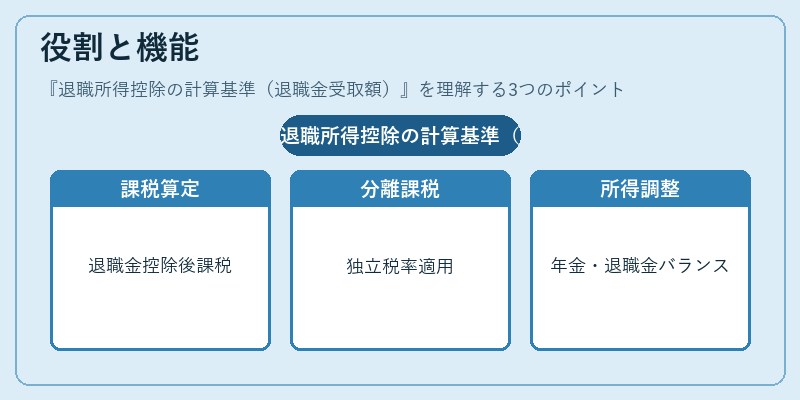
受取額を基準に計算される退職所得控除は、以下のような場面で機能する。
-
課税所得の算定
退職金総額から控除額(勤続年数等に応じて決まる)を差し引き、残余が課税対象となる。これにより、一時的な大きな収入増加による高い税率適用を回避する。 -
分離課税の選択
退職金は基本的に分離課税対象であるため、受取額が計算基準となり、給与所得等との合算を行わず独立した税率が適用される。 -
年金・退職金の調整
退職金と公的年金(厚生年金・国民年金)など複数の収入源がある場合、受取額を基準に各所得の税負担バランスを最適化する。 -
確定申告時の証明
退職金支払者から交付される「退職所得計算書」に記載された受取額は、個人が正確な課税情報を申告するための根拠となる。
特徴
-
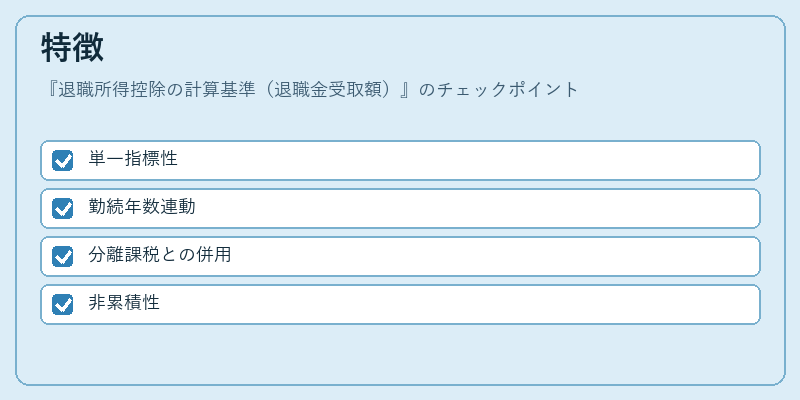
単一指標性
受取額は、退職金や年金分割等を含む全ての退職所得の総和であるため、複数の支払形態が混在しても一括計算できる。 -
勤続年数連動
控除率は受取額に対し勤続年数や退職時期によって変動するため、個人のキャリアパスと税負担をリンクさせている。 -
分離課税との併用
所得税法上で給与所得等とは別枠で扱われる点が特徴的であり、退職金受取額が直接的に課税所得を決定する。 -
非累積性
前年度の退職金や年金分割は翌年度の受取額計算に影響しないため、毎回独立した計算基準となる。
現在の位置づけ
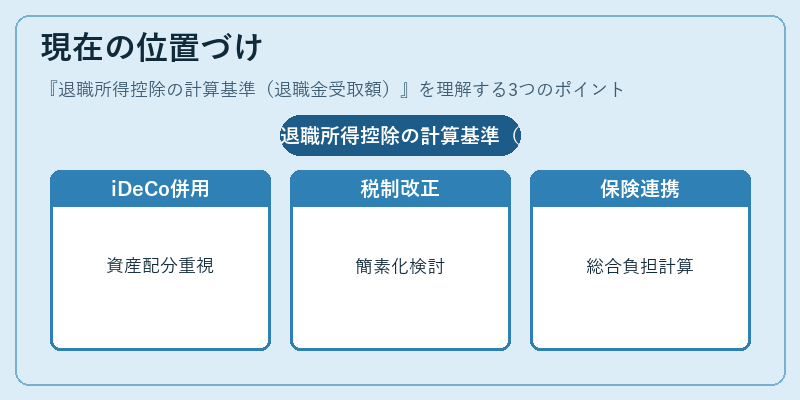
近年の高齢化社会と長寿化を背景に、退職所得控除は個人の資産形成と税負担のバランスを取る重要な手段として再評価されている。
- iDeCo・NISAとの併用
個人型確定拠出年金(iDeCo)や一般NISAで得た運用益は退職所得とは別枠で扱われるが、退職金受取額に対する控除率の調整を考慮した資産配分戦略が重要化している。
-
税制改正
所得税法の見直しでは、退職所得控除の適用範囲や計算方法の簡素化が検討されており、特に中小企業従業員への負担軽減策として注目される。 -
社会保険料との連携
社会保険料控除と合わせた総合的な税負担計算により、退職金受取額が個人の税務戦略に与える影響は大きく、専門家によるアドバイス需要が増加している。
以上を踏まえ、退職所得控除の計算基準(退職金受取額)は、退職時の税負担軽減と個人資産管理に不可欠な要素として、現代の金融・経済環境で重要性を増している。
続きを読むには確認が必要です