退職所得の税率計算方法とは、退職金等に対する課税を行う際に適用される税率を決定する一連の手続きである。
概要
退職所得は、給与所得や事業所得などと区別して扱われる特別な所得項目です。これは、労働者が長年勤めた結果として受け取る退職金や年金を対象にし、一般の所得税とは別枠で課税することで、公平性と社会保障制度の財源確保を図るために設けられました。従来は退職金が一括で支払われた場合、その全額をその年の総合課税対象として扱っていましたが、税負担を緩和する目的から「退職所得控除」が導入され、一定額まで非課税化されています。このように、退職所得は「分離課税」の枠組みで位置付けられ、他の所得と合算して計算しない点が特徴です。税率計算方法は、この分離課税制度を実際に適用するための具体的手続きとして定義されます。
役割と機能
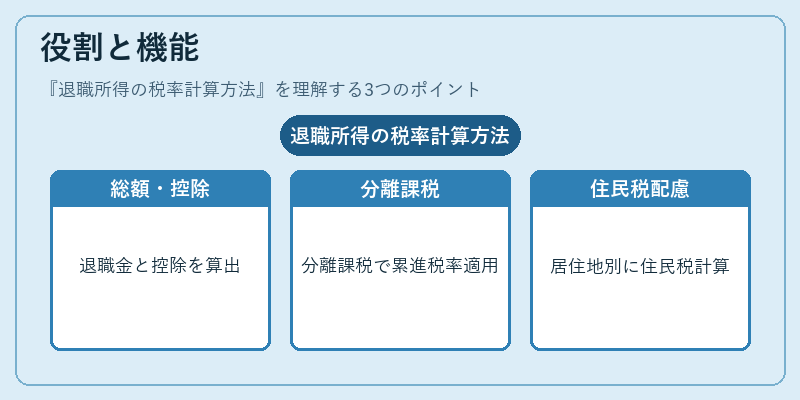
退職所得の税率計算方法は、確定申告や源泉徴収時に退職金等がどれだけ課税対象となるかを明示します。主な流れは以下の通りです。
1. 退職所得の総額:受け取った退職金・年金等の合計額を算定。
2. 退職所得控除:勤続年数や給与水準に応じて定められた控除額を差し引く。
3. 課税対象額(退職所得):①から②を差し引いた金額が課税対象となる。
4. 税率の適用:課税対象額に対して、通常の所得税率表と同じ累進税率を使用する。ただし、退職所得は「分離課税」となるため、他の所得との合算は行われません。
5. 住民税への配慮:退職所得が居住地に応じた住民税の計算対象となる場合もあり、同様に累進税率を適用します。
この手続きは、退職者が受け取った金銭的報酬の公平な課税を確保しつつ、社会保障制度の財源を安定させる役割を果たしています。特に大規模な退職金支払いが発生する企業や公務員組織では、正確な計算が不可欠です。
特徴
- 分離課税:退職所得は他の所得と合算せず、独自に課税される。これにより高額退職金を受け取った場合でも、一時的な所得増加による過度な税負担を抑制できる。
- 退職所得控除:勤続年数や給与水準に応じた控除が設けられ、一定の非課税枠が確保されている。
- 累進税率の適用:課税対象額に対しては一般所得税と同一の累進税率表を使用するため、税負担は所得水準に比例する。
- 源泉徴収との連携:退職金支払時に源泉徴収が行われるケースも多く、その際には上記計算方法に基づき税額が決定される。
これらの特徴は、退職所得を単なる一括所得として扱うことによる課税負担の過大化を防ぎつつ、制度全体の公平性と透明性を保つために設計されています。
現在の位置づけ
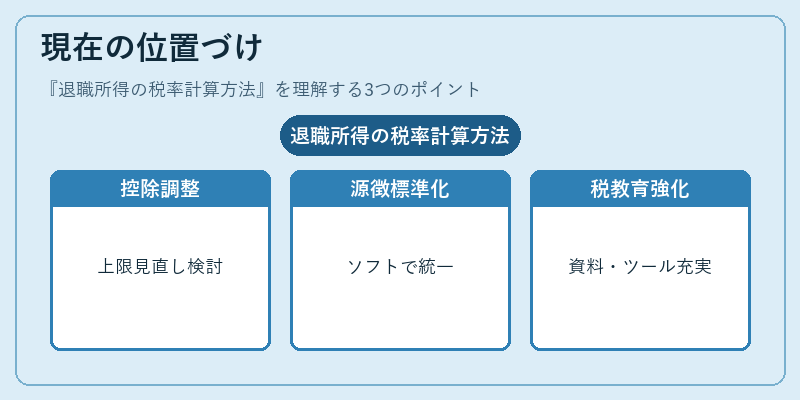
近年では、個人型確定拠出年金(iDeCo)や新NISAなどの税優遇投資制度が普及し、退職所得の受取タイミングや形態に多様性が増しています。その中で、退職所得の税率計算方法は依然として重要な位置を占めており、以下のような動きが見られます。
- 制度改正による控除額の調整:社会保障費の増大に伴い、退職所得控除額や課税対象上限の見直しが検討されるケースがある。
- 源泉徴収率の標準化:企業側は退職金支払時に適切な源泉徴収を行うため、計算方法の標準化とソフトウェア化が進んでいる。
- 税務教育の強化:退職所得の課税ルールは一般消費者には分かりにくいため、税理士や公的機関による説明資料・オンラインツールが充実してきている。
これらを踏まえると、退職所得の税率計算方法は、個人の退職後生活設計に直結する重要な要素であり、今後も制度改正や投資環境の変化に応じた柔軟な対応が求められる領域と言えます。
続きを読むには確認が必要です