利益相反リスクシナリオ評価モデルとは、金融機関が顧客や取引先との関係において生じる利益相反を定量的・定性的に評価し、将来の損失可能性をシミュレーションする枠組みである。
目次
概要
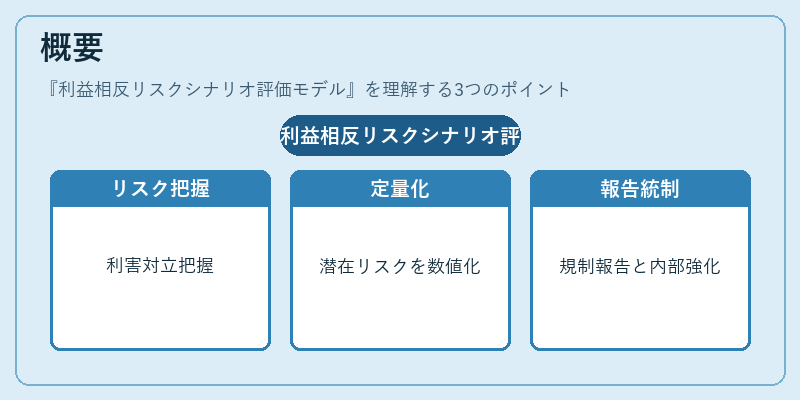
利益相反リスクシナリオ評価モデルは、顧客へのサービス提供や投資商品販売時に発生し得る利害対立を体系的に把握するために開発された。金融機関が適合性原則に基づき顧客のニーズと自身の利益を調整する際、潜在的なリスクを定量化し、規制当局への報告や内部統制強化に活用される。
役割と機能
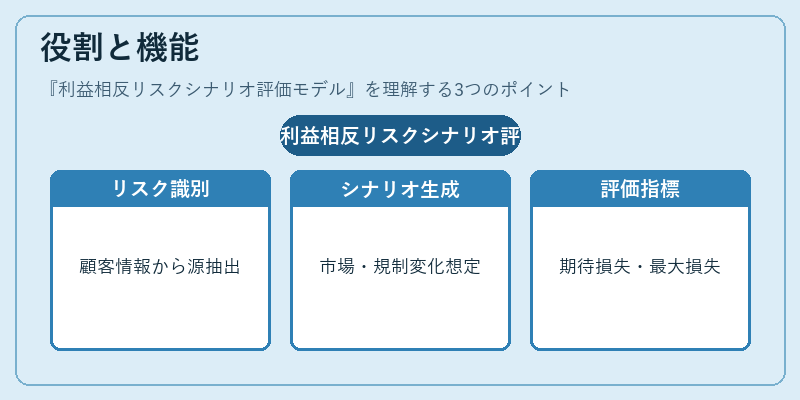
- リスク識別:顧客情報、取引履歴、商品構成から利益相反の発生源を抽出。
- シナリオ生成:異なる市場環境や規制変更を想定し、損失パターンをモデル化。
- 評価指標算定:期待損失額、最大潜在損失、対応コストなどを算出。
- 報告・監査支援:金融庁やFSAへの開示資料作成に利用され、SOX法の内部統制要件にも適合。
特徴
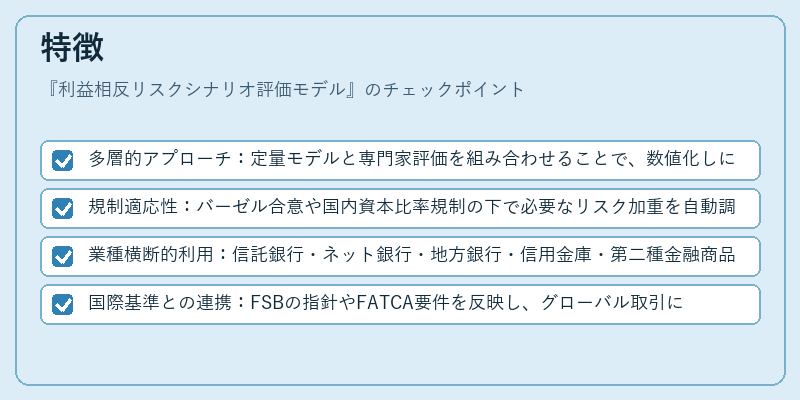
- 多層的アプローチ:定量モデルと専門家評価を組み合わせることで、数値化しにくい非金銭リスクも網羅。
- 規制適応性:バーゼル合意や国内資本比率規制の下で必要なリスク加重を自動調整。
- 業種横断的利用:信託銀行・ネット銀行・地方銀行・信用金庫・第二種金融商品取引業者等、幅広い金融機関で導入が進む。
- 国際基準との連携:FSBの指針やFATCA要件を反映し、グローバル取引における利益相反リスクも評価可能。
現在の位置づけ
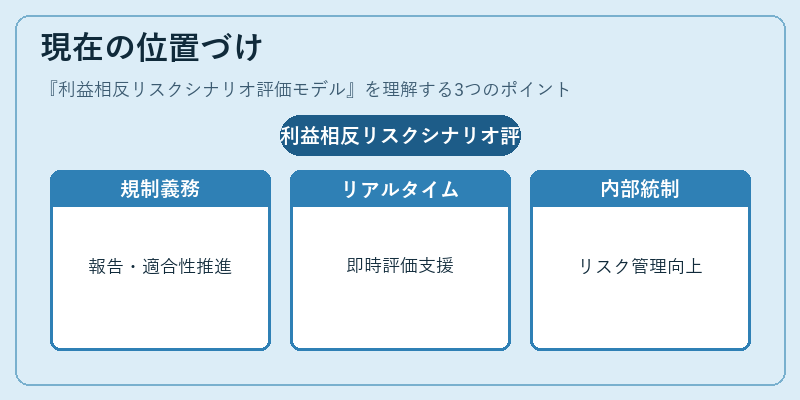
近年、顧客保護と透明性が重視される中で、利益相反リスクシナリオ評価モデルは金融機関の内部統制強化策として不可欠となっている。規制当局は、モデルに基づく定期報告を義務付け、適合性原則や資本比率計算への組み込みを推進している。また、デジタルバンキングの拡大とともに、リアルタイムでリスク評価できるシステム化が進むことで、迅速な意思決定支援へと発展している。
×
続きを読むには確認が必要です