利益相反指標とは、金融機関が顧客に対して提供する商品やサービスの選択において、自社の利益と顧客の利益が衝突する可能性を定量的に評価し、監督当局へ報告するための数値である。
目次
概要
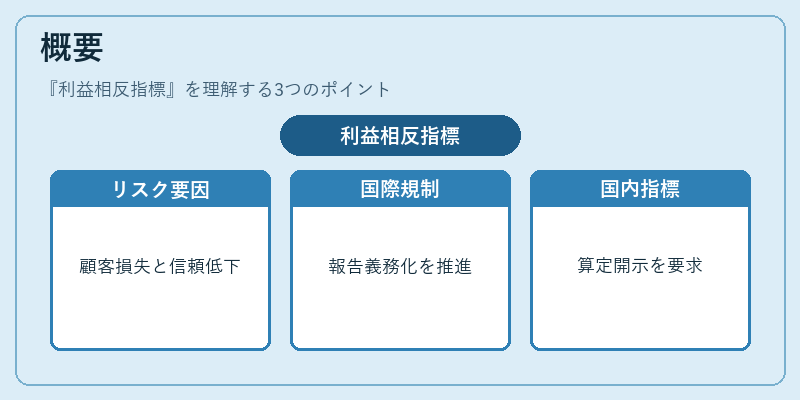
金融機関は、投資信託・保険商品・ローンなど多様な金融商品の販売を通じて収益を上げる一方で、顧客が最適な選択を受けられるかどうかという利益相反のリスクに直面している。こうしたリスクは、過去に顧客損失や信頼性低下につながり、金融危機後の規制強化の一因となった。
その結果、国際的にはFATF・FSB・バーゼル委員会が、利益相反管理を「重要リスク」と位置付け、各国の監督当局に対して指標化と報告義務を課した。日本では金融庁が「適合性原則」の一環として、金融商品取引業者・信託銀行等に利益相反指標の算定と開示を求める方針を示す。
役割と機能
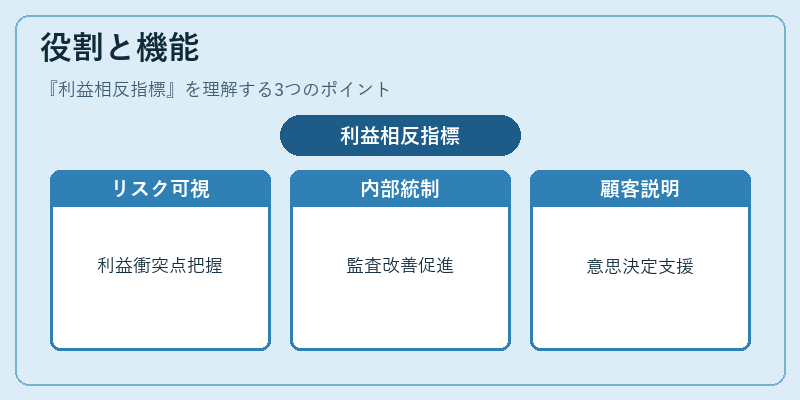
- リスク可視化 – 金融商品やサービスごとの手数料構造、販売条件などから自社利益と顧客利益がどこで衝突するかを定量的に把握できる。
- 内部統制強化 – 指標値の閾値設定により、部門・担当者レベルでの監査や改善策を実施しやすくなる。
- 監督報告 – 金融庁・証券取引等監視委員会への定期報告として、コンプライアンス体制の透明性を担保する。
- 顧客説明義務 – 適合性原則に基づき、指標値やその算出根拠を顧客へ開示し、意思決定支援を行う。
特徴
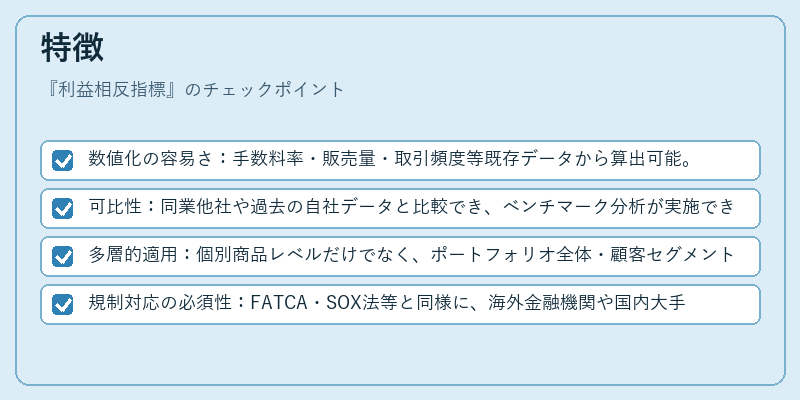
- 数値化の容易さ:手数料率・販売量・取引頻度等既存データから算出可能。
- 可比性:同業他社や過去の自社データと比較でき、ベンチマーク分析が実施できる。
- 多層的適用:個別商品レベルだけでなく、ポートフォリオ全体・顧客セグメント単位でも算定できる。
- 規制対応の必須性:FATCA・SOX法等と同様に、海外金融機関や国内大手銀行では法的報告義務化が進む。
現在の位置づけ
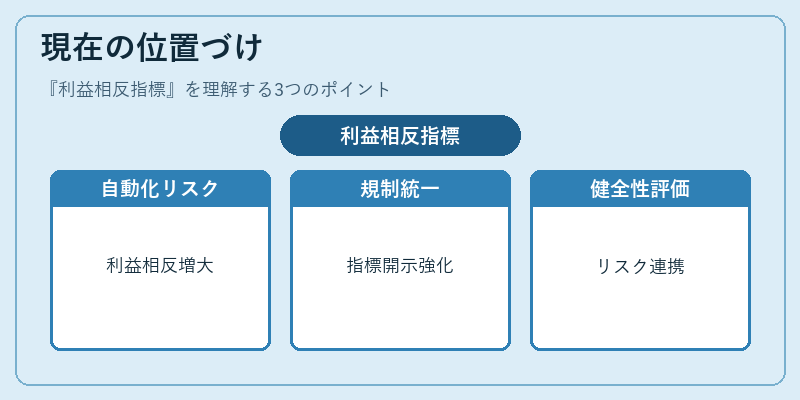
近年、デジタルバンキングやロボアドバイザーの台頭により、自動化された商品推奨システムで利益相反リスクが増大している。この背景から、FSBは2025年度に向けて「利益相反指標の統一フォーマット」を策定し、各国監督当局へ導入を促進。
日本では金融庁が「金融商品取引法改正案」において、利益相反指標の算出方法と開示基準を明確化する動きが継続中である。特にネット銀行・地方銀行は、顧客接点が限定的なため、指標値の低減を図る施策が重要視されている。
また、バーゼル合意では資本充実度と同様に「利益相反リスク管理」を金融機関の総合的健全性評価項目として位置付け、自己資本比率規制との連携を強化している。これらの動向は、金融市場の透明性・公正性を高めるための不可欠な要素となっている。
×
続きを読むには確認が必要です