リスクプレミアムスプレッドとは、ある債券の利回りと同期間の無リスク国債または基準金利との差であり、デフォルトリスクや流動性リスク等を補償するために投資家が要求する追加的な報酬を示す指標である。
概要
金融市場では、債券の価格はその発行体が将来支払うキャッシュフローの現在価値として決定される。この評価には、時間価値とともに投資対象固有のリスクが組み込まれる。リスクプレミアムスプレッドは、無リスク基準(通常は国債利回り)から逸脱した部分を測定することで、発行体の信用格付けや市場環境に応じたリスク補償額を定量化する。
歴史的には、投資家が安全資産と比較して追加で受け取るべき利回りを把握しようという需要から生まれた概念である。国債や公社債の発行時に設定される基準金利(LIBOR・SOFR等)との比較が主流となり、特に企業債市場では「クレジットスプレッド」と呼ばれる形で広く利用されてきた。
役割と機能
リスクプレミアムスプレッドは、投資家・発行体・規制当局の三者に対して重要な情報を提供する。
- 投資家:スプレッドが広いほど、デフォルトリスクや流動性リスクが高く評価されていると解釈し、ポートフォリオ調整の指標となる。
- 発行体:借入コストを見積もる際に基準金利+スプレッドで算出され、資金調達戦略や再構築計画に活用される。
- 規制当局・監督機関:リスクプレミアムは信用リスク評価の一部として使用され、バレッジ比率や自己資本充足率の算定に影響を与える。
また、スプレッドは市場センチメントの指標としても機能し、金融危機時には急激に拡大し、景気回復期には縮小する傾向が観察される。
特徴
| 特性 | 説明 |
|---|---|
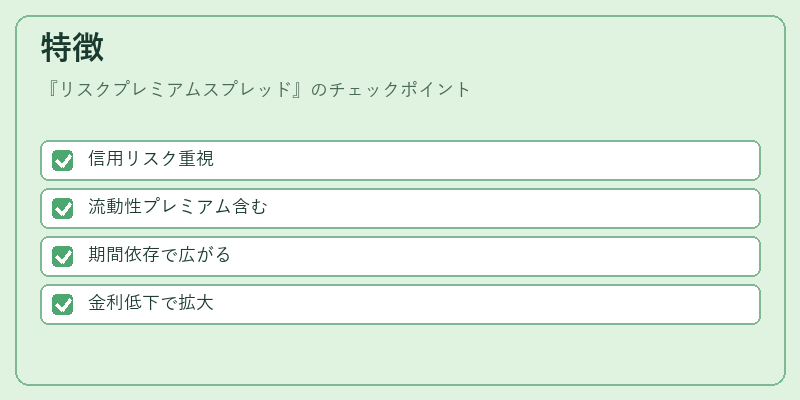
| 信用リスク重視 | デフォルト確率と損失率を反映し、格付けの差異に大きく依存する。 |
| 流動性プレミアム含有 | 市場で容易に売買できない債券は追加スプレッドが課される。 |
| 期間依存性 | 長期債ほど市場不確実性が増すため、スプレッド幅が広がりやすい。 |
| 金利環境の影響 | 基準金利が低下すると相対的にスプレッドが拡大しやすくなる。 |
これらは「クレジットスプレッド」と呼ばれることもあるが、実際にはリスクプレミアムスプレッドは基準金利(LIBOR・SOFR等)との差として定義される点で区別される。
現在の位置づけ
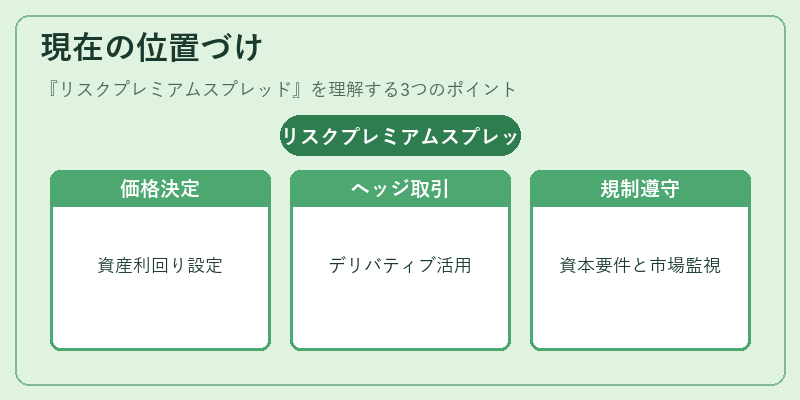
近年、金融市場は低金利環境と高い不確実性が同居する状況にある。その中でリスクプレミアムスプレッドは以下のような役割を果たしている。
- 資産価格決定:企業債や転換社債、カバードボンドなど多様化した金融商品に対し、適切な利回り設定を可能にする。
- リスク管理:投資家はスプレッド変動をヘッジ対象とし、デリバティブ市場(CDS・スワップ)での取引が活発化している。
- 規制遵守:Basel III などの国際的な資本要件では、信用リスク重み付けにスプレッド情報が組み込まれ、金融機関のバランシート管理に不可欠である。
- 市場動向指標:金利政策変更や経済ショック時にはスプレッドの拡大・縮小が早期警戒信号として注目される。
また、SOFRベースのリスクプレミアムスプレッドへの移行が進む中で、金利基準の変化に伴う計算方法や報告義務も再検討が求められている。これらを踏まえ、リスクプレミアムスプレッドは依然として債券市場における不可欠な指標であり、投資判断・規制遵守・市場監視の三位一体的機能を担っている。
続きを読むには確認が必要です
関連記事