ROICと自己資本比率とは、企業の投資効率と財務構造を測るために用いられる重要な指標である。両者はそれぞれ異なる側面から経営判断や株主価値評価に寄与する。
概要
ROIC(Return on Invested Capital)は、企業が投下した資本全体に対してどれだけの利益を生み出しているかを示す比率である。投資家や経営者は、この指標を用いて事業の収益性とキャピタルアロケーションの効率を比較検討する。自己資本比率は、企業が負債ではなく自社株主から調達した資金でどれだけ資産を支えているかを示す指標であり、財務健全性やレバレッジリスクの把握に不可欠である。両者とも貸借対照表と損益計算書のデータから算出されるが、その焦点は投資収益率と負債構造という異なる領域に置かれる。
役割と機能
ROIC は、企業価値評価モデル(例:DCF)で用いられる内部リターンを測定し、投資案件の優先順位付けやM&A判断に活用される。特にキャピタルコスト(WACC)と比較することで、株主価値創造が実現しているかを判定できる。一方、自己資本比率は金融機関の信用評価や規制当局のレバレッジ要件遵守に直結する。企業はこの比率を維持・改善することで、金利負担軽減や景気変動への耐性を高める。また、投資家は自己資本比率が高いほど財務リスクが低いと判断し、株価の安全性評価に結びつける。
特徴
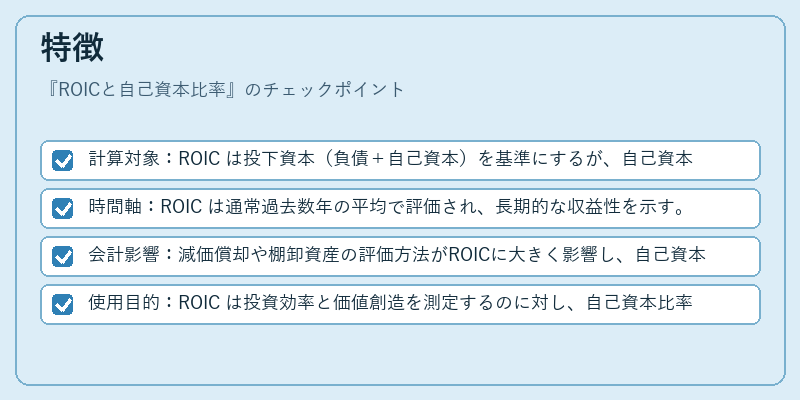
- 計算対象:ROIC は投下資本(負債+自己資本)を基準にするが、自己資本比率は自己資本のみを分母に取る。
- 時間軸:ROIC は通常過去数年の平均で評価され、長期的な収益性を示す。一方、自己資本比率は時点ベースで表示され、瞬間的な財務構造を反映する。
- 会計影響:減価償却や棚卸資産の評価方法がROICに大きく影響し、自己資本比率は株主資本項目(利益剰余金・公募増資)に左右される。
- 使用目的:ROIC は投資効率と価値創造を測定するのに対し、自己資本比率はレバレッジリスクと信用力を評価するために用いられる。
現在の位置づけ
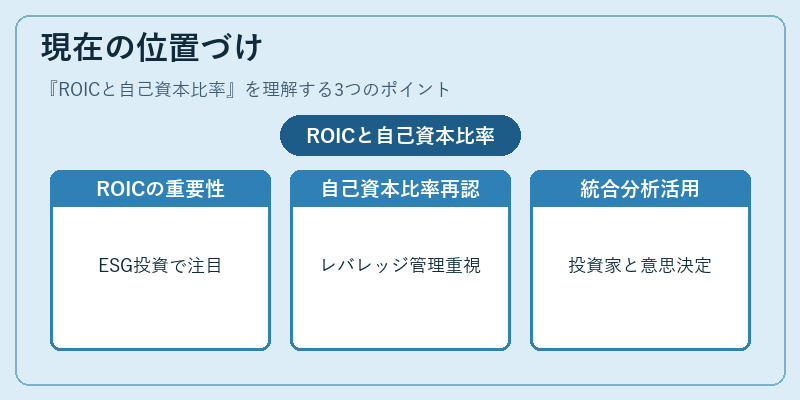
近年、ESG(環境・社会・ガバナンス)投資が拡大する中で、ROIC は企業の持続可能な収益性を示す指標として注目されている。特にインフラや再生可能エネルギーといった長期的キャッシュフローを有するセクターでは、ROIC が評価モデルの中心となる。一方で自己資本比率は、金融規制(バーゼル合意)や国内会計基準の改定により、レバレッジ管理の重要性が再認識されている。企業はこれらの指標を統合的に分析し、投資家コミュニケーションや内部意思決定に活用することで、持続可能な成長とリスクマネジメントを両立させている。
続きを読むには確認が必要です