労働保険料控除とは、個人または法人が負担した雇用保険・労災保険の保険料を所得から差し引くことにより課税対象となる所得を減らす制度である。
目次
概要
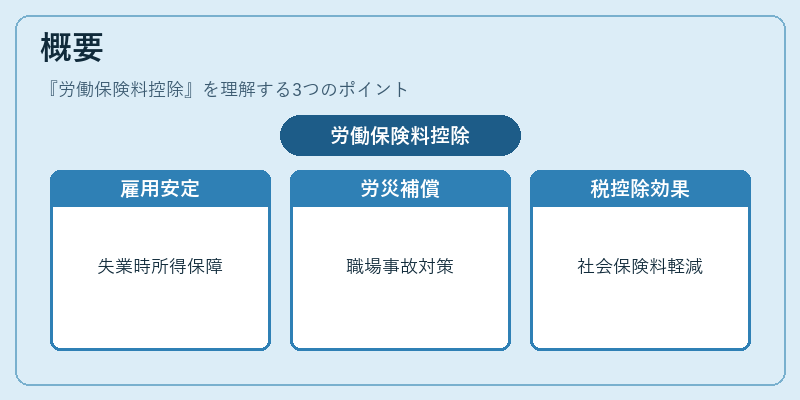
労働保険料控除は、労働者の安全と雇用環境の安定を図るために設けられた社会保険制度の一部として位置付けられる。雇用保険は失業時の所得保障、労災保険は職場での事故・疾病に対する補償を目的とし、その負担者(従業員または事業主)が税金上で一定額を控除できるようになっている。これにより、社会保険料の実質的なコストが軽減され、雇用維持や労働安全への投資が促進される。
役割と機能
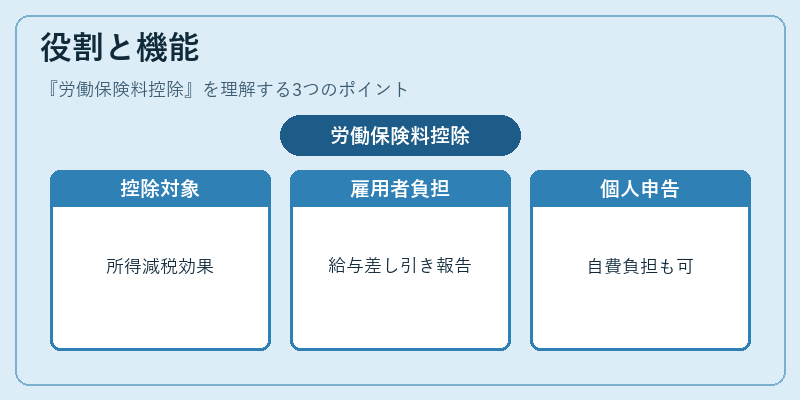
個人所得税・住民税の確定申告時に、支払った雇用保険料および労災保険料を「社会保険料控除」の一部として申告できる。これによって課税所得が減少し、結果的に納付すべき税額が低くなる。事業主は従業員の給与計算時に保険料を差し引き、源泉徴収と合わせて税務署へ報告することで、雇用者側も同様の控除対象となる場合がある。また、フリーランスや個人事業主が自ら負担した労働保険料も同様に申告できる。
特徴
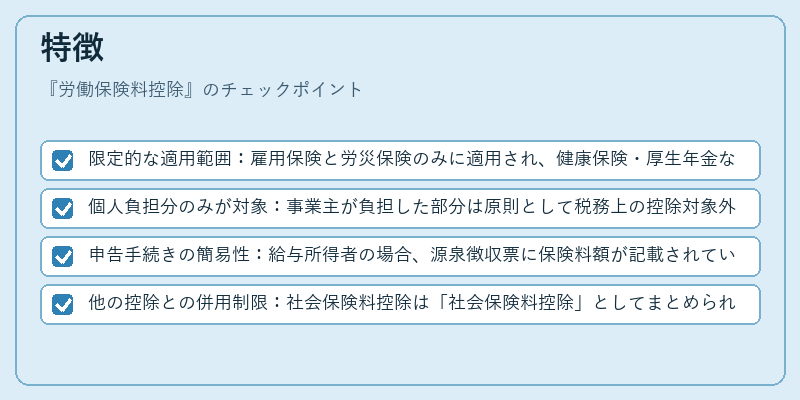
- 限定的な適用範囲:雇用保険と労災保険のみに適用され、健康保険・厚生年金など他の社会保険は別枠で控除される。
- 個人負担分のみが対象:事業主が負担した部分は原則として税務上の控除対象外となる場合がある。
- 申告手続きの簡易性:給与所得者の場合、源泉徴収票に保険料額が記載されているため、確定申告時の入力が容易である。
- 他の控除との併用制限:社会保険料控除は「社会保険料控除」としてまとめられ、同一税年度内に複数の社会保険料を重複して控除することはできない。
現在の位置づけ
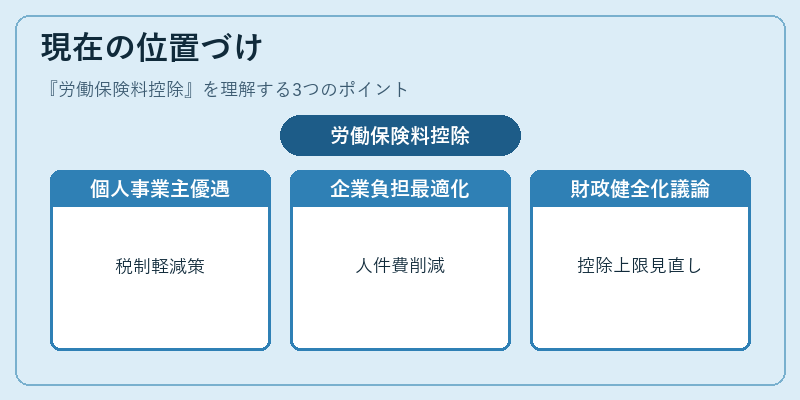
近年の雇用形態の多様化と働き方改革の進展に伴い、労働保険料控除は個人事業主やフリーランスに対する税制優遇策として注目されている。企業側では、人件費コストを抑えるために雇用保険料負担の最適化が検討され、労働者側では所得税・住民税の軽減効果が生活実感として認識されるケースが増えている。また、社会保険制度全体の財政健全化を図る観点から、控除対象額や上限の見直し議論が継続的に行われている。
×
続きを読むには確認が必要です